Het kabinet wil de aftrek voor specifieke zorgkosten per 2028 volledig afschaffen. Honderdduizenden Nederlanders gebruiken deze regeling, onder wie relatief veel AOW’ers, chronisch zieken en mensen met een beperking. Zij kunnen daardoor meer belasting gaan betalen en soms ook minder toeslagen ontvangen. Voor AOW’ers pakt de huidige regeling namelijk extra gunstig uit.
Wie al jarenlang buiten Nederland woont, is daarmee niet automatisch van discussie met de Belastingdienst af. In een opvallende zaak moet een man die zegt al sinds 1992 geëmigreerd te zijn alsnog uitgebreide informatie aanleveren over onder meer bankrekeningen, vastgoed, telefoonabonnementen en verblijfplaatsen. Doet hij dat niet, dan kan de dwangsom oplopen tot 5 miljoen euro.
Vermogen nalaten vanuit Thailand: wanneer eerder schenken aan je kinderen interessant is
De komende decennia gaat veel Nederlands vermogen over naar kinderen en kleinkinderen. Ook voor Nederlanders die in Thailand wonen is dat relevant. Heb je spaargeld, beleggingen, een woning in Nederland of bezittingen in Thailand, dan kan eerder schenken interessant zijn. Maar na emigratie veranderen de belastingregels en vooral de eerste tien jaar zijn belangrijk.
‘Jort Kelder wil mes zetten in miljardenvoordeel voor ouderen’
Jort Kelder trekt in zijn column in het Financieele Dagblad stevig van leer tegen de Nederlandse overheidsuitgaven. Hij komt met tien voorstellen om miljarden te besparen en richt zijn pijlen onder meer op ouderen.
Nederland verhoogt belasting in 2027 en laat pensionado’s in Thailand meebetalen aan een lagere zorgpremie
Nederland verhoogt in 2027 de inkomstenbelasting in box 1. Voor Nederlanders die in Thailand wonen kan dat opvallend ongunstig uitpakken. Zij kunnen over hun Nederlandse inkomen meer belasting gaan betalen, terwijl een belangrijk voordeel waarmee Den Haag die verhoging verdedigt – een lagere Nederlandse zorgpremie – aan hen voorbijgaat.
Wie in Thailand woont, maar nog een woning, appartement of ander vastgoed in Nederland bezit, moet Prinsjesdag extra goed volgen. Het kabinet komt dan met wijzigingen in het nieuwe box 3-stelsel. Vooral voor niet-verhuurd vastgoed kan de uitkomst stevig doorwerken: zelfs een leegstaande woning kan straks jaarlijks belastbaar rendement betekenen.
Nederland mag lijfrente in Thailand belasten en krijgt ruimere greep

Wie in Thailand woont en een Nederlandse lijfrente ontvangt, kan er niet automatisch van uitgaan dat alleen Thailand belasting mag heffen. Een recente uitspraak bevestigt dat Nederland onder het huidige belastingverdrag al in bepaalde gevallen belasting mag innen. Het nieuwe verdrag maakt dat Nederlandse heffingsrecht straks veel breder.

Een gezamenlijke bankrekening is handig voor de dagelijkse uitgaven in Thailand. Fiscaal kan zij echter vragen oproepen. Van wie is het saldo, wie geeft de rente aan en is een grote storting misschien een schenking? Met duidelijke afspraken en een goede administratie voorkom je dat één bedrag bij twee mensen opduikt of aan de verkeerde persoon wordt toegerekend.
Zo spreid je pensioeninkomen fiscaal slimmer over meerdere jaren

Een grote lijfrente of meerdere kleine pensioenen lijken een uitnodiging om met uitkeringen te schuiven. Dat kan soms duizenden euro’s schelen, maar de speelruimte is kleiner dan veel Nederlanders in Thailand denken. AOW kun je niet uitstellen en een werkgeverspensioen laat zich beperkt sturen. Bij lijfrentes is meer mogelijk. Tegelijk kunnen Thaise belastingregels en het nieuwe belastingverdrag een slimme planning alsnog volledig veranderen op termijn.
Een huis in Thailand op naam van je Thaise partner lijkt fiscaal eenvoudig: zij is eigenaar, jij betaalt. Maar juist die betaling kan als schenking worden gezien. Thailand kent voor echtgenoten een royale vrijstelling, Nederland veel minder. Wie het aankoopgeld uit Nederland of uit buitenlands inkomen overmaakt, kan bovendien met nog een tweede belastingvraag te maken krijgen.
Thaise fiscus belast condohuur ook bij betaling in Nederland
Verhuur je een condo in Bangkok, Pattaya of Phuket, dan wil de Thaise fiscus een deel van de opbrengst zien. Dat geldt ook als je in Nederland woont en de huur op een Nederlandse rekening ontvangt. De belasting wordt berekend na aftrek van kosten, maar buitenlandse verhuurders kunnen eerst met 15 procent bronheffing te maken krijgen.
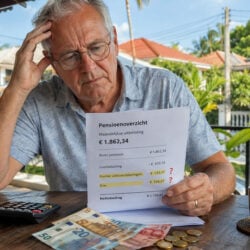
Je woont in Thailand, je pensioen komt uit Nederland, en elke maand verdwijnt er een bedrag dat je niet kunt thuisbrengen. Soms is dat terecht. Vaak niet. Wie geëmigreerd is, hoort geen premies volksverzekeringen en geen zorgbijdrage meer te betalen, en over een deel van je inkomen zelfs helemaal geen Nederlandse belasting.
Je bent uitgeschreven bij de gemeente, je huurt een huis in Hua Hin en je komt hooguit een paar weken per jaar terug. Toch kan de Nederlandse Belastingdienst besluiten dat je fiscaal in Nederland woont. De wet geeft daarvoor één zin, en die zin is opvallend vaag.
De Belastingdienst stort momenteel te veel betaalde box 3-belasting terug aan spaarders, beleggers en eigenaren van tweede woningen. Ook belastingjaar 2022 wordt inmiddels verwerkt, waardoor sommige gedupeerden duizenden euro’s ontvangen. Niet iedereen profiteert echter: wie over de jaren 2017 tot en met 2020 niet tijdig bezwaar maakte, grijpt meestal naast de terugbetali
Het nieuwe belastingverdrag tussen Nederland en Thailand is getekend, maar geldt nog niet. Tussen de handtekening en de dag waarop je er echt iets van merkt, zit een periode die soms een jaar duurt en soms vijf. Wat bepaalt dat tempo, en waar staat Thailand nu?
Je emigreert naar Thailand, maar je huis in Nederland hou je aan en verhuurt het. Slim, denk je, want de huur loopt door. Toch verandert er fiscaal meer dan je verwacht. De hypotheekrenteaftrek verdwijnt, je woning belandt in box 3, en Thailand kijkt ook mee. Dit moet je weten.
De Tweede Kamer bespreekt vandaag in Den Haag fiscaliteit, met de onderhandelingen over belastingverdragen 2026 op de agenda. In dat dossier zit ook het nieuwe belastingverdrag tussen Nederland en Thailand, dat voor AOW, pensioen en lijfrente veel kan uitmaken. Voor Nederlanders in Thailand is vooral de vraag of Kamerleden de Thaise kwestie oppakken.
Nederlanders die in 2025 naar Thailand zijn verhuisd of juist naar Nederland zijn teruggekeerd, moeten hun M-aangifte voor 1 juli 2026 indienen. Die aangifte geldt voor het jaar waarin je emigreerde of immigreerde. Wie te laat is, loopt kans op vertraging, extra vragen en onnodige stress rond een toch al ingewikkelde belastingaangifte.
Veel gepensioneerden krijgen bij hun belastingaangifte onverwacht een forse naheffing. Dat speelt vooral bij mensen met AOW en meerdere pensioenuitkeringen. De oorzaak ligt vaak bij de loonheffingskorting en bij belasting die per uitkering apart wordt ingehouden, zonder goed zicht op het totale jaarinkomen.
De conserverende aanslag: zo houdt Nederland je pensioen in de gaten als je naar Thailand vertrekt
Wie vanuit Nederland naar Thailand emigreert, krijgt vaak een conserverende aanslag van de Belastingdienst. Die klinkt bedreigend, maar is meestal niet meer dan een bevroren claim op je pensioen, lijfrente of aanmerkelijk belang. Pas als je iets verkeerd doet, wordt het een dure rekening. Het nieuwe belastingverdrag uit 2025 maakt de zaak extra actueel.
De Nederlandse exit tax van 2028: moet je je zorgen maken als je naar Thailand verhuist?
Vanaf 2028 wil Nederland box 3 belasten op werkelijk rendement, met een nieuwe conserverende belastingclaim bij emigratie. Voor veel Nederlanders die naar Thailand vertrekken klinkt dat dreigend. Toch raakt deze exitheffing de meeste emigranten helemaal niet. We zetten op een rij wie wel moet oppassen, en waarom Thailand juist gunstig uitpakt.
Nieuw belastingverdrag tussen Nederland en Thailand: toelichtende nota voor de Eerste en Tweede Kamer
Nederland en Thailand hebben een nieuw belastingverdrag ondertekend dat vooral gevolgen kan hebben voor Nederlanders die in Thailand wonen en een Nederlands pensioen ontvangen. Het verdrag moet het oude akkoord uit 1975 vervangen. De procedure is nog niet helemaal afgerond, maar de richting is duidelijk: Nederland krijgt meer ruimte om belasting te heffen over pensioenen, lijfrenten en sociale uitkeringen.