Na je pensioen zijn de meeste mensen opvallend gelukkig
Met pensioen gaan betekent vrijheid, maar ook afscheid nemen van werkritme, collega’s en een deel van je identiteit. Toch zijn Nederlandse 65-plussers opvallend vaak tevreden met hun leven. Voor wie na pensionering naar Thailand verhuist, komt daar nog een grote verandering bij: opnieuw leren hoe je je dagen, sociale contacten en gevoel van thuis invult.
Kabinet legt rendementen pensioenfondsen onder vergrootglas na kritiek
Het kabinet gaat uitgebreider onderzoeken hoe Nederlandse pensioenfondsen presteren met hun beleggingen. In de Tweede Kamer groeit de kritiek op fondsen die bedrijven uitsluiten vanwege klimaat, mensenrechten of andere maatschappelijke criteria. Voor Nederlanders in Thailand met een Nederlands aanvullend pensioen is de discussie relevant: uiteindelijk telt wat het belegde pensioengeld op lange termijn oplevert.
De nieuwste Nederlandse prognose voor de levensverwachting valt lager uit dan twee jaar geleden. Daardoor hoeven pensioenfondsen gemiddeld minder geld te reserveren voor toekomstige uitkeringen. Dat kan gunstig zijn voor gepensioneerden en deelnemers die nog moeten overstappen naar het nieuwe stelsel, ook als je je Nederlandse pensioen in Thailand ontvangt.
Voor Nederlanders die in Thailand wonen en een Nederlands pensioen ontvangen, blijft koopkracht een belangrijk aandachtspunt. Seniorenorganisaties willen daarom dat de politiek sneller maatregelen neemt om pensioenen beter tegen inflatie te beschermen.
Pensioen valt voor kwart gepensioneerden lager uit dan verwacht
Een kwart van de gepensioneerden krijgt minder inkomen dan vooraf gedacht. Vooral wie financieel moeilijk rondkomt, blijkt de eigen pensioensituatie te rooskleurig te hebben ingeschat.
Pensioen in Thailand vraagt meer voorbereiding dan alleen geld
Bijna één op de vier gepensioneerden voelt zich onvoldoende voorbereid op het leven na het werk. Niet alleen het inkomen verandert. Ook je dagritme, sociale contacten en gevoel van betekenis kunnen wegvallen. Voor Nederlanders die hun pensioen in Thailand doorbrengen, kan die omschakeling extra groot zijn. Een financieel pensioenplan alleen is daarom niet genoeg.
Hogere inkomens bouwen door bevriezing straks minder pensioen op
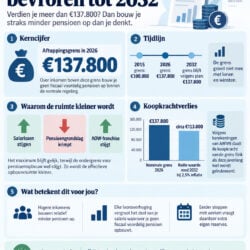
Wie meer verdient dan €137.800 kan de komende jaren ongemerkt een groter pensioengat oplopen. Het kabinet wil het maximale salaris waarover je fiscaal voordelig pensioen kunt opbouwen tot en met 2032 bevriezen. Omdat lonen en de AOW-franchise ondertussen wel kunnen stijgen, wordt de pensioenopbouw voor hogere inkomens stap voor stap minder gunstig.
ABP laat miljarden renderen alsof het spaargeld is
ABP beheert ruim 533 miljard euro voor meer dan drie miljoen deelnemers, maar behaalde over 2021 tot en met 2025 gemiddeld slechts ongeveer 1,4 procent rendement per jaar. Dat is geen detail in een jaarverslag, maar een resultaat dat om stevige uitleg vraagt. Zeker omdat deelnemers hun pensioenpremie niet vrijwillig aan ABP hebben toevertrouwd. Het gaat om verplicht ingelegd, uitgesteld loon. Wie daar jarenlang nauwelijks rendement op maakt, moet meer uitleggen dan dat financiële markten nu eenmaal kunnen tegenvallen.
Een pensioenverzekeraar kan je weigeren als je al in Thailand woont
Wie met een opgebouwd pensioenkapitaal met pensioen gaat, mag in bepaalde regelingen zelf een aanbieder voor de uitkering kiezen. Maar woon je inmiddels in Thailand, dan kan die keuze kleiner zijn dan gedacht. Sommige Nederlandse verzekeraars accepteren alleen klanten uit bepaalde woonlanden. Daardoor kun je wettelijk shoprecht hebben, terwijl een aantrekkelijk pensioenproduct in de praktijk toch buiten bereik blijft.
Pensioenfondsen staan er financieel sterker voor bij overstap
Nederlandse pensioenfondsen zijn in augustus financieel sterker geworden. De gemiddelde dekkingsgraad steeg volgens berekeningen van Aon van 134 naar 135 procent. Vooral de hogere rente hielp daarbij. Dat is belangrijk voor de fondsen die op 1 januari 2027 willen overstappen naar het nieuwe pensioenstelsel, omdat een ruimere buffer meer mogelijkheden geeft bij het verdelen van het pensioenvermogen.
Thailand of Vietnam: waar kun je beter met pensioen?
Thailand en Vietnam trekken westerse pensionado’s met lage dagelijkse kosten, warm weer en een aantrekkelijk leven buiten Europa. Toch verschillen de landen sterk zodra je er echt langdurig wilt wonen. Vietnam wint vaak op prijs, terwijl Thailand duidelijker scoort op verblijfsregels, zorg en voorzieningen voor buitenlandse ouderen.
Je Thaise partner kan minder partnerpensioen krijgen door je ex
Veel Nederlanders denken dat hun huidige partner na hun overlijden het partnerpensioen ontvangt dat op Mijnpensioenoverzicht staat. Na een eerdere scheiding kan een flink deel echter al voor de ex-partner zijn gereserveerd. Dat bedrag is niet altijd zichtbaar. Vooral Nederlanders met een Thaise partner doen er daarom verstandig aan de werkelijke verdeling voor hun pensioendatum schriftelijk op te vragen.

PFZW verhoogde de pensioeninkomens bij de overgang naar het nieuwe stelsel met 12,4 procent. Dat klinkt als een forse meevaller. Maar wie denkt dat zijn koopkracht daarmee voor jaren is veiliggesteld, kan bedrogen uitkomen. Voor 2027 wordt voorlopig gerekend op slechts 0,6 procent extra. Dat ligt ruim onder de huidige inflatie. Voor pensionado’s in Thailand komt daar nog een tweede risico bovenop: de koers van de baht.
Met pensioen, maar waarom nietsdoen je sneller sloopt dan werken

Met pensioen gaan klinkt als vrijheid. Geen wekker, geen werkdruk en eindelijk tijd voor jezelf. Toch kan juist het wegvallen van werk een risico worden. Niet omdat stoppen met werken per definitie ongezond is, maar omdat tegelijk structuur, beweging, sociale contacten en het gevoel ergens voor nodig te zijn kunnen verdwijnen. Vooral een leeg pensioen blijkt kwetsbaar.
Pensioenindexatie onder de nieuwe pensioenwet: hogere uitkering maar ook meer onzekerheid

Voor Nederlanders die in Thailand wonen, is de hoogte van het pensioen vaak extra belangrijk. Je dagelijkse uitgaven lopen immers in baht, terwijl je pensioen meestal in euro’s wordt uitgekeerd. De nieuwe pensioenwet kan zorgen voor hogere uitkeringen, maar ook voor meer schommelingen. Verhogingen kunnen worden uitgesmeerd en tegenvallers kunnen later alsnog doorwerken. Daardoor wordt het lastiger om te voorspellen hoeveel koopkracht je werkelijk overhoudt.

Je bent al met pensioen en trouwt daarna met je Thaise partner. Is zij dan financieel verzorgd als jij overlijdt? Vaak niet, zo blijkt uit een vergelijking van tien grote pensioenuitvoerders. Toch bestaan er belangrijke uitzonderingen. Vooral de pensioendatum, AOW-leeftijd en eerder gemaakte pensioenkeuzes kunnen het verschil maken.
Je pensioen verdelen over Nederlandse en Thaise bankrekeningen

Je kunt AOW en verschillende pensioenuitkeringen meestal over meerdere Nederlandse en Thaise rekeningen spreiden. Iedere uitvoerder krijgt dan zijn eigen rekeningnummer. Eén maandelijkse uitkering door dezelfde uitvoerder laten opsplitsen, lukt doorgaans niet. De rekening die je kiest, verandert niets aan je belastingplicht. Wel kunnen kosten, wisselkoersen en bewijsstukken flink verschillen.
Klein pensioenplus verhult opnieuw dreigend verlies aan koopkracht

Drie grote pensioenfondsen verwachten in 2027 een verhoging van ongeveer 0,5 tot 0,6 procent. Dat klinkt als goed nieuws, maar bij een aanvullend pensioen van €1.000 gaat het om slechts €5 tot €6 bruto per maand. Tegenover de recente inflatie blijft daar weinig van over. Voor pensionado’s in Thailand kan ook de koers van de baht het voordeel snel uitwissen.
Zo spreid je pensioeninkomen fiscaal slimmer over meerdere jaren

Een grote lijfrente of meerdere kleine pensioenen lijken een uitnodiging om met uitkeringen te schuiven. Dat kan soms duizenden euro’s schelen, maar de speelruimte is kleiner dan veel Nederlanders in Thailand denken. AOW kun je niet uitstellen en een werkgeverspensioen laat zich beperkt sturen. Bij lijfrentes is meer mogelijk. Tegelijk kunnen Thaise belastingregels en het nieuwe belastingverdrag een slimme planning alsnog volledig veranderen op termijn.
Nederlandse pensioenfondsen als enige in de min: deelnemers betalen de prijs voor overdreven voorzichtigheid
Nederlandse pensioenfondsen zagen hun vermogen in 2025 met 2,8 procent dalen. Daarmee was Nederland het enige OESO-land waar de gezamenlijke pensioenpot kleiner werd. In vrijwel alle andere rijke landen groeide het pensioenvermogen juist.
Je pensioen wordt persoonlijker, maar het risico ook

Het nieuwe pensioenstelsel belooft een persoonlijker en transparanter pensioen. Daar staat iets tegenover: beleggingsrisico’s komen nadrukkelijker bij deelnemers te liggen en het bestaande vermogen wordt tijdens het invaren onomkeerbaar herverdeeld. Vooral werknemers van 40 tot 55 jaar kunnen nadeel ondervinden. Voor gepensioneerden in Thailand telt nog een extra onzekerheid mee: hun uitkering kan bewegen, terwijl ook de koers van de baht blijft schommelen.

Je pensioendatum een paar maanden vervroegen kan meer kosten dan je verwacht. ABP wil op 1 januari 2027 overstappen op de nieuwe pensioenregeling en kijkt voor de compensatie naar je situatie op 31 december 2026. Wie dan volledig met pensioen is of geen pensioen meer bij ABP opbouwt, krijgt geen compensatie. In een ABP-rekenvoorbeeld gaat het om €15.066.