Belg (67) overlijdt in Thailand, familie blijft zitten met een rekening van 115.000 euro
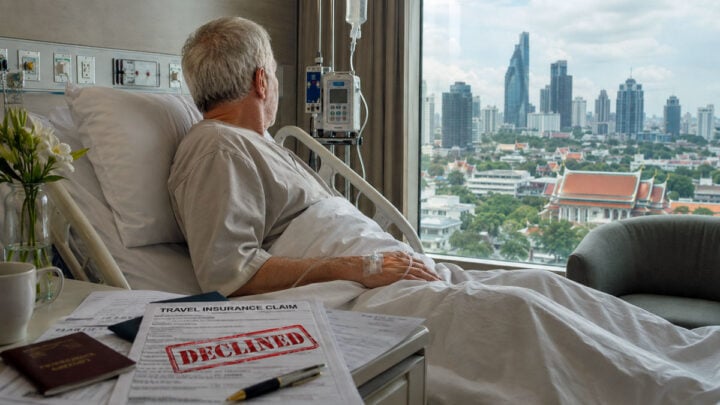
De 67-jarige Belg die in april naar Thailand verhuisde, is vrijdag 18 september overleden aan een agressief non-hodgkinlymfoom, zie https://www.thailandblog.nl/opmerkelijk/verzekeraar-weigert-medische-kosten-van-ernstig-zieke-belg-in-thailand/. Hij lag weken op intensieve zorg in Bangkok Hospital Phuket. De medische rekening liep op tot ongeveer 115.000 euro. De familie zegt dat de verzekeraar dekking weigerde en wil die beslissing juridisch laten onderzoeken.
De man uit Wachtebeke was pas met pensioen toen hij begin april naar Thailand verhuisde. Hij kende het land van eerdere reizen en wilde er zijn nieuwe leven opbouwen. Voor zijn vertrek liet hij zich in België medisch onderzoeken. In Thailand sloot hij volgens zijn familie een uitgebreide ziekteverzekering af.
Midden juni werd hij ziek. Wat eerst op een voedselvergiftiging leek, werd een reeks ziekenhuisopnames en onderzoeken. Op 18 augustus volgde de diagnose non-hodgkinlymfoom. Zijn gezondheid ging daarna snel achteruit. Een maand later stierf hij in Thailand, terwijl het conflict over de vergoeding van zijn behandeling nog altijd niet was opgelost.
Van pensioen naar intensieve zorg
Na de diagnose was de 67-jarige al sterk verzwakt. Terugvliegen naar België was medisch niet verantwoord. Hij bleef daarom in Bangkok Hospital Phuket, waar hij chemotherapie en intensieve zorg kreeg. Op sommige momenten was hij volledig afhankelijk van hulp en sliep hij het grootste deel van de dag.
Dat maakt de timing van zijn ziekte extra wrang. In april begon hij aan zijn pensioen in Thailand, in juni kwamen de eerste klachten en op 18 augustus pas de definitieve diagnose. Er zat nauwelijks tijd tussen het leven dat hij had gepland en de ziekenhuisopname die alles overnam.
Rekening loopt op terwijl dekking uitblijft
De behandeling bracht hoge kosten mee. De familie meldt dat de totale ziekenhuisrekening uiteindelijk opliep tot ongeveer 115.000 euro. Een dochter vroeg zelfs een persoonlijke lening van 50.000 euro aan om een deel van de medische kosten te kunnen betalen.
Tegelijk probeerde de familie geld bijeen te brengen via een steunactie en benefieten. Er werd gezocht naar hulp bij Belgische instanties, naar mogelijkheden voor repatriëring en naar andere financiële oplossingen. Het praktische werk ging door terwijl de patiënt ernstig ziek op intensieve zorg lag. Facturen en betalingsverzoeken kwamen gewoon binnen.
Discussie draait om verzekeringsdekking
De familie zegt dat de verzekeraar weigerde tussen te komen. In een eerdere fase zou als argument zijn aangevoerd dat sprake was van een vooraf bestaande aandoening. De familie stelt dat medische informatie uit België dat tegensprak en zegt daarna met andere bezwaren te zijn geconfronteerd.
Of de weigering juridisch terecht was, staat nog niet vast. De exacte polisvoorwaarden, medische beoordeling en volledige correspondentie zijn niet openbaar. De nabestaanden willen het dossier daarom laten onderzoeken en nagaan op welke contractuele grond de vergoeding is afgewezen.
Voor Nederlanders en Belgen die in Thailand wonen, is juist dat een ongemakkelijke les. Een polis met een ruime dekking zegt weinig zolang je niet weet welke uitsluitingen gelden, hoe bestaande aandoeningen worden beoordeeld, welk maximumbedrag geldt en of langdurige behandeling is gedekt. Bij een rekening van 115.000 euro worden zulke voorwaarden ineens heel tastbaar.
Terugkeer naar België bleek geen uitweg
De familie probeerde ook een medische repatriëring naar België te regelen. Zijn toestand was daarvoor te instabiel. Vliegen werd als levensgevaarlijk beschouwd, waardoor behandeling in Thailand voorlopig de enige reële mogelijkheid bleef.
Dat is precies het soort situatie waarin een verzekeringsgeschil nauwelijks tijd laat. Je kunt de behandeling niet eenvoudig stilzetten terwijl partijen discussiëren over dekking. En je kunt iemand op intensieve zorg ook niet op een lijnvlucht zetten, omdat de rekening te snel oploopt.
Steunactie gaat door na zijn overlijden
Na zijn overlijden veranderde het doel van de steunactie. Het ingezamelde geld is nu bedoeld voor openstaande medische kosten, de crematie, het afscheid en de verdere administratieve afhandeling. De familie wil daarnaast juridische duidelijkheid over de weigering van de verzekeraar.
Op de actiepagina staan kleine donaties van vijf en tien euro naast grotere bijdragen. Dat detail verandert niets aan de rekening, maar laat wel zien hoe breed de familie hulp probeert te verzamelen. De teller stond bij de laatste controle nog ver onder het doelbedrag van 115.000 euro.
Voor veel pensionado’s begint wonen in Thailand met praktische zaken als huisvesting, visum en bankrekening. Deze zaak laat een harder punt zien: een ernstige ziekte kan in een paar weken tijd ook een financieel dossier worden. Wie hier langdurig woont, moet daarom precies weten welke medische risico’s zijn polis wel en niet overneemt.
De 67-jarige Belg kwam in april naar Thailand om van zijn pensioen te genieten en stierf vijf maanden later in een ziekenhuis op Phuket. Zijn familie moet nu tegelijk een afscheid regelen, omgaan met de openstaande kosten en uitzoeken of de verzekeraar terecht weigerde te betalen. Die laatste vraag is nog niet beantwoord.
Bronnen: HLN, Het Nieuwsblad, Redactie24, Steunactie en Thailandblog.
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Leven in Thailand4 november 2026Expats twijfelen aan 90-dagenmelding: Senaat buigt zich over de regel
 Achtergrond4 november 2026Bekende Nederlander op de vlucht: is de Russische maffia actief in Thailand?
 Vliegtickets4 november 2026Oman Air vliegt dagelijks vanaf Schiphol met overstap naar Thailand
 Kort nieuws4 november 2026Thailand nieuws 4 november: China wil vijf Oeigoeren terug, vervoerders eisen goedkopere diesel, projectielen uit Myanmar bij Mae Sot, 108 vluchten geschrapt rond Yi Peng
Een heel trieste situatie. Ik vroeg me af wat er gebeurt als de familie het openstaande bedrag niet kan of wilt betalen?
Wie dit gevolgd heeft wist dat er een dag zou komen dat dit nieuws over het overlijden van Philippe zou aankomen.Wat kunnen we meer zeggen dan onze oprechte meeleving te betuigen aan zijn familie en vrienden. Hij was zo graag in Thailand en wilde er zo ontzettend hard genieten van zijn oude dag. Het is dan ook onvoorstelbaar hard en oneerlijk dat een agressief non-hodgkinlymfoom zo plotseling en veel te vroeg een einde heeft gemaakt aan die droom. 67 jaar is geen leeftijd om afscheid te moeten nemen. Bovenop het onbeschrijfelijke verdriet is er dan ook nog eens dat de verzekeringspolis niet in orde bleek te zijn door een weigering van de maatschappij. Dat jullie nu als familie achterblijven met een torenhoge ziekenhuisfactuur van 115.000 euro maakt deze tragedie des te zwaarder en onrechtvaardiger. Het is stuitend dat jullie, naast dit grote verlies, ook nog met deze financiële nachtmerrie geconfronteerd worden.Ik wil jullie heel veel sterkte, moed en kracht toewensen in deze ongelooflijk zware periode. Woorden schieten tekort, maar moge de mooie herinneringen aan hem, jullie gaandeweg wat troost bieden.Met oprechte en meelevende groeten.
Ronny Phang-Khen neemt wel een heel ruim voorschot op de conclusies van een onderzoek dat nog moet beginnen. De opmerking “Dat de verzekeringspolis niet in orde bleek te zijn door een weigering van de maatschappij…” is nog lang niet bewezen. Misschien heeft die verzekeraar wel gelijk.
Los daarvan is dit een ongemeen trieste aangelegenheid. Niet alleen zijn ziekte en overlijden maar daarnaast ook de onzekerheid of je wel op een polis kunt vertrouwen.
Idd Erik, dat heb ik foutief verwoord. Had beter de uitgebereide versie die in mijn hoofd zat erbij geschreven. De verzekeringpolis bij Pacific Cross Health Insurance was gestart op 10 april, Philippe zat nog in de wachttijd van 120 dagen. Komt er nog bovenop bij dat in eerste instantie gedacht werd aan een voedselvergiftiging en de officiële diagnose van lymfeklierkanker pas later (medio augustus na een biopsie) volledig werd vastgesteld. Dus op het moment dat de medische problemen en de ziekenhuisopnames in Thailand begonnen zat hij nog in de wachttijd, vandaar de weigering.
Dit is wat ik heb kunnen lezen in de media.
Triestige zaak uiteraard mr volgens wat de dochter verklaard heeft op fb pagina zou het gaan om de wachttijd. Dit had overbrugt kunnen worden dr een reisverzekering vr de eerste 3 maanden af te sluiten, pas uitschrijven eens je gedekt bent . Iets wat velen over het hoofd zien en in vele commentaren gelinkt wordt aan Thailand, wat totaal fout is daar je dit in alle verzekeringen tegenkomt, ik dacht zelf dat het een internationale maatschappij was dat de brave man gekozen had. Hopelijk laten ze het lichaam vrij na betaling van een deel vd rekening want dat is nog zo iets. Ook hadden de kosten kunnen geremd worden dr hem nr een staats ziekenhuis over te brengen dat had al een pak geld gescheeld.
Pacific cross is een Thaise polis, normaal met medische keuring vooraf.
Dat het triest is voor de man en zijn nabestaanden is iets wat zeker is dus wens een ieder sterkte in deze moeilijke tijd .Als je de media opent zie je vele berichten over deze man ,er worden zoals vaker regelmatig inzamelingsacties gehouden …Echter :: wat ik nog steeds niet kan vinden waarom de verzekering niet betaald .Zou het aan de man liggen en heeft de verzekering wellicht gelijk .. Is hij daadwerkelijk op de dag dat hij ziek werd verzekerd of had hij een bepaalde wachttijd voordat de verzekering intrad ?? Denken vele dat de verzekering dan maar uit coulance moet betalen omdat het diep triest is voor deze man ?? Helaas zoals overal werkt dit niet zo .Het zijn de keiharde feiten die tellen .. Daarom nog steeds de vraag waar nog niemand antwoord op heeft gekregen ::: WAAROM betaald de verzekering niet ?/
Is familie verantwoordelijk voor schulden van overledene?
Ik heb even gezocht met AI:
Volgens het Thaise erfrecht (Section 1601 van de Thai Civil and Commercial Code) zijn erfgenamen niet persoonlijk aansprakelijk voor de schulden van de overledene buiten de waarde van de nalatenschap die zij ontvangen.Het Thaise ziekenhuis kan in rechte proberen de €115.000 te verhalen, maar alleen op de bezittingen die de overledene in Thailand (of daarbuiten) had (zoals een Thaise bankrekening, een auto of een condominium).
Als de overledene geen bezittingen had, blijft het ziekenhuis met de oninbare schuld achter. Zij kunnen dit wettelijk niet verhalen op familieleden in België, tenzij een familielid vooraf een document heeft getekend (zoals een garantstelling bij opname in het ziekenhuis).
Belangrijke valkuilen en risico’s
Garantstelling bij opname: Vaak moeten familieleden bij een spoedopname in een Thais privéziekenhuis documenten tekenen. Als een familielid getekend heeft als borgsteller (guarantor) voor de medische kosten, is die persoon wél contractueel aansprakelijk, ongeacht het erfrecht.
Repatriëring van het lichaam: Het ziekenhuis of de Thaise autoriteiten kunnen weigeren het lichaam vrij te geven voor repatriëring of crematie zolang de openstaande rekening niet is voldaan of er geen regeling is getroffen. Dit is vaak een emotioneel pressiemiddel richting de familie.
Belgisch recht:
De familie heeft drie opties wat betreft de nalatenschap:
Verwerpen (Weigeren): Als de familie de erfenis officieel verwerpt, zijn zij op geen enkele manier aansprakelijk voor de openstaande ziekenhuiskosten of andere schulden. De schuldeisers (het Thaise ziekenhuis) kunnen dan geen aanspraak maken op het privévermogen van de kinderen of partner.
Let op: je mag dan ook geen bezittingen (zoals een auto, geld of spullen) van de overledene meenemen of verkopen, want dat kan gezien worden als stilzwijgende aanvaarding.
Aanvaarden onder voorrecht van boedelbeschrijving:
De schulden worden eerst afbetaald met het bezit van de overledene. Blijft er daarna nog schuld over? Dan hoeft de familie die niet zelf te betalen. Blijft er geld over? Dan krijgen de erfgenamen dat.
Zuiver aanvaarden: Als de familie de erfenis zonder voorbehoud accepteert, worden zij wél persoonlijk verantwoordelijk voor alle schulden, ook als die hoger zijn dan de bezittingen
Eerst en vooral veel moed aan de familie
Maar toch heb ik vragen over deze zaak ik begrijp dat hij zoals velen van ons thailand een paradijs vind
Maar als je weet dat de gezondheid niet zo rooskleurig is toch nadenken om naar daar te gaan .
Wat de verzekering betreft die gaan niet zomaar betalen als je dingen verzwijgt voor je deze afsluit .
Triest dat het zo afloopt. Ik hoop dat de familie een oplossing vindt. Zijn er Thailand bloggers die namen van betrouwbare en deskundige advocaten kennnen die in een derglijke situatie misschien van ondersteuning kunnen zijn?
Op de eerste plaats gecondoleerd met het overlijden van Philippe. Destijds is er een crowdfunding gestart waaraan ik ook heb gedoneerd. Misschien een idee om nog iets te doneren. Alle beetjes helpen en steun aan de familie.
Het staat alvast nog open
https://steunactie.be/actie/help-ons-papa-de-medische-zorgen-krijgen-die-hij-nodig-heeft/-72699
Momenteel 12 232 Euro of 11 procent van het doelbedrag
Wat nu weer eens blijkt is dat je ook al niet meer op verzekering maatschappijen kan vertrouwen.
Misschien is het dan toch beter mits uiteraard zelf over voldoende financiële middelen te beschikken.
De rekening in geval het medische noodlot toeslaat, alles zelf te betalen en niet je centjes te verliezen aan torenhoge premies.
Waarvan je als voorbeeld deze posting mag geloven, je zelf als nog met de rekeningen geconfronteerd wordt.
Verzekeringen maatschappijen zijn er voor om winst te maken voor hunner aandeel houders.
Want ook hier geld het gezegde, bij het verlaten van de markt leert men pas de koopman kennen.
En wederom waarom altijd weer naar de Bangkok groep hospital toe gaan, je weet als je daar eenmaal binnen stapt de toestand van je creditcard belangrijker is dan je kwaal.
Janneman.
Beste Jan, vanaf jouw eerste zin klopt het niet. Het is je vergeven. In de teksten staat te lezen dat er een wachttijd geldig was van 120 dagen. Zoals je weet zijn zorgverzekeringen in Thailand kapitaalverzekeringen. Je spreekt een bepaald bedrag af waarmee kosten/ziekenhuis/behandeling/facturen worden betaald. De inhoud van de polis zowel als voorwaarden tot de uitbetalingen zijn van tevoren bekend. Overigens heeft het niets met Thailand te maken, want het zijn internationale bedrijven die dit soort verzekeringen aanbieden. Zou je in Australië, Zambia of Canada wonen, krijg je ook met dit type en soort van zorgverzekeringen te maken. De grote fout die men maakt is te denken dat een zorgverzekering handelt zoals bekend vanuit de eigen NL of BE situatie.
Na mijn posting las ik pas van die 120 dagen wacht tijd, maar de rest van mijn verhaal daar blijf ik bij.
Komt ook nog bij dat het slachtoffer in Thailand is gaan wonen met zo te zien weinig financieel vlees op zijn botten.
Want anders bij zulk soort tegenvallers had hij zelf de rekening nog kunnen betalen uit eigen middelen.
Daarom adviseer ik een ieder die hier permanent wil gaan wonen zorg dat je er financieel gezien behoorlijk wat achter de hand hebt.
Sommigen denken dat ze hier kunnen verblijven met een AOW en een pensioentje.
Want niet alleen tegen vallende medische kosten kunnen je hier tot de bedelstand brengen maar denk ook maar eens als je voor schade aansprakelijk wordt gesteld aan derden door wat voor oorzaak dan ook.
Ik ken een verhaal uit eigen omgeving om als voorbeeld te noemen, van een farang met een loslopende hond die een behoorlijk ongeval veroorzaakte met een brommer, hij heeft de berijder van die brommer een aanzienlijk bedrag moeten uitkeren.
Jan Beute.
Jan Beute, een waar woord. Ook ik raakte in 2006, in Thailand, mijn NL ziektekostenpolis kwijt door de (toen) nieuwe zorgverzekeringswet en stond voor de keuze: verzekeren of niet. Het werd ‘niet’ want ik had medisch al wat gehad, kreeg een uitsluiting en een hogere premie.
Toen (huid)kanker na drie operaties in Thailand hardnekkig bleek en daarnaast mijn mobiliteit zwaar afnam (versleten werk…) ben ik naar NL teruggegaan, heb Thais huis en haard aan mijn (nu) ex gegeven en heb ex en pleegzoon met een basisbedrag onderhouden tot hij 20 was en ging werken. Kreeg in NL huidtransplantaties en die plek is nu vier jaar rustig. Ben bijna 80 en nog eens emigreren naar Thailand doe ik niet meer maar diep in mijn hoofd brandt nog een lampje ‘Frankrijk…’ en daar ben ik op basis van EU-recht verzekerd.
Beste janneman, ieder heeft zijn eigen gelijk. Maar wat Wout schrijft over zorgverzekeringen in TH is waar. Het zijn kapitaalverzekeringen. Je spreekt een bedrag af waarmee rekeningen van behandelingen worden betaald volgens polisvoorwaarden. De aanbieders waar farang het meest gebruik van kunnen maken zijn van meestal van internationaal operende maatschappijen. Een voorbeeld waarbij heel goed te zien is welke kapitalen kunnen worden verzekerd tegen welke premies, is op deze PDF te zien: https://www.wrlife.net/documents/WRLIFE-THAILAND-COVER-PRICING.pdf
Ik zakl je een ander triest geval voorleggen: een goede kennis van me, oud-ambtenaar van de provnicie N-Br ging op 64 jarige leeftijd met vroegpensioen en definitief wonen in TH. Hij was sinds jaar en dag getrouwd met een TH vrouw uit NongKhai. Ze hadden 3 kinderen. Hij kwam al geregeld in TH. Zij was een oud-klasgenote van mijn vrouw, en beiden kwamen dan bij ons een weekje logeren.
Twee jaar eerder (62 jaar oud) kochten zij van haar buren grond en wilden ze een mooi optrekje bouwen. Hij ging alle voorbereidingen doen inclusief een zorgverzekering. Omdat hij ten tijde van afsluiten 62 jaar was, vielen de premies mee.
Hij is wegens hartfalen overleden op 66 jarige leeftijd, 2 jaar na zijn emigratie, na een lang ziekbed, vele ingrepen en behandelingen, veel en vaak in het ziekenhuis gelegen. Tot op de laatste baht zijn alle rekeningen betaald. Omdat aan alle polisvoorwaarden gelukkigerwijs was voldaan.
Maar uiteraard: hoe ouder hoe duurder. Hoe meer aandoeningen, hoe meer uitsluitingen. Hoe meer claims, hoe meer kans op stopzetting of forse ophogingen van premies. Betrokkene uit het artikel zat nog in een wachttijd. Hoe triest kan het zijn. Maar het betekent in ieder geval dat iemand die overweegt naar TH te emigreren NIET op de dag van emigratie dan pas een zorgverzekering zou moeten afsluiten.
Tot slot: jouw advies dat “iemand die hier permanent wil gaan wonen zorg dat je er financieel gezien behoorlijk wat achter de hand hebt”, is niet opportuun want niet iedereen is in die omstandigheden.
Je schrijft “Tot slot: jouw advies dat “iemand die hier permanent wil gaan wonen zorg dat je er financieel gezien behoorlijk wat achter de hand hebt”, is niet opportuun want niet iedereen is in die omstandigheden”
Ik denk toch dat het dat is wat Janneman dan bedoelt. Als je niet in die omstandigheden bent, dan moet je misschien overwegen om het niet te doen.
Midden juni werd hij ziek. Wat eerst op een voedselvergiftiging leek, werd een reeks ziekenhuisopnames en onderzoeken.
Hoe lang is men blijven hangen bij voedselvergiftiging? Hoe lang heeft het geduurd voordat men ging zoeken naar kanker? Agressieve vorm, dan heb je niet veel tijd, wat dus blijkt en ik vaker heb gehoord.
Dan maar tegen aanval beginnen op ziekenhuis, incompetentie. Immers het gaat om een leven en daarnaast nog de rekening van maar liefst 115000 euro. De wereld draait gewoon door.
Hoe zit dat in het tijdsframe?
Je zal als nabestaanden, moeten reageren, ook al zit je nog wellicht in de rouw. Ik ken het.
Niet lang geleden werd een Thaise man naar huis gestuurd met borstpijn en thuis, weg gestuurd, gestorven aan hartaanval.
Jan Beute zegt het zoals het is. Verzekering betekent betalen en nooit betaald krijgen.
Ja, voor een asperientje misschien, mits dat in eigen risico zit weer.
Met nu weer de verhoging van verzekering en eigen bijdrage gaan mensen niet verder met een kwaal.
Kijken het aan, want anders gaat het geld kosten, immers eigen bijdrage (nog) 400 euro nu gesteld.
In Nederland hebben 1,7 miljoen mensen het financieel zwaar. Er leven 551.000 mensen in armoede.
Start je een verzekering, dan weet de verzekering dat ze wellicht eens moeten gaan betalen en wil dat zoveel mogelijk voorkomen. De zg kleine lettertjes.
En sorry, ook doctoren zullen een slaatje willen slaan uit jouw ongemak ondanks hun eed.
Times are changing. Medische hulp een booming business, heb je geld dan leef je wellicht langer.
Voor mij is dit alles een gegronde reden om me niet te laten verzekeren.
Heb ik een behandeling nodig die té duur is in een Thais ziekenhuis, dan ga ik wel terug naar mijn eigen land. En lukt dat niet meer, dan schuiven ze me maar in de verbrandingsoven, mij niet gelaten. Maar me financieel pluimen, nee, daar komt niets van in huis.