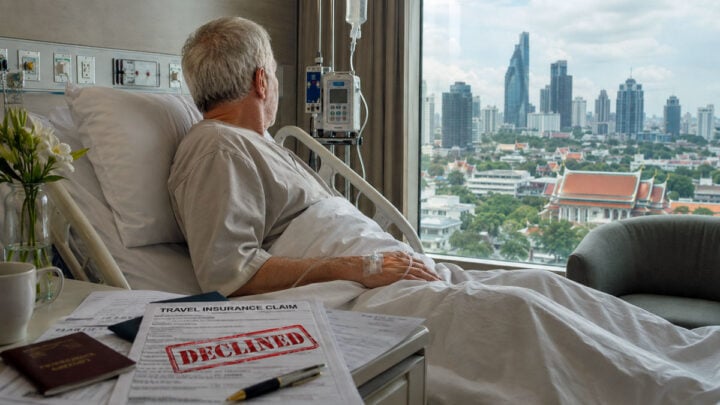
Philippe De Budt uit Wachtebeke was pas met pensioen en verbleef in Thailand, een land waar hij na eerdere bezoeken erg aan gehecht was geraakt. Tijdens zijn verblijf ging zijn gezondheid echter sterk achteruit. Onderzoek in een ziekenhuis wees uit dat hij non-hodgkinlymfoom heeft, een vorm van lymfeklierkanker.
Volgens zijn familie was hij op het moment van de diagnose al zo verzwakt dat terugkeer naar België geen reële mogelijkheid meer was. Vliegen zou medisch te riskant zijn. Daardoor is hij voor zijn behandeling aangewezen op een ziekenhuis in Bangkok.
Daarmee ontstaat een tweede probleem: de rekening.
Verzekeraar weigert voorlopig tussenkomst
Voor zijn vertrek had de Belg een reisverzekering afgesloten. Juist bij een ernstige ziekte in het buitenland verwacht je dat zo’n verzekering financiële bescherming biedt. Toch wil de verzekeraar volgens Belgische media voorlopig de kosten niet vergoeden.
Waarom de maatschappij precies weigert te betalen, is uit de beschikbare berichtgeving niet volledig duidelijk. Daardoor valt ook nog niet vast te stellen of de verzekeraar zich bijvoorbeeld beroept op een bestaande medische aandoening, een uitsluiting in de polis of een andere verzekeringsvoorwaarde.
Dat onderscheid is belangrijk. Een verzekeraar kan een medische claim niet zomaar weigeren. De dekking wordt bepaald door de exacte polisvoorwaarden en door de medische omstandigheden rond het ontstaan van de ziekte.
Bestaande aandoeningen kunnen problemen geven
Bij reisverzekeringen zitten vooral rond bestaande of eerder bekende aandoeningen belangrijke beperkingen. Een ziekte die al voor vertrek bekend was, hoeft bijvoorbeeld niet automatisch volledig gedekt te zijn. Sommige verzekeringen vergoeden een onverwachte verslechtering wel, maar stellen daarbij voorwaarden. Zo kan worden verlangd dat de aandoening voor vertrek stabiel was en dat er geen duidelijke medische reden bestond om de reis af te raden.
Verzekeraars mogen bovendien medische informatie opvragen wanneer die nodig is om te beoordelen of een schadegeval onder de polis valt. Daarbij kan het bijvoorbeeld gaan om eerdere diagnoses, onderzoeken en behandelingen.
Voor reizigers betekent dit dat alleen de tekst ‘medische kosten in het buitenland gedekt’ weinig zegt. Juist de uitsluitingen bepalen wat een verzekering werkelijk waard is.
Medische behandeling in Thailand kan duur worden
Bij een korte ziekenhuisopname blijft een discussie met een verzekeraar soms nog financieel te overzien. Bij kanker ligt dat anders.
Diagnostiek, ziekenhuisopname, medicatie en verdere behandeling kunnen langdurig noodzakelijk zijn. Zeker in particuliere ziekenhuizen in Bangkok kunnen de bedragen daardoor snel oplopen. Bovendien kan iemand die medisch gezien niet mag vliegen, ook niet eenvoudig besluiten de behandeling in Nederland of België voort te zetten.
Een reisbijstandsverzekering kan bij een gedekt schadegeval medische behandeling, ziekenhuisopname en eventueel repatriëring regelen. Maar verzekeringen kennen onderling grote verschillen.
Zo kunnen er maximale vergoedingen gelden voor medische kosten. Volgens de Belgische verzekeringssector lopen die bij sommige contracten uiteen van ongeveer 50.000 tot 250.000 euro, terwijl ruimere verzekeringen geen vaste limiet hanteren.
Controleer meer dan alleen het verzekerde bedrag
Voor Nederlanders en Belgen die langere tijd in Thailand verblijven, zit daar een belangrijke waarschuwing in. Controleer niet alleen óf medische kosten zijn verzekerd. Kijk ook naar de maximale reisduur, het verzekeringsgebied, bestaande aandoeningen, medische uitsluitingen en het maximale bedrag dat wordt uitgekeerd.
Vooral bij overwinteraars en mensen die maanden achtereen in Thailand verblijven kan de maximale reisduur een valkuil zijn. Een jaarlijkse reisverzekering betekent namelijk niet automatisch dat iedere reis een heel jaar mag duren.
Ook de definitie van een bestaande aandoening verdient aandacht. Wie medicijnen gebruikt, onder controle staat van een specialist of kort voor vertrek onderzoeken heeft ondergaan, doet er verstandig aan vooraf schriftelijk te laten bevestigen hoe de verzekering daarmee omgaat.
Een premie van enkele tientallen of honderden euro’s lijkt misschien belangrijk wanneer je polissen vergelijkt. Bij een ernstige ziekenhuisopname aan de andere kant van de wereld blijken een paar regels in de polisvoorwaarden uiteindelijk veel belangrijker.
Bronnen:
- Nieuwsblad, 29 augustus 2026 – Philippe (67) vecht in Thais ziekenhuis tegen kanker, maar verzekering wil niet betalen
https://www.nieuwsblad.be/binnenland/philippe-67-vecht-in-thais-ziekenhuis-tegen-kanker-maar-verzekering-wil-niet-betalen-ik-weet-niet-waar-dit-zal-eindigen/160688831.html - Europ Assistance België – Zijn voorafbestaande ziekten gedekt?
https://www.europ-assistance.be/nl/faq-details/3967322/zijn-voorafbestaande-ziekten-gedekt
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Geld en financiën14 oktober 2026Bank of Thailand houdt rente op 1 procent en remt verdere verlagingen: baht blijft sterk
 Opinie14 oktober 2026TB-opinie: vertrekbelasting – de minister wil dat je minder reist en noemt dat een plan om het toerisme te helpen
 Opmerkelijk14 oktober 2026Belgische topduiven gaan in de verkoop: Sven Fierens kiest voor nieuw leven in Thailand
 Nieuws uit Thailand14 oktober 2026Portugese vrouw op Phuket opgepakt na bijna vijf jaar overstay
Wat ik hier mis is het advies van de behandelend arts over de risico’s van vliegen. De familie vindt…. En wat zegt de arts? Hopelijk krijgen we het vervolg ook te lezen.
Voorzeker zal iedere Thaise arts in eer en geweten je al of niet toelaten het land te verlaten, zeker als je aanwijst dat je in België goedkoper geholpen wordt. Een Thais ziekenhuis kan je niet dwingen hun zorg te laten uitvoeren als jij niet wilt!
Blijft de ziekteverzekering…
Na de covid hebben de meeste verzekeringen hun vrijgevigheid teruggedraaid tot de grenzen van Europa. Dus alleen nog de ziekteverzekering jaarlijks alleen in Europa + de Magreblanden – toch een ander continent…?
Je moet dus een extra reisverzekering nemen, bv op jaarcontract. Pokkenduur. Buiten Europa blijft die dus maar 3 maanden geldig. Dan moet je dag per dag verlengen.Je verzekering blijft maar 3 maanden geldig.
Conclusie: de bestaande verzekeringen, officiële of private, komen belange na niet meer toe om met een gerust hart vanaf 3 maanden in Thailand te blijven.
Tenzij je natuurlijk een pensionado met pakkenvol zwart geld bent, die het op je levenstijd niet meer opkrijgt.
Als betrokkene enkel met een reisverzekering in TH verblijft, wil dat zeggen dat hij NIET als langdurig gepensioneerde aan te merken is, en dus ook niet uit BE uitgeschreven, en derhalve aanspraak kan maken op de ziektekostenvoorzieningen aldaar. Elke BE-onderdaan is, net als de NL’er, wettelijk verplicht aangesloten bij de verplichte ziekte- en invaliditeitsverzekering (ZIV). In de tekst wordt over dit thema niets vermeld. De procedure is dat eerst de zorgverzekeraar wordt aangesproken, en daarna de reisverzekering. Volgens mij is het MUTAS die coördineert.
Indien betrokkene WEL permanent in TH woont en (dus) geen BE-zorgverzekering, en meende met een reisverzekering wel (meer dan) voldoende gedekt te zijn tegen eventuele ziektekosten, dan heeft hij willens en wetens grote risico’s genomen, (naar nu blijkt), te meer daar ook op Thailandblog tot in den treure wordt gewaarschuwd tegen het onverzekerd zijn na uitschrijving. Een reisverzekering geldt toerisme, niet emigratie.
Die verplichte verzekering dekt toch nooit reizen buiten Europa
Solidaris Vlaanderen wereldwijd via MUTAS voor verblijven tot 3 maand.
Denk de spoorwegen ook.
Andere mutualiteiten niet.
Ik Nederland wel als u wereldwijd aan zet, althans bij mijn verzekering
De basis zorgverzekering dekt standaard spoedzorg in buitenland, ook Thailand. Daarvoor hoef je niets aan te zetten. Wel bij de reisverzekering opletten dat je kiest voor wereld dekking.
Met alleen AOW woonend in thailand met thaise vriendin krijg je samenwonen AOW met paar jaar aftrek vanwege buitenland wonen ongeveer eur 900,-.
Hiervan is het moeilijk rond komen bij 73 jarige leeftijd wanneer je ziektekostenverzekering bijna 300 eur bedraagt en wanneer je in het ziekenhuis komt niet zeker weet of men de behandeling vergoed
Hierom desgevraagd niet verzekerd in Thailand niet uit onwil maar uit noodzaak geboren .
Er zijn duizenden Nederlanders en Belgen die met hetzelfde dilemma zitten ,daarbij zou het beter zijn
Gepensioneerde mannen met alleen een AOW in Thailand gewoon alleenstaande AOW uit te keren wat veel ellende en romslomp zou besparen ook kostenbesparing van miljoenen voor controleteams niet meer nodig.
Afijn voor mij persoonlijk is gewoon leven met de dag net als een vlinder en wanneer de dag komt dat grote kosten arriveren door opname accepteren dat dit niet gaat en contact opnemen met een nabije tempel voor laatste eer etc kost totaal ongeveer 5000 baht ongeacht leeftijd.
Er is een tijd van komen en gaan en op dat moment zal de tijd van gaan zijn gekomen.
Hallo
Een tijd van komen en gaan in dit geval is nogal cru uitgedrukt maar dit is de realiteit.
Veel moed aan deze man..sterven in thailand is beter dan in belgie .
Groeten .
Wat voor onzin leest een mens hier toch allemaal . Sommige reacties zijn zo hallucinant onjuist en waanzinnig dat ze wel geschreven lijken onder invloed van yaaba. Ik werkte 32 jaar in die branche en het is op basis van de beschikbare informatie onmogelijk om in dit familierelaas enige logica of volledigheid te ontwaren .De algemene regels zijn al vele keren op TB uitgelegd door de specialisten en ook hier gedeeltelijk herhaald.
Het heeft en ik heb ook totaal geen zin om ze ongevraagd nog een keertje in zijn geheel te overlopen. Vroeger zou ik contact opgenomen hebben met de familie om ze desgewenst stap voor stap, gratis uiteraard proberen te helpen Maar ik heb geleerd (ook hier) dat als het over Thailand gaat men vaak enkel wil horen wat men wil horen en er dingen worden verzwegen. Als iets niet gaat of kan of ik wijs op eventuele lacunes in het verhaal wordt dat niet aanvaard of gewaardeerd Ook in strikt feitelijke kwesties. En dat staat iedereen uiteraard volledig vrij. Hoe dan ook wens ik iedere betrokkene oprecht veel sterkte en succes toe!
Rudy, jouw reactie deed mij goed. Mooi om te lezen hoe hulpvaardig jij was en alle begrip dat je nu, door jouw ervaringen, wat terughoudendheid in acht neemt. Verder sluit ik mij bij je aan bij je wensen aan de betrokkenen.
Je BE zorgverzekering geldt helemaal NIET in Thailand of voor de meeste landen buiten Europa. Dus deze komt in elk geval nooit tussen in die landen erbuiten
Zoals ik al eerder zei voor Thailand nog Solidaris Vlaanderen en ik denk de spoorwegen ook en dit voor een verblijf van max 3 maand.
Maar de andere zijn iet zomaar beperkt tot Europa. Dat is wat kort door de bocht.
Het hangt ook van je situatie af en zelfs van vertrek en eindpunt als het een schip betreft.
Om CM als voorbeeld te nemen en ik denk dat de andere iets gelijkaardigs toepassen
zie statuten https://cm-mc.bynder.com/m/5510383eeaa9d07d/original/Statuten-reisbijstand.pdf
Geografische dekking
Voor Rechthebbenden die recht geven op kinderbijslag of Groeipakket is de geografische dekking
wereldwijd.
Voor Rechthebbenden die geen recht geven op kinderbijslag of Groeipakket is de geografische
dekking beperkt tot volgende landen, eilanden, gebieden of regio’s:
Ålandseilanden, Albanië, Algerije , Andorra, Azoren, Balearen, Bosnië-Herzegovina , Bulgarije, Canarische Eilanden, de enclave Ceuta-Melilla, Corsica, Cyprus, Denemarken, Duitsland, Egypte, Estland, Faeröer eilanden, Finland, Frankrijk, Gibraltar, Griekenland, Groenland, Guadeloupe, Frans Guyana, Hongarije, Kanaaleilanden, Kroatië, Ierland, IJsland, Israël, Italië, Jordanië, Kosovo, Letland, Libanon, Libië, Liechtenstein, Litouwen, Luxembourg, Madeira, Eiland Man, Malta, Marokko, Martinique, Mayotte, Monaco, Montenegro, Noord-Macedonië, Noorwegen, Oostenrijk, Palestijns Gebied, Nederland, Polen, Portugal, Tsjechië, Réunion, Roemenië, Saint-Martin, San Marino, Sardinië, Servië, Sicilië, Slovakije, Slovenië, Spanje, Syrië, Tunesië, Turkije, Vaticaanstad, Verenigd Koninkrijk, Zweden en Zwitserland.
In geval van medische zorgen aan boord van een schip is de dekking gegarandeerd wanneer het
vertrek- en eindpunt van de bootreis van het Lid zich bevindt binnen de hierboven opgesomde
landen, eilanden, gebieden of regio’s.
Vind het ook gek dat hij niet direct terug naar Belgie is gevlogen. Lymfeklierkanker kan er wel op in hakken maar toch, hangt natuurlijk af van de actuele bloedwaarden en het oordeel van de behandelend arts. Die moet de Fit-to-fly verklaring invullen. Hij kan ook te lang gewacht hebben en er al een hele tijd mee hebben rondgelopen en pas naar het ziekenhuis is gegaan toen het echt niet meer ging. In het Nieuwsblad staat dat hij midden juni klachten kreeg, na 2 maanden komen ze met de diagnose en nu 2 weken verder is hij te zwak.. Tja, hoop voor hem dat het dan met de verzekering goed komt.
De man was op pensioen en wilde in Thailand gaan wonen. Volgens wat ik in de kranten kan lezen was hij begin april naar Thailand gegaan. Voor zijn vertrek liet hij zich in België uitgebreid medisch onderzoeken en sloot hij in Thailand een uitgebreide ziekteverzekering af. Alles leek in orde. Hij vertrok gezond en vol plannen voor een nieuw hoofdstuk in zijn leven. Als hij dan toch nog een wachtperiode had is dat brute pech. Zoals hier al is aangegeven, je moet het hele verhaal horen, eenzijdige berichtgeving in de media is niet altijd het hele verhaal. Dit neemt natuurlijk niet weg in welke moeilijke situatie de man nu zit. Daarbij is het ook zo dat hij in een prive hospitaal ligt, het Bangkok Hospital Phuket, heb dit gelezen op https://steunactie.be/actie/help-ons-papa-de-medische-zorgen-krijgen-die-hij-nodig-heeft/-72699
Hoe lang is hij al in Thailand? Toerist of min of meer permanent woonachtig?
Het triestige van al die verhalen is dat men altijd maar de halve waarheid vertelt.
Het is niet aan ons om te oordelen. We weten niet eens wat de motivatie is van de verzekering en wat de behandelende artsen al dan niet hebben aangevoerd. Vaak is er veel meer aan de hand dan wat in een krantenartikel of op sociale media wordt verteld.
Dat neemt natuurlijk niet weg dat het bijzonder schrijnend is wanneer een doodzieke patiënt in het buitenland de nodige zorg dreigt te moeten missen. Maar zonder het volledige dossier en de argumenten van alle betrokken partijen kennen we simpelweg niet het volledige verhaal.
Op deze link brengt het verhaal meer duidelijkheid denk ik
In het kort komt het er op neer dat die aandoening tijdens de wachtperiode van 120 dagen werd vastgesteld en dat de verzekering Pacific Cross Health Insurance zegt dan hij dan nog niet gedekt was hiervoor.
https://www.hln.be/lochristi/philippe-67-verhuisde-naar-thailand-voor-beter-leven-nu-vecht-hij-er-tegen-kanker-waarom-komt-verzekering-niet-tussen-papa-is-aan-het-sterven~af34293c/
Het artikel hier is niet correct De man had een ziekte verzekering v 3000 euro jaar premie afgesloten en geen reisverzekering. Het zou gaan over de 120 dagen wachttijd.. Zijn dochter heeft dat vermeld in een reaktie op fb.
Blijft een vreemd verhaal. Hij woont in BE en is er gewoon verplicht verzekerd. Hij besluit langdurig naarTH te vertrekken en zegt zijn ziekteverzekering op. Daarna sluit hij een nieuwe verzekering met wachttijd van 120 dagen/4 maanden. Een reisverzekering moet dan onverhoopte calamiteiten dekken. Niet dus!
Als hij ingeschreven blijft in België kan hij zijn mutualiteit (ziekenkas) niet stopzetten want die is verplicht.
Hospitalisatieverzekering daarentegen is niet verplicht.
Een reisverzekering in België afsluiten kan natuurlijk dan ook nog maar is niet verplicht
Ik ben 2 jaar geleden met spoed geopereerd in Thailand
Ik kreeg ineens enorme buikpijn en toen bleek
mijn blinde darm kapot te zijn …oops
Geen enkele probleem ervaren met de zorg
en reis verzekering uit Nederland (FBTO)
Alles werd in werking gezet en meteen vergoedt aan
het ziekenhuis in Bangkok
Tevens de week verlenging in het Hotel en de nieuwe
terug reis per 1e klas (verplicht door arts)
Unieke ervaring en voel me ook erg veilig hierdoor
Koninklijk hoor! Had je naast de basisverzekering alleen de module “zorg in buitenland – wereld” ?
Inderdaad eerst op Mutas beroep doen indien hij aangesloten is bij Solidaris en dan op de reisbijstandsvezekering. Indien men uitgeschreven is uit Belgie kan men geen reisbijstandsverzekering in Belgie onderschrijven. Hij was nog niet zo lang in thailand dus denk ik dat hij de aandoening reeds had voor zijn vertrek
Als je een reisverzekering hebt contacteer je best meteen die reisverzekering.
Uiteindelijk gaan die toch ook eerst je mutualiteit aanspreken en wat niet terugbetaald wordt door die mutualiteit zal die reisverzekering dan vergoeden.
Gaat nu in eerste instantie niet om het hoe en waarom maar om het helpen van deze man. Dat kan via gestarte crowdfunding gelezen op https://steunactie.be/actie/help-ons-papa-de-medische-zorgen-krijgen-die-hij-nodig-heeft/-72699 (zie reactie Ronny Phang-Khen hierboven). Daarna pas oordelen. Vr groet.
“Daarna pas oordelen”.
En waarom zou dat al niet gebeurd zijn door lezers die hier reageren?
In 2013 werd bij mij hartritmestoornissen vastgesteld in pattya Bangkok hospitaal.Ik mocht in geen geval nog de vlieger op en moest daar een hartablatie ondergaan.Kostprijs was 600.000 bath.Ze vroegen of ik dat kon betalen of als ik verzekerd was?Ik was verzekerd en toen kwam Mutas nog rechtstreeks tussen beide.Ik kontakteerde Mutas en kreeg een email dat ze garant stonden voor 1.000 000 bath,ook het hospitaal kreeg deze email.e ‘Anderendaags ging ik terug naar het hospitaal en er werd mij gezegd dat er een probleem was opgetreden.Er moest nu een team van Bankok komen en dat de kost nu 1.000 000bath was,tja had de verzekering gezegd dat ze garant stonden voor 1.500 000 bath was het denkelijk ook die prijs geworden.Ik nam telefonisch kontakt met een proffessor werkzaam in AZ sint Jan in Brugge,aangezien ik bloeververdunners nam zei hij dat ik gerust mocht vliegen,geen probleem.week later was ik in Belgie,tests gedaan en inderdaad hartritmestoornissen.De ablatie laten doorgaan in AZ Sint Jan,volledig betaald door mijn hospitalisatie verzekering,doch totale kostprijs was 246000 BEF ongeveer zelfde bedrag in bath.Zo zie je maar hoe je als buitenlander opgelicht word in Thailand.
Als een specialist in Thailand een patiënt explicit verbiedt om te vliegen dan wordt dit blijkbaar nergens geregistreerd. Dan kan je blijkbaar gewoon het vliegtuig op om een behandeling te laten uitvoeren in eigen land? Of ben ik verkeerd?
In het medische verslag als het goed is, Mark [ geregistreerd] als er wel gevlogen wordt en je krijgt medische problemen zal de verzekering bij controle niet tot betaling over gaan.
Zoals bij zoveel problemen, de verzekering heeft het laatste oordeel door niet te betalen.
Dikke pech of de regels bewust negeren is eigen rekening.
Maar je stapt ook niet zomaar een vliegtuig in als je er uit ziet als een wrak, dan vragen ze om een medische verklaring (een Fit to Fly-verklaring).
Bangkok hospital is een zeer commercieel ziekenhuis, steven en staat zo ongeveer bovenaan met de tarieven voor behandeling.
Wat niet wil zeggen dat de behandelingen bij andere commerciële ziekenhuizen slechter zijn.
Doktoren hobbelen meestal tussen diverse ziekenhuizen, blijft over de kwaliteit van de apparatuur.
Wat we kunnen leren uit dit geval: Eerst een verzekering in Thailand afsluiten, wachttijd van 120 dagen (in dit geval 120 dagen) ‘uitzitten’, daarna je pas uitschrijven uit BE (of NL) waarmee je je ‘moederland-verzekering’ kwijtraakt. Of een andere oplossing, maar voorkomen dat je een periode onverzekerd bent. Ook een reisverzekering voor die 120 dagen, zodat je terugvlucht (indien mogelijk) vergoed wordt. Ik ken een geval waar bij die terugvlucht 100.000 euro kostte (speciale ruimte bovenin Boeing 747, geloof ik, met arts en verpleegster erbij). Alles betaald door verzekeraar.
Wat mij vooral stoort is dat er voor de Belgen geen degelijke hospitalisatieverzekering internationaal is vanuit de ziektekassen terwijl men je wel ziekte-en invaliditeit inhoudt op je pensioen of welk inkome je ook hebt.