Nieuw box 3-plan: geen belasting over papieren winst, maar lagere vrijstelling dreigt
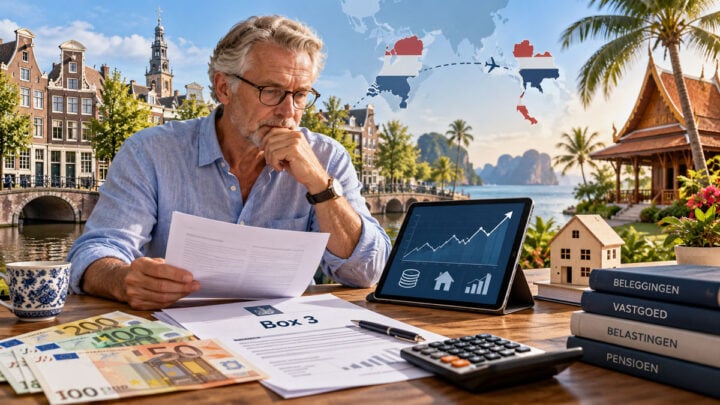
Het kabinet wil box 3 vanaf 2028 sneller ombouwen naar een belasting op werkelijk gerealiseerde vermogenswinst. Bij aandelen en obligaties zou je dan pas over de waardestijging betalen wanneer je verkoopt. Daar staat tegenover dat het heffingsvrije vermogen mogelijk omlaaggaat. Ook sommige Nederlanders die in Thailand wonen kunnen daardoor worden geraakt.
Het voorstel maakt deel uit van een nieuw aanbod waarmee het minderheidskabinet steun probeert te krijgen van oppositiepartijen. Een definitieve wet is het dus nog lang niet. De coalitie is het onderling eens over de richting, maar heeft in zowel de Tweede als de Eerste Kamer andere partijen nodig.
Voor beleggers zit de belangrijkste verandering in het moment waarop de fiscus belasting heft. De jaarlijkse belasting over een koerswinst die alleen op papier bestaat, moet bij aandelen en obligaties verdwijnen. Maar daar hangt een fors prijskaartje aan, omdat belastingopbrengsten daardoor later binnenkomen.
Eerst verkopen, daarna belasting betalen
Bij een vermogensaanwasbelasting wordt jaarlijks gekeken hoeveel je beleggingen in waarde zijn gestegen. Dat kan betekenen dat je belasting betaalt over aandelen die je helemaal niet hebt verkocht.
Stel dat je aandelen op 1 januari €50.000 waard zijn en aan het einde van het jaar €60.000. Onder een vermogensaanwasstelsel kan die waardestijging van €10.000 meetellen voor de belasting, ook al staat dat geld nog steeds in je portefeuille.
Bij een vermogenswinstbelasting verschuift dat moment. Je rekent over de waardestijging af wanneer je de belegging daadwerkelijk verkoopt. Daarmee verdwijnt voor deze beleggingen het probleem dat belasting moet worden betaald over winst die nog niet is verzilverd.
De keerzijde is administratief. Wie jaren na aankoop verkoopt, moet kunnen aantonen wat hij destijds voor een belegging heeft betaald. Dat kan betekenen dat aankoopgegevens veel langer moeten worden bewaard.
Miljarden komen later binnen
Voor de Nederlandse schatkist maakt het nogal wat uit wanneer beleggers belasting betalen. Bij jaarlijkse belastingheffing stroomt het geld snel binnen. Bij een vermogenswinstbelasting kan een belegger aandelen jarenlang vasthouden voordat de fiscus iets ontvangt over de waardestijging.
Berekeningen rond verschillende varianten laten zien dat de overgang daardoor in de eerste jaren miljarden kan kosten. Bij een snelle overgang kan de gecumuleerde derving boven de tien miljard euro uitkomen.
Dat geld moet ergens vandaan komen. In het aanbod aan de oppositie wordt daarom onder meer gekeken naar een lager heffingsvrij vermogen en maatregelen voor ondernemers die veel geld van hun eigen bv lenen.
Hoe hoog de nieuwe vrijstelling precies wordt, staat nog niet vast.
Lagere vrijstelling raakt ook kleinere vermogens
In 2026 bedraagt het heffingsvrije vermogen €59.357 per persoon. Fiscale partners hebben samen een vrijstelling van €118.714.
Als die grens wordt verlaagd, kan iemand met een vermogen dat nu nog grotendeels buiten de heffing blijft eerder box 3-belasting gaan betalen. Daarmee krijgt het voorstel twee heel verschillende kanten. Beleggers hoeven mogelijk niet langer jaarlijks af te rekenen over papieren koerswinst, maar de groep die überhaupt met box 3 te maken krijgt kan groter worden.
Voor 2027 verandert door dit voorstel nog niets aan de geplande overgang. De nieuwe discussie gaat vooral over het stelsel dat vanaf 2028 moet gelden.
Nederlanders in Thailand vallen niet allemaal onder box 3
Voor Thailandblog-lezers is er een belangrijk verschil tussen iemand die fiscaal in Nederland woont en iemand die daadwerkelijk in Thailand woont.
Ben je buitenlands belastingplichtig, dan belast Nederland niet automatisch al je spaargeld en beleggingen in box 3. Een gewone Nederlandse bankrekening of effectenportefeuille behoort bij een inwoner van Thailand doorgaans niet tot het Nederlandse box 3-vermogen.
Nederlands vastgoed kan dat wel doen. Heb je na je emigratie bijvoorbeeld een tweede woning, verhuurde woning, garage of stuk grond in Nederland gehouden, dan kan dat vermogen nog steeds in de Nederlandse aangifte terechtkomen.
Wie slechts tijdelijk in Thailand verblijft en fiscaal inwoner van Nederland blijft, kan wel met zijn bredere vermogen onder box 3 vallen. De vraag waar je fiscaal woont is daardoor minstens zo belangrijk als de hoogte van je bankrekening.
Kabinet heeft oppositie nodig
De coalitiepartijen hebben samen 66 zetels in de Tweede Kamer. Voor een meerderheid zijn 76 zetels nodig. Het kabinet mist daar dus tien zetels.
In de Eerste Kamer is de afstand groter. De drie coalitiepartijen hebben daar samen 22 zetels. Voor een meerderheid zijn 38 zetels nodig, zodat nog zestien senatoren van andere partijen nodig zijn.
Het aanbod over box 3 is daardoor vooral een onderhandelingsvoorstel. Oppositiepartijen kunnen nog wijzigingen verlangen en ook de financiële dekking kan veranderen. De Eerste Kamer wacht bovendien nog op duidelijkheid over de aanpassing van de Wet werkelijk rendement box 3.
Vooral de nieuwe grens wordt interessant
Voor Nederlanders in Thailand met Nederlands vastgoed kan een nieuw box 3-stelsel rechtstreeks gevolgen hebben. Voor iemand die na emigratie alleen een Nederlandse spaarrekening of gewone aandelenportefeuille heeft, ligt dat anders.
Bij beleggers die wel onder box 3 vallen, verdwijnt volgens het huidige voorstel de jaarlijkse afrekening over papieren winst bij aandelen en obligaties. Daar staat waarschijnlijk een lagere belastingvrije grens tegenover. Hoe groot dat nadeel wordt, weten we pas wanneer het kabinet de bedragen en de volledige dekking officieel bekendmaakt.
Bronnen: Rijksoverheid, Belastingdienst, Eerste Kamer
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Expats en pensionado28 september 2026Wise verandert regels voor gebruikers met een adres in Thailand
 Autoverzekering28 september 2026Autoschade door water in Thailand: wat betaalt je verzekering?
 Vliegtickets28 september 2026Thaise militairen helpen bagageachterstand op Suvarnabhumi Airport na overstromingen weg te werken
 Kort nieuws28 september 2026Thailand nieuwsoverzicht 28 september: verkiezingen blijven geldig, Bangkok onder water, evacuaties in Rayong en grote verkeershinder