Kosten van leven in Thailand: een gepensioneerd stel in Hua Hin is €2.080 per maand kwijt
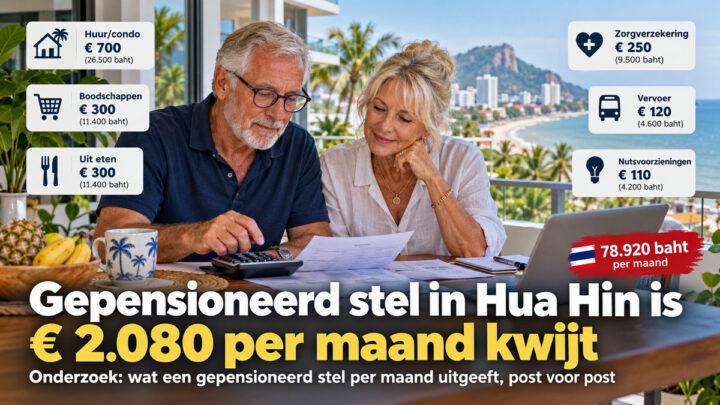
Een stel van rond de 67 dat in Hua Hin een tweekamercondo huurt, thuis kookt en twee keer per week uit eten gaat, geeft ongeveer 78.920 baht per maand uit. Dat is zo’n 2.080 euro. Huur en zorgverzekering kosten elk 20.000 baht. Samen is dat de helft van het budget.
Op internationale emigratiesites lees je dat een stel in Hua Hin goed rondkomt van 1.400 dollar per maand. Voor een Nederlands stel zonder basisverzekering klopt die rekening niet. Wie zich uitschrijft uit Nederland, valt buiten de Zorgverzekeringswet, en Thailand heeft geen verdrag dat dat opvangt. Dit rekenvoorbeeld telt de vaste posten op voor een stel dat hier het hele jaar woont, op basis van huuradvertenties uit september en oktober, de nieuwe stroomtarieven en de premies die verzekeraars nu vragen. Alle bedragen zijn omgerekend tegen 38 baht per euro, de koers van september. Een echt huishoudboekje is het niet. Het laat wel zien waar het geld heen gaat.
De rekening, post voor post
| Post | Baht per maand | Euro |
|---|---|---|
| Huur tweekamercondo, jaarcontract | 20.000 | 526 |
| Stroom en water | 1.900 | 50 |
| Internet en twee simkaarten | 1.200 | 32 |
| Boodschappen | 12.000 | 316 |
| Uit eten | 8.000 | 211 |
| Vervoer: scooter, benzine, Grab | 5.000 | 132 |
| Zorgverzekering voor twee | 20.000 | 526 |
| Eigen bijdragen en medicijnen | 1.500 | 39 |
| Visumverlenging voor twee | 320 | 8 |
| Vrije tijd | 6.000 | 158 |
| Kapper, kleding, cadeautjes, buffer | 3.000 | 79 |
| Totaal | 78.920 | 2.077 |
Huur hangt af van je contract
Voor 20.000 baht huur je een eenkamercondo bij het strand of een tweekamerappartement verder landinwaarts. Goedkoper kan. In The Trust Condo, op 400 meter van Hua Hin Beach, staat een appartement van 34 vierkante meter te huur voor 9.500 baht op een lang contract. Duurder kan ook: in het nieuwe Cabanas bij Khao Takiab vraagt een verhuurder 60.000 baht voor 61 vierkante meter. Huisdieren mogen daar trouwens alleen met toestemming van de beheerder.
De looptijd scheelt meer dan je denkt. In Vehha, de toren met het dakterras op de 32e verdieping, betaal je 46.000 baht bij een jaarcontract en 52.000 baht bij een halfjaarcontract. Wie alleen overwintert, betaalt dus 6.000 baht per maand meer dan zijn buurman die blijft.
Stroom wordt duur zodra de airco ’s nachts aanblijft
Sinds de rekening van september betaal je voor de eerste 200 kilowattuur hooguit 3 baht per eenheid. Daarboven stijgt het tarief naar 4,16 baht tot 400 eenheden, en naar 4,36 baht daarboven. Daar komen een brandstoftoeslag van 0,16 baht per eenheid, een klein vastrecht en 7 procent btw bij.
Een stel met de airco ’s nachts aan in de slaapkamer zit al snel op 400 eenheden. Dan betaal je ruim 1.600 baht voor stroom. Met water erbij kom je op 1.900 baht.
De zorgverzekering is net zo duur als de huur
Hier zit de schok. De meeste Thaise verzekeraars nemen na je 60e of 65e geen nieuwe klanten meer aan, dus je komt uit bij een internationale maatschappij. Tussen je 60e en 65e betaal je per persoon al 28.000 tot 175.000 baht per jaar, afhankelijk van eigen risico en dekking. Na je 75e loopt dat op naar 120.000 baht, en bij sommige polissen naar meer dan 870.000 baht.
Het rekenvoorbeeld gaat uit van 120.000 baht per persoon per jaar, samen 20.000 baht per maand. Onverzekerd blijven is geen redelijk alternatief: één nacht in een privéziekenhuis in Bangkok of Pattaya kost 28.000 tot 52.000 baht, nog voordat de specialist langskomt.
En de premie blijft niet staan. De medische inflatie in Thailand ligt op 14 procent per jaar. Houdt dat tempo aan, dan is de premie over vijf jaar bijna verdubbeld.
Eten, vervoer en vrije tijd
Thais eten blijft goedkoop. Een maaltijd in een eenvoudig restaurant kost rond de 100 baht, een driegangendiner voor twee in een middenklassezaak ongeveer 650 baht. De 12.000 baht voor boodschappen loopt vooral op door geïmporteerde kaas, brood en wijn bij Villa Market of Tops.
Een scooter huur je voor 3.000 tot 4.000 baht per maand; een korte rit met Grab kost 100 tot 160 baht. Wil je liever een auto, dan betaal je 12.000 tot 18.000 baht huur. Dan schuift het totaal richting 90.000 baht. Voor vrije tijd, van fitness tot een dagje Pranburi, staat 6.000 baht.
Wat de immigratiedienst van je wil zien
Een verlenging op basis van pensioen kost 1.900 baht per persoon per jaar. Bij een verlenging op een Non-O-visum is geen zorgverzekering verplicht. Bij een O-A-visum wel: minimaal 400.000 baht dekking voor opname en 40.000 baht voor poliklinische zorg.
Per aanvrager wil de immigratiedienst 800.000 baht op een Thaise rekening zien, of 65.000 baht inkomen per maand. Wie op dat inkomen leunt, loopt risico. Een pensioen dat bij het plannen 68.000 baht opleverde, kan bij een sterkere baht op 64.200 baht uitkomen. Dan wordt de aanvraag afgewezen.
Zonder zorgpremie komt dit stel uit op 58.920 baht, ongeveer 1.550 euro. Dat lijkt meer op de bedragen van de emigratiesites. De 20.000 baht voor de verzekering tel je er zelf bij op, elk jaar opnieuw, bij een maatschappij die je op je 75e nog wil verzekeren.
Bronnen: Thailand Insider Guide, Pattaya Mail, Thairath, FazWaz, iamkohchang.com, Wise, Expat Exchange, Thai Law Online, Live and Invest Overseas
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Geld en financiën30 oktober 2026Kosten van leven in Thailand: een gepensioneerd stel in Hua Hin is €2.080 per maand kwijt
 Opinie30 oktober 2026TB-opinie: Suvarnabhumi verzakt niet door regen, maar door twintig jaar wegkijken
 Huizen kijken30 oktober 2026Gebouwen kijken in Thailand (9)
 Eten en drinken30 oktober 2026Kokossoep met kip – Tom Kha Kai
“Per aanvrager wil de immigratiedienst 800.000 baht op een Thaise rekening zien, of 65.000 baht inkomen per maand. Wie op dat inkomen leunt, loopt risico. Een pensioen dat bij het plannen 68.000 baht opleverde, kan bij een sterkere baht op 64.200 baht uitkomen. Dan wordt de aanvraag afgewezen.”
Of de combinatiemethode gebruiken.
Het bedrag wordt dan verdeeld tussen een bankbedrag en een inkomen. Dat kan dan koersschommelingen bij het inkomen opvangen.
Indien officieel gehuwd bestaat ook de mogelijkheid dat een van de partners als “Dependent” van de andere gaat. Hoeft ook enkel maar een partner aan de financiële eisen te voldoen
Beide manieren onder voorbehoud dat het aanvaard wordt, want daar wordt ook al eens moeilijk over gedaan afhankelijk van het immigratiekantoor