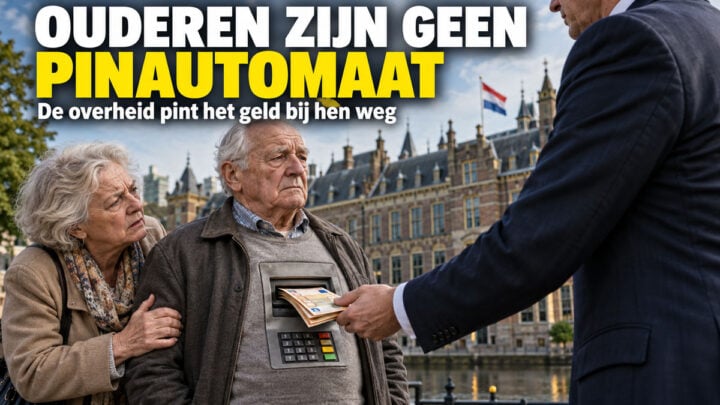
In Nederland klinkt opnieuw het voorstel om vermogende ouderen financieel zwaarder te belasten om de wooncrisis te helpen oplossen. Zij zouden meer zelf moeten betalen voor ouderenzorg, terwijl ook grotere erfenissen zwaarder belast kunnen worden. De extra opbrengsten zou de overheid vervolgens gebruiken voor woningbouw. Daarmee moeten vooral jongere generaties worden geholpen. Het klinkt overzichtelijk, maar de redenering is gevaarlijk simpel: ouderen worden zo de pinautomaat voor problemen die de overheid zelf jarenlang heeft laten ontstaan.
Voor Nederlanders die hun pensioen in Thailand doorbrengen, lijkt dit op het eerste gezicht misschien een typisch Nederlandse discussie. Toch is dat niet helemaal zo. Veel gepensioneerden in Thailand ontvangen AOW en pensioen uit Nederland, hebben daar nog spaargeld, beleggingen of een woning en willen uiteindelijk vermogen nalaten aan kinderen. Verandert Nederland de fiscale behandeling van vermogen, zorg of erfenissen, dan kan dat dus ook duizenden kilometers verderop gevolgen hebben.
Een duur huis maakt je nog niet rijk
Dat oudere huizenbezitters gemiddeld meer vermogen hebben dan jongeren klopt. Volgens het CBS hadden woningbezitters van 65 tot 75 jaar in 2024 gemiddeld ongeveer 678.000 euro vermogen. Bij woningbezitters tussen 75 en 85 jaar was dat ongeveer 681.000 euro. Maar zulke gemiddelden zeggen weinig over de financiële ruimte van een individuele gepensioneerde. Een groot deel van dat vermogen zit vast in de eigen woning. Dat geld staat niet op een spaarrekening waarmee zonder problemen hogere zorgkosten kunnen worden betaald.
Dat geldt ook voor ouderen die deels of volledig buiten Nederland wonen. Iemand kan bijvoorbeeld in Thailand van AOW en pensioen leven, terwijl in Nederland nog een woning of ander vermogen aanwezig is. Op papier kan zo iemand vermogend lijken, terwijl het maandelijkse besteedbare inkomen veel minder royaal is. Zeker bij hoge zorgkosten, een dure zorgverzekering in Thailand of een ongunstige wisselkoers tussen euro en baht kan dat verschil behoorlijk tellen.
De wooncrisis heeft andere oorzaken
Nog belangrijker is de vraag waarom ouderen überhaupt verantwoordelijk zouden worden gemaakt voor het woningtekort. De overheid erkent zelf dat Nederland jarenlang te weinig woningen heeft gebouwd. De gewenste bouwproductie van 100.000 woningen per jaar wordt al jaren niet gehaald.
Lange procedures, vergunningstrajecten, lokale regels, financiële onzekerheid en beperkingen rond nieuwbouwprojecten spelen daarbij een belangrijke rol. Dat zijn bestuurlijke en politieke problemen. Een hogere rekening voor ouderenzorg lost geen vergunningenprobleem op en een hogere erfbelasting maakt een bouwlocatie niet sneller beschikbaar.
Wie de woningmarkt werkelijk wil hervormen, moet daarom eerst kijken naar grondbeleid, bouwprocedures, infrastructuur, regelgeving en investeringszekerheid. Extra belastingen innen is eenvoudiger dan die ingewikkelde problemen oplossen.
Een leven lang sparen wordt alsnog belast
Ook het voorstel om erfenissen zwaarder te belasten verdient kritiek. De redenering is dat erfgenamen het geld niet zelf hebben verdiend en dat grote erfenissen de vermogensongelijkheid vergroten. Dat laatste gebeurt inderdaad. CBS-onderzoek laat zien dat grote erfenissen relatief vaak terechtkomen bij mensen die zelf al behoorlijk vermogend zijn. Kinderen die een belastbare erfenis ontvingen, kregen in het onderzochte jaar gemiddeld netto ongeveer 75.000 euro.
Maar vanuit het perspectief van degene die nalaat, ziet het verhaal er anders uit. Een woning of spaarvermogen kan het resultaat zijn van tientallen jaren werken, hypotheek aflossen en zuinig leven. Over inkomen is belasting betaald, bij aankoop van een woning kunnen belastingen zijn geheven en tijdens het leven gelden opnieuw allerlei heffingen. Wanneer daarna ook de nalatenschap zwaarder wordt belast, ontstaat begrijpelijk het gevoel dat dezelfde opgebouwde welvaart steeds opnieuw als belastingbron wordt gebruikt.
Voor Nederlanders in Thailand is dat geen theoretisch punt. Veel emigranten en pensionado’s houden financiële banden met Nederland en willen vermogen nalaten aan kinderen die daar wonen. Een hogere erfbelasting kan daardoor ook gevolgen hebben voor gezinnen waarvan de ouders al jarenlang buiten Nederland wonen.
Zorg mag geen vermogensheffing worden
Er zit bovendien een principiële kant aan het voorstel om rijke ouderen meer voor zorg te laten betalen. De Nederlandse verzorgingsstaat is juist gebaseerd op solidariteit. Mensen betalen gedurende hun werkzame leven belasting en premies, zodat voorzieningen beschikbaar zijn wanneer ze die nodig hebben. Wie vervolgens op latere leeftijd extra moet betalen omdat hij heeft gespaard of zijn hypotheek heeft afgelost, kan feitelijk worden gestraft voor financieel verstandig gedrag. De buurman die hetzelfde verdiende, maar zijn geld uitgaf, kan dan goedkoper uit zijn.
Voor gepensioneerden in Thailand ligt daar nog een extra gevoeligheid. Wie Nederland heeft verlaten, betaalt zijn zorg vaak grotendeels zelf en kan niet vanzelfsprekend terugvallen op dezelfde voorzieningen als iemand die in Nederland woont. Als vermogen vervolgens ook een steeds belangrijkere grondslag wordt voor extra heffingen, kan de druk aan beide kanten toenemen.
Oud en jong tegenover elkaar zetten helpt niemand
De wooncrisis is ernstig en jonge mensen betalen daar een hoge prijs voor. Starters kunnen nauwelijks een woning vinden, huren zijn hoog en gezinnen stellen belangrijke levenskeuzes uit omdat passende woonruimte ontbreekt. Maar daarvan volgt niet dat ouderen de rekening moeten krijgen. Generaties tegenover elkaar zetten is politiek verleidelijk, maar economisch gemakzuchtig. Het probleem is niet dat ouderen te veel vermogen hebben. Het probleem is dat Nederland jarenlang te weinig woningen heeft gebouwd.
Daarom zou de overheid de wooncrisis moeten oplossen waar zij is ontstaan: op de woningmarkt. Versnel procedures, maak bouwgrond beschikbaar, investeer in infrastructuur en zorg dat bouwen weer aantrekkelijk wordt. Ouderen mogen bijdragen aan de samenleving, zoals iedereen dat doet. Maar zij zijn geen pinautomaat waarmee tientallen jaren tekortschietend woonbeleid kan worden afgekocht.
Voor Nederlanders die hun oude dag in Thailand doorbrengen, is dat een discussie om goed te volgen. Wat in Den Haag begint als een maatregel voor ‘vermogende ouderen’, kan uiteindelijk ook gevolgen hebben voor pensioeninkomen, vermogen en nalatenschap van mensen die al lang buiten Nederland wonen.
Bronnen
- Trouw – Wooncrisis kun je oplossen door rijke ouderen aan te spreken
- CBS – Vermogensverdeling in beeld
- Rijksoverheid – Bouwen en wonen
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Vliegtickets31 oktober 2026EVA Air vliegt weer boven Rusland: routewijziging kan ook Thailandreizigers raken
 AOW31 oktober 2026AOW aanvragen vanuit Thailand? Bij een op de vier duurt het te lang en dan kun je tot €1.442 eisen
 Belasting Nederland31 oktober 2026AOW’er met partner en €1.000 aanvullend pensioen is in 2027 mogelijk €311 per jaar duurder uit
 Kort nieuws31 oktober 2026Thailand nieuws 31 oktober: grens met Cambodja blijft dicht, evacuatieplannen klaar bij nieuwe Iran-crisis, levenslang rijbewijs blijft geldig, hoogwater in Bangkok tot 4 november