Wise verandert regels voor gebruikers met een adres in Thailand
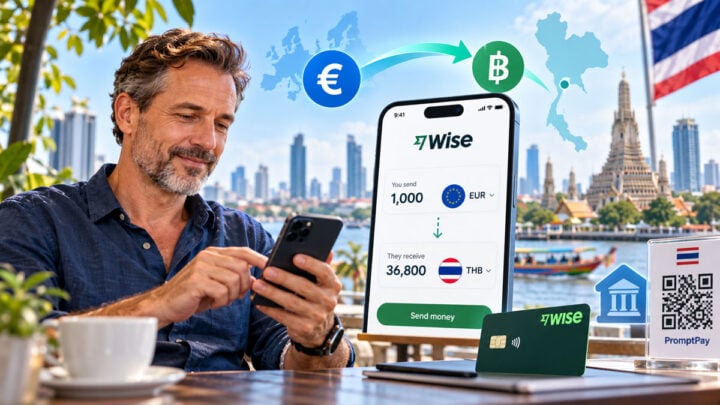
Wise voert in 2026 belangrijke wijzigingen door voor particuliere klanten met een geregistreerd adres in Thailand. Dat is vooral relevant als je pensioen, spaargeld of andere inkomsten tussen Europa en Thailand overmaakt. Geld vanaf een buitenlandse bankrekening rechtstreeks naar een Thaise bankrekening sturen blijft mogelijk, maar voor het gebruik van je Wise-saldo gelden nieuwe limieten en regels.
De veranderingen hangen samen met de overstap van Thaise klanten naar de lokale vestiging van Wise, die een vergunning heeft en onder toezicht staat van de Bank of Thailand. Tegelijk krijgt Wise in Thailand meer mogelijkheden. Je kunt onder meer geld in Thaise baht gebruiken, via PromptPay betalen en QR-codes scannen.
Daar staat tegenover dat de Thaise regelgeving beperkingen oplegt aan bepaalde betalingen, overboekingen en valutawissels. Vooral dat onderscheid verdient aandacht. Geld vanuit Nederland of België naar je Thaise bankrekening sturen is iets anders dan geld betalen of versturen vanuit een saldo dat je al bij Wise hebt staan.
Geld vanuit Europa naar Thailand blijft mogelijk
Voor veel Nederlanders en Vlamingen in Thailand is dit waarschijnlijk het belangrijkste nieuws: je kunt Wise blijven gebruiken om geld vanaf een buitenlandse bankrekening naar een Thaise bankrekening over te maken.
Stuur je bijvoorbeeld euro’s vanaf je eigen Nederlandse of Belgische bankrekening via Wise naar Bangkok Bank, Kasikorn Bank of een andere Thaise bank, dan gelden de nieuwe dagelijkse limieten voor je Wise-saldo niet. De betaling komt immers van een externe bankrekening en niet uit geld dat je bij Wise aanhoudt.
Dat maakt de wijzigingen voor iemand die Wise alleen gebruikt om maandelijks pensioen, AOW of spaargeld naar Thailand te sturen minder ingrijpend dan ze op het eerste gezicht lijken.
Het wordt anders zodra je geld op je Wise-rekening laat staan en vanuit dat saldo betalingen of overboekingen doet. Dan krijg je wel met de Thaise limieten te maken.
Daglimieten voor betalingen en overboekingen
Voor geld dat vanuit Thailand naar een buitenlandse rekening wordt overgemaakt, geldt een maximum van 800.000 baht per dag. Daarnaast is er een maandlimiet van 20 miljoen baht.
Voor particuliere klanten die Wise met een Thais geregistreerd adres gebruiken, begint de dagelijkse zogenoemde customer profiling-limiet op 30.000 baht. Die geldt voor betalingen en overboekingen waarbij je geld uit je Wise-saldo gebruikt. Naarmate je de rekening vaker gebruikt en een transactiegeschiedenis opbouwt, kan Wise die limiet verhogen naar 50.000 baht of meer.
Betaal je een Wise-overboeking rechtstreeks vanaf een externe bankrekening, bijvoorbeeld je Nederlandse of Thaise bankrekening, dan valt die betaling niet onder deze dagelijkse limiet.
Voor bepaalde transacties in Thaise baht geldt daarnaast een maximum van 10.000 baht per transactie. Dat betreft onder meer THB-betalingen en THB-overboekingen vanuit je Wise-rekening en het toevoegen van Thaise baht aan je saldo. Bij PromptPay geldt eveneens een maximum van 10.000 baht per transactie.
Wie een paar duizend baht voor boodschappen of een restaurantrekening betaalt, merkt daar weinig van. Bij een grotere aankoop, een verbouwing of het verplaatsen van een fors bedrag wordt het ineens wel relevant.
Dubbele valutawissel kan geld kosten
Een minder gunstige verandering is dat sommige internationale transacties tussen twee niet-Thaise valuta voortaan via de Thaise baht lopen.
Stuur je bijvoorbeeld Amerikaanse dollars naar een buitenlandse rekening in dollars, dan kan Wise het bedrag eerst omwisselen naar THB en daarna weer naar dollars. Er vinden dan twee valutawissels plaats. Daar kunnen extra kosten aan verbonden zijn.
Hetzelfde gebeurt bij bepaalde betalingen die je van iemand anders in een vreemde valuta ontvangt. Wise kan zo’n bedrag automatisch naar Thaise baht omwisselen voordat het op je rekening verschijnt.
Er is wel een belangrijk verschil wanneer het om je eigen geld gaat. Voeg je vanaf je eigen buitenlandse bankrekening geld toe aan een overeenkomstig valutasaldo bij Wise, dan hoeft die automatische omzetting naar baht niet plaats te vinden. Euro’s vanaf je eigen Europese rekening kunnen dus als euro’s worden toegevoegd.
Voor het omwisselen van THB naar een andere valuta geldt een aparte dagelijkse bovengrens van 750.000 baht.
Nieuwe Wise-kaart en PromptPay
De veranderingen leveren ook nieuwe mogelijkheden op. Wise-klanten met een Thais adres krijgen toegang tot PromptPay en Thai QR. Daarmee kun je via de Wise-app QR-codes scannen en betalingen doen aan particulieren en bedrijven. Vooral bij kleine Thaise winkels, marktkramen en lokale dienstverleners is dat praktisch.
Wise maakt ook fysieke en digitale betaalkaarten beschikbaar voor klanten in Thailand. Bestaande Wise-kaarten die gekoppeld zijn aan een rekening met een Thais adres worden vervangen. Wise heeft aangekondigd dat deze bestaande kaarten uiterlijk in september 2026 worden geannuleerd en kosteloos worden vervangen.
Er zit een opvallende beperking aan de nieuwe kaart. Heb je een Wise-kaart die gekoppeld is aan een account met een Thais adres, dan kun je daarmee geen contant geld opnemen bij een geldautomaat in Thailand. In andere landen kan dat wel.
Wie gewend was zijn Wise-kaart bij een Thaise ATM te gebruiken, zal daarvoor dus een andere bankpas nodig hebben.
Oktober 2026 is een belangrijk moment
Voor klanten die zich voor 21 januari 2026 bij Wise hebben aangemeld met een adres in Thailand gaan de belangrijkste veranderingen vanaf oktober 2026 gelden. Wise vraagt deze groep in september om aanvullende documenten voor de identificatie.
Voor klanten die zich na 21 januari 2026 hebben aangemeld, zijn de veranderingen al stapsgewijs ingevoerd en moesten ze uiterlijk in augustus 2026 van kracht zijn.
Er is nog een bijzonderheid. Wise meldt dat het tijdelijk geen nieuwe valuta en rekeninggegevens uitgeeft aan klanten in Thailand. Oudere accounts kunnen daardoor meer functies hebben dan nieuw geopende rekeningen. Het is verstandig in je eigen account te controleren welke mogelijkheden daadwerkelijk beschikbaar zijn.
Voor de Thailandblog-lezer die Wise vooral gebruikt om euro’s vanaf een Nederlandse of Belgische bankrekening naar een Thaise bankrekening te sturen, verandert er relatief weinig. Gebruik je Wise ook als internationale rekening waarop je meerdere valuta bewaart, dan zijn de nieuwe limieten, dubbele valutawissels en kaartregels een stuk belangrijker. Vooral bij grotere bedragen is vooraf controleren geen overbodige moeite.
Bronnen: Wise Help Centre, Wise Thailand Help Centre, Bank of Thailand
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Belasting Nederland15 november 2026Zonder bewijs uit Thailand houdt Nederland loonheffing in op je pensioen
 Expats en pensionado15 november 2026Wie ziek terugkeert uit Thailand betaalt het verpleeghuis tot een jaar zelf
 Geld en financiën15 november 2026Drie weken Phuket kost een stel €1.105,- minder dan drie weken Tenerife
 Vliegtickets15 november 2026Vliegmaatschappijen review: KLM
Wise heeft aangekondigd dat deze bestaande kaarten uiterlijk in september 2026 worden geannuleerd en kosteloos worden vervangen.
Ik had al in 2023 een nieuwe Bank Card van Wise ontvangen op mijn Thaise adres.
De vervanging in September heeft bij mij tot op heden, 2026-09-29 (08:30 uur0 niet plaatsgevonden.
Door eerdere info op Thailandblog heb ik gezocht naar een mogelijkheid om eventuele nadelige gevolgen zoveel mogelijk te beperken en heb ervoor gekozen om alsnog een rekening bij een Nederlandse bank te openen. In mijn geval werd dat de ABN.
Het had wat voeten in aarde, moest een TIN aanvragen en met een begripvol belastingkantoor hier in Thailand werd die TIN, na het inleveren van mijn aanvraag, er plekke gemaakt en verstrekt.
Er waren wat taalproblemen maar een wat hoger op de ladder staande medewerkster die wel wat Engels machtig was, werd het geregeld. Ze vroeg me waarvoor ik het precies nodig had en dat heb ik uitgelegd. Verder vroeg ze me over mijn inkomsten bij die nieuwe Nederlandse bank waarop ik verklaarde dat het AOW en ABP overheidspensioen zou zijn, waarop zij mij weer vroeg of ik daarover belasting betaalde in Nederland, hetgeen ik bevestigd heb.
Immers, het was tijdens het oude verdrag al zo en straks bij het nieuwe verdrag blijft dat zo. Al met al uiterst vriendelijke en behulpzame dames bij het belasting kantoor.
Ik kan hier aan toevoegen dat ik eigenlijk nergens bij Thaise overheids diensten enige vorm van tegenwerking en/of discriminatie heb meegemaakt. Men is vriendelijk, behulpzaam en correct.
Ook bij de ABN werd ik vriendelijk, behulpzaam en geduldig geholpen.
Mijn doel was om de automatische omzetting van Euro naar THB te wijzigen (het zo te houden als het altijd was) naar het in eigen hand houden en het moment van omwisselen zelf te kunnen kiezen.
De maandelijkse kosten bij de ABN zijn deze week afgeschreven, Euro 19,30 per maand, kosten die uiteindelijk min of meer kunnen worden ’terugverdiend’ door een eventueel wisselkoers voordeel.
Het omzetten van de rekening waarop SVB en ABP pensioen kan worden gestopt was vrij eenvoudig.
Bij ABP was het deze maand al zichtbaar, bij de SVB wordt het in oktober geëffectueerd.
Ik lees nu dat als ik mijn AOW en ABP pensioen vanaf mijn ABP rekening naar WISE overboek, het niet automatisch zal worden omgewisseld omdat de Euro’s van een eigen rekening komen en dat ik uiteindelijk weining verandering zal zien en alles in eigen hand kan houden.
Last but not Least, een hartelijk dankjewel aan Thailandblog die over deze materie zoveel info heeft gegeven. Ook overigens voor het elke dag weer vullen van het blog met info en wetenswaardigheden.
Dag Rudolf,
Dat van de ABN verbaast me.
Eind 2022 werd ik juist onvriendelijk verrast door de ABN, met de mededeling dat ik geen rekening meer bij hen mocht hebben en dat mijn rekening dus werd opgeheven (maar ik moest het niet persoonlijk opvatten, ABN wilde ‘gewoon” geen Thailand rekeningen meer hebben, was de boodschap).
Voor de duidelijkheid; ik was in 2022 uitgeschreven als inwoner van Nederland (nu nog steeds) en had en heb dus alleen een adres in Thailand, niet meer in Nederland.
Is dat beleid van ABN nu weer veranderd, of heeft u wellicht ook nog een officieel adres in Nederland en bent u niet uitgeschreven en wil de ABN u daarom wel hebben als rekeninghouder?
Ik geloof dat ABN (en ook Rabobank) de duurdere opties zijn. Ook ING en ASN/SNS Bank hebben mogelijkheden die bij mijn weten een stuk goedkoper zijn (gewoon het NL standaard tarief).
Bij mijn weten zijn dit de opslagtarieven:
1) ASN, geen.
https://www.asnbank.nl/service/veelgestelde-vragen-over-betalen-en-sparen-bij-asn-bank.html
2) ING/Rabobank, 2 euro pm
3) ABN Amro, Thailand zit in de hoogste risicocategorie, 15 euro pm
https://www.abnamro.nl/nl/prive/betalen/tarieven/index.html
Even een verduidelijking en een update en neer ik heb geen aandelen ABN.
Ik ben sinds, ik meen eind 2010 uitgeschreven uit Nederland naar Duitsland, en ik heb nu alleen nog een adres in Thailand. Zowel mijn AOW en ABP pensioen ontving ik altijd op mijn WISE rekening (met adres in Thailand), een rekening die ik al vele jaren (ongeveer sinds 2018) tot volle tevredenheid heb.
Tot zover de verduidelijking.
De update, ik ontving gisteren een bericht van ABN dat per 1 januari 2027 de opslagtarieven
voor in Thailand wonende klanten wordt gewijzigd in 2 Euro per maand i.p.v. 15 Euro.
Ik ga ervan uit dat per die datum mijn kosten omlaag gaan van 19,30 Euro naar 6,30 Euro
zodat eventuele koers nadeel ellende goed wordt weggepoetst.
Waarom zou ik Wise gebruiken om geld van mijn NL-rekening over te boeken naar mijn TH-rekening? Dat is een extra stap, dus extra kosten. Of is Wise, ondanks de extra stap, qua kosten toch nog goedkoper, dan ‘mijn’ route?
Maak ik euro’s over van mijn ING naar Wise, dan is dat gratis. Wise heeft namelijk een BE-Iban. Maak ik euro’s over naar mijn BKB, dan kost mij dat rond de 0,8%. Hoe groter het bedrag aan euro’s, hoe minder kosten.
Het simpelste is voor mij nog steeds gewoon met Remitly.com geld verzenden, dat dan via IDEAL van mijn NL bankrekening wordt gehaald. Altijd 1,99€ kosten, geen kosten aan de Thaise kant, en binnen de minuut op mijn Bangkok Bank rekening.
Cornelis, dat is NIET het hele verhaal. Je bent NL-ingezetene die jaarlijks op bezoek is in TH. Vanuit TH is geen rekening/account te openen. Ik, en met mij velen die een TH adres hebben, kan bij Remitly alleen een account aanmaken om geld te versturen als je officieel ingeschreven staat in een goedgekeurd verzendland (zoals Nederland, België, de VS, het VK, Australië of Singapore). Je zult opmerken dat je namens jezelf spreekt, maar dan nog voegt het als informatie bedoeld niets toe. Wise blijft voor definitief in TH residerenden de beste optie.
DIt is niet correct. Ik heb kort geleden een account aangemaakt bij Remitly met mijn adres in Thailand. Ik heb geen adres in Nederland.
Cornelis, je moet ook naar de gebruikte koers kijken, dan blijkt Remitly op een openingsaanbieding na, vaak duurder.
Volgens opgave van Wise zelf in volgorde de voordeligste bij het overmaken van €1000:
1. Instarem
2. Remitly
3. Wise
4. Western Union
5. BNP Paribas
De verschillen zijn heel klein tussen de eerste drie zit een verschil van thb 87
Het kan nogal wisselen.
Als ik op Monito kijk of op Remitfinder (via Browser want de app werkt, in ieder geval bij mij niet) is de volgorde van de voordeligste nogal wisselend.
Daarbij moet wel rekening worden gehouden met de goedkope eerste overboeking
en de ‘normale’ overboeking.
Vooral wegens de door WISE gehanteerde middenkoers maakt dat WISE er vaak goed afkomt en voor mij is ook belangrijk dat het eenvoudig is, ook omdat ik het al jaren gebruk.
En Cornelis als je inplaats van IDEAL gewoon een overschrijving naar Wise doet vanaf je NL bank betaal je ook geen 1,99 euro
Ik betaal niet voor mijn overschrijving naar Remitly, maar voor het overschrijven naar Thailand…….
Eergisteren de ‘proef in de pudding’: € 1K van ING naar Wise. Euro’s komen gewoon in mijn euro-‘jar’. Kosten: nihil. Gisteren van Wise naar BKB: koers. 38,22. Na bevestiging, meteen bericht van storting van BKB. Kosten Wise: €8,94 Kosten BKB: nul.
Ja, precies. De koers is wel ok, maar de hoge kosten verpesten het. Daarom zijn anderen net iets aantrekkelijker. Wise moet daar snel iets aan doen.
Een ander nadeel van Wise heeft met belasting te maken. Alle valuta staan nu in Thailand, dus dan moet je dat bij de aangifte omrekenen naar de Thaise Baht.
Je telt van je Thai bank alle ‘intenational transfers’ bij elkaar. Bijvoorbeeld over 2025. Dat is jouw bedrag aan remittance in 2025, en over dat bedrag betaal je in TH tax.
Als je dan in Wise kijkt welke euro-overmakingen van 2025 corresponderen met die transfers, die euro’s optelt, en het totaal aan baht deelt door het totaal aan overgemaakte euro’s, heb je jouw gemiddelde koers van dat jaar (2025) te pakken.
Ik heb een vraagje ik ben 78 jaar ik zend mijn pensioen altijd via abnamro naar wise
Mijn vraag is kan ik gewoon blijven doen of is er voor mij ook iets veranderd ik heb soms nu al moeite met overmaken graag een reactie
Mvg. Jan