Bij geld overmaken naar Thailand zit de winst in de koers
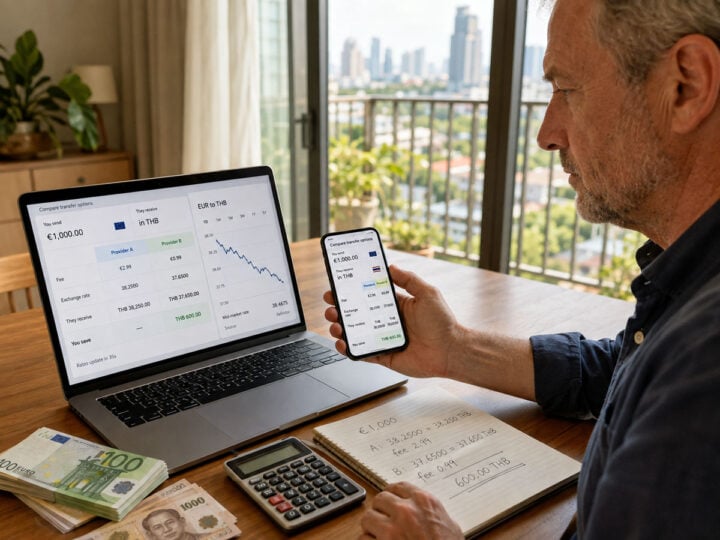
Er zijn grofweg vijf manieren om euro’s op een Thaise bankrekening te krijgen: gespecialiseerde diensten als Wise en Revolut, cashdiensten als Western Union, valutabedrijven als XE en OFX, en gewoon je eigen bank. Ze verschillen in prijs, snelheid en gedoe. Hieronder wat elke route je oplevert, en waar je op moet letten voordat je op verzenden drukt.
De koers kost je meer dan de fee
Bijna elke aanbieder verdient op twee plekken: een zichtbare fee en een onzichtbare marge op de koers. Die marge is het verschil tussen de echte middenkoers, de koers die je op Google ziet, en de koers die zij jou geven. Een half tot bijna één procent lager klinkt als niets. Op vijfduizend euro is dat al 25 tot 40 euro, zonder dat je één kostenregel voorbij ziet komen.
Daarom is de vraag niet “wat is de fee”, maar “hoeveel baht komt er aan”. Reken dat om en vergelijk dat bedrag. Medio augustus 2026 stond de euro rond de 38 baht. Bij dat soort koersen tikt een kleine marge harder aan dan je denkt.
Wise: middenkoers en een fee die je gewoon ziet
Wise rekent met de echte middenkoers en zet er een fee bovenop die je vooraf ziet. Een lezer die 1500 euro overmaakte, betaalde 13,13 euro aan Wise. Ruwweg negen tot elf euro per duizend euro, afhankelijk van de dag. Het geld komt in baht binnen op de Thaise rekening. Naar Kasikorn en Siam Commercial Bank is het meestal meteen binnen; naar Bangkok Bank kan het tot een dag duren.
Er zitten wel plafonds op per bank. Naar Bangkok Bank en Kasikorn mag je tot 2.000.000 baht per overboeking, naar Siam Commercial 1.499.999 baht, naar de meeste andere banken 500.000 baht. Voor de gemiddelde maandoverschrijving zit je daar ruim onder.
Let op waarmee je betaalt. Reken je je Wise-overboeking af met iDEAL, dan brengt Wise daar extra kosten voor in rekening. Diezelfde lezer zag naast de Wise-fee nog 2,55 euro van ING langskomen. Goedkoper is het om eerst euro’s naar je Wise-saldo te sturen met een gewone bankoverschrijving; die is gratis, en dat saldo dan pas om te wisselen. Twee handelingen, maar je houdt die paar euro in je zak.
Revolut werkt, maar het weekend straft je af
Revolut gebruikt op werkdagen ook de middenkoers, zolang je binnen de gratis wisselruimte van je abonnement blijft. Bij het gratis plan is die ruimte beperkt, ongeveer duizend euro per maand. Wissel je meer, dan komt er zo’n half procent bovenop. En in het weekend rekent Revolut altijd een toeslag, omdat de valutamarkten dan dicht zijn. Wie op zaterdagavond zit te klikken, betaalt dus meer dan nodig.
De overboeking gaat naar een Thaise bankrekening in baht. De precieze verzendkosten hangen af van je plan en het bedrag, en die zie je in de app voordat je bevestigt. Kort gezegd: heb je Revolut toch al, blijf je onder je maandlimiet en maak je op een doordeweekse dag over, dan is het prima. Anders is de winst tegenover Wise klein.
Voor grote bedragen loont het om per dag te vergelijken
Hier wordt het interessant. Wise rekent geen koersmarge, maar de fee groeit mee met het bedrag. Een aanbieder die juist wel een piepkleine marge pakt, maar een lage fee, kan daardoor op een groot bedrag goedkoper uitkomen. Begin 2026 vergeleek prijsvergelijker Exiap een overboeking van vijfduizend euro naar Thailand. Remitly kwam er het voordeligst uit met 25,95 euro aan kosten, daarna XE met 30,18, dan Wise met 38,33 en als duurste OFX met 40,70 euro.
Dat is een momentopname. Die koersen en fees bewegen dagelijks, dus wat op maandag wint, kan op vrijdag verliezen. De les is niet “kies Remitly”, maar: ga je in één keer een fors bedrag oversturen, vergelijk dan díe dag drie of vier aanbieders en kijk naar de baht die aankomt. Voor een paar honderd euro maand na maand is dat vergelijkgedoe zonde van je tijd. Voor een aanbetaling op een condo of de aankoop van een auto verdien je er zo een etentje mee terug.
Contant geld ophalen via Western Union
Soms heeft de ontvanger geen bankrekening, of moet het geld er vandaag zijn. Dan komen Western Union en MoneyGram in beeld. Je stuurt geld en de ander haalt het contant op aan een balie, vaak binnen enkele minuten. Dat gemak betaal je met een minder gunstige koers en een hogere fee.
Voor een vaste maandoverschrijving naar je eigen rekening is dit de verkeerde keuze, gewoon te duur. Maar als je snel iemand moet helpen die niet bij een bank kan, of je zit ergens zonder je eigen pas, dan is het soms de enige route die werkt. Houd het bij wat het is: een noodoplossing, geen gewoonte.
Je eigen bank is bijna altijd de duurste
ABN AMRO, ING, Rabobank, en aan Belgische kant KBC en BNP Paribas Fortis, sturen je geld via het internationale SWIFT-netwerk. Onderweg pikken tussenbanken elk een stukje mee, en de koers die je krijgt is mager. De totale kosten liggen daardoor vaak een veelvoud hoger dan bij een gespecialiseerde dienst.
Het enige voordeel is dat je de app al hebt en niets nieuws hoeft aan te maken. Voor een eenmalige overboeking waar je even geen zin in gedoe hebt, kan dat het waard zijn. Voor structureel geld naar Thailand sturen zelden.
Wat er in 2026 verandert bij Wise
Wise brengt zijn Thaise klanten onder in een apart, in Thailand vergund bedrijf. Voor rekeningen met een geregistreerd adres in Thailand komen er nieuwe grenzen: maximaal 800.000 baht per dag naar buitenlandse valuta, geen geldopnames meer met de Wise-kaart bij Thaise automaten, en de oude kaarten worden vanaf september 2026 geblokkeerd, met een gratis vervanger. De uitrol loopt door tot in oktober 2026.
Belangrijk om dit goed te lezen. Deze beperkingen gelden voor mensen die hun Wise-adres in Thailand hebben staan, dus vooral voor wie er woont. Zit jij in Nederland of België en stuur je vanaf een Europees Wise-account naar een Thaise bankrekening? Dan verandert er voor die overboeking niets; die werkt zoals je gewend bent. De verwarring ontstaat doordat het allebei “Wise in Thailand” heet, terwijl het om twee verschillende situaties gaat.
Voor de meeste lezers die maandelijks een vast bedrag oversturen, is Wise op een doordeweekse dag, afgerekend vanaf je eigen bankrekening, de goedkoopste en voorspelbaarste keuze. Ga je in één keer een groot bedrag sturen, vergelijk dan die dag Remitly, XE en Wise naast elkaar, en kijk naar de baht die binnenkomt.
Bronnen: Thailandblog.nl, Wise Helpcentrum, Exiap, Revolut, Europese Centrale Bank
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Maatschappij11 oktober 2026Tien baht per stokje: wat verdient de spiesjesverkoper om de hoek in Pattaya?
 Weer en klimaat11 oktober 2026Weersverwachting Thailand 11-17 oktober: minder regen in groot deel Thailand, zuiden blijft kwetsbaar voor zwaar weer
 Agenda11 oktober 2026Agenda: Aanmelden voor het Kerstgala 2026 in Hua Hin is nu mogelijk!
 Nieuws uit Thailand11 oktober 2026Reddingswerkers krijgen meeste lof na overstromingen, regering nauwelijks
ik maak altijd geld over met remitly. je kunt maximaal € 1300,= per keer overmaken en de kosten zijn minder dan 2 euro. je ziet de koers en je ziet hoeveel baht er op de rekening in Thailand wordt bij geschreven. en het staat binnen 5 minuten op de rekening in Thailand.
Doe ik ook, maar ik verzend ook 2000€ probleemloos met Remitly. Hangt misschien van ontvangende bank af?
Ik ken Remitly niet echt of tenminste gebruik het (nog) niet.
Vreemd dat jij beweert dat je maximum 1300 Euro per keer kan overmaken daar waar in de tekst wat anders staat.
“Begin 2026 vergeleek prijsvergelijker Exiap een overboeking van vijfduizend euro naar Thailand. Remitly kwam er het voordeligst uit met 25,95 euro aan kosten, daarna XE met 30,18, dan Wise met 38,33 en als duurste OFX met 40,70 euro.”
Trouwens dat van WISE klopt. Ik heb gisteren 5000 Euro overgemaakt en de kosten waren 38,50 Euro. De exchange rate was 1 EUR = 38.2703 THB…. vandaag 38.305,10 Baht 😉
Beste kees,
Toen meer dan 4 jaar geleden de limieten op inkomende transfers werd ingevoerd was die limiet ฿50k (≈ €1.300) per transactie voor alle banken behalve BKB, SCB en Kasikorn. Voor mij toen reden om bij een van die drie een rekening te openen. Kennelijk is die limiet sindsdien vertienvoudigd naar ฿500k.
Ik ben ook een Wise gebruiker van het eerste uur. Altijd tevreden geweest en zeker nu je ook een BE rekeningnummer van hen krijgt. Toch vind ik dat ze verandert zijn, misschien doordat er meerdere controles of ….. moeten gemaakt worden, dat terzijde, maar vroeger kwam het bij mij direct op de Thaise bankrekening, tegenwoordig kan je daar niet meer je klok op juist zetten. Van direct tot…… . Maar ja als eeuwige optimist denk ik altijd dat de koers nog gaat stijgen en maak zo maar het broodnodige over. Zou dat eens moeten veranderen.
Wat mij ook opgevallen is, ik vergelijk altijd me XE currency converter de middenkoers. Vroeger trok je daar 15 tot max 20 satang vanaf om de wissekoers te bekomen, tegenwoordig …………, kan dat ook varieren van 25 tot wel 50 satang per euro en zelfs meer in het weekend. De wisselkost is wel heel duidelijk. Maar is eigenlijk ook sterk gestegen ten opzichte van vroeger.
Maar ja wat is er niet duurder geworden.
Graag had ik van jullie geweten of jullie de KBC thaise rekening al gebruikt hebben, maken er zelfs reclame over op internet, heb de Jar al geopend maar nog niet gewisseld naar Thaise Bath.
Voor Wise is er voor de mensen die nu een adres in Thailand hebben toch wel wat verandering, gaat Revolut , remitly, of andere ook deze weg op , of blijft daar alles bij het oude.
Als slot, veel of minder veel bath voor onze euro, als we ze goed besteden is het meer waard dan we denken.
.
Dat klopt inderdaad: de is vraag niet “wat is de fee”, maar “hoeveel baht komt er aan”.
Dat geldt ook voor een transfer via de banken. De “fee” is niet afwijkend van bovengenoemd. Voor alle bedragen tussen 5000 en 15000 euro wordt door de RABO en de BKK bank in totaal afgerond 33 euro in rekening gebracht.
Maar als de euros worden overgemaakt naar een baht rekening dan ontvang je de “TT Buy” koers van de bank die ca 0.4 baht lager is dan de middenkoers.
Om dit laatste te kunnen korrigeren worden mijn euros niet omgewisseld maar bjigeschreven op mijn euro rekening bij een TH bank. Dit is toch eenvoudiger dan het voortdurend moeten navigeren langs al die clubs als WISE etc.
Misschien een tip bij WISE overschrijvingen.
Ik gebruik WISE al van in het begin en dat duurt dan meestal 3 dagen voor het geld effectief op mijn Thaise rekening stond. Gewone tijdens de werkdagen op dinsdag of woensdag. Puur een gewoonte, heeft geen andere reden.
Niet dat ik me daar ooit druk in maakte, want ik maak altijd tijdig geld over dus maakt het mij niet zoveel uit als dat 3 dagen duurt.
Maar recent merkte ik dat wanneer ik geld overmaakte vanuit mijn Belgische banken (KBC en Crelan) en ik bij het overschrijven het vakje “instantoverschrijving” aanklik, het bij Kasikorn al na enkele minuten op mijn Thaise rekening stond en bij mijn Bangkok Bank de dag nadien.
Misschien een tip voor diegene die al onrustig worden als ze een niet meteen hun geld op hun Thaise rekening zien verschijnen….. 🙂