Autoschade door water in Thailand: wat betaalt je verzekering?
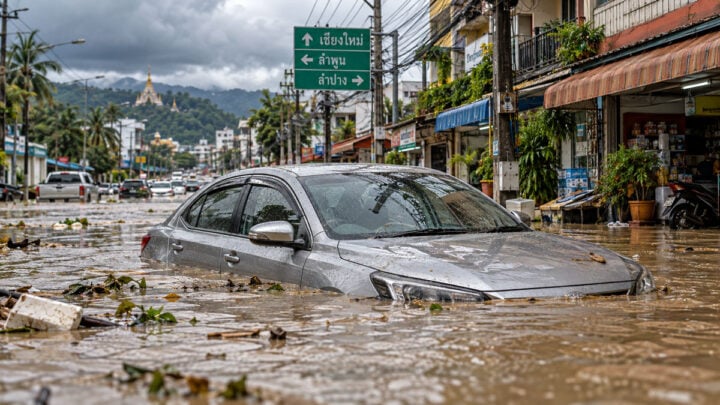
De recente wateroverlast in Thailand maakt die vraag weer actueel. In straten waar het water snel stijgt, kan een geparkeerde auto binnen korte tijd tot aan de stoelen of zelfs het dashboard onderlopen. Van buiten lijkt de schade soms mee te vallen, terwijl elektronica, bekabeling en regelmodules al nat zijn geworden.
Voor Nederlanders en Vlamingen die in Thailand wonen en hier een auto hebben, is daarom vooral belangrijk welke vrijwillige autoverzekering ze hebben afgesloten. De verplichte Thaise Por Ror Bor-verzekering vergoedt letselschade aan personen, maar geen waterschade aan je eigen auto.
Type 1 dekt overstromingsschade
Een Thaise Type 1-autoverzekering biedt de ruimste dekking en omvat normaal gesproken ook schade door overstroming. De vergoeding blijft wel gebonden aan het verzekerde bedrag en de voorwaarden die in de polis staan.
Bij Type 2+, Type 3+ en andere beperktere verzekeringen kun je daar niet zonder meer van uitgaan. Sommige polissen bieden aanvullende dekking voor overstroming, andere helemaal niet. Soms staat daarvoor een apart maximaal bedrag op het polisblad.
Dat verschil is in Thailand belangrijk. Twee auto’s die naast elkaar in hetzelfde water staan, kunnen uiteindelijk een totaal andere vergoeding krijgen omdat de eigenaren verschillende verzekeringen hebben afgesloten.
Waterhoogte geeft een eerste indicatie
Voor de eerste beoordeling van overstromingsschade worden in Thailand vijf schadeniveaus gebruikt. Bereikt het water alleen de vloer of vloerbedekking, dan ligt de voorlopige schade rond 8.000 tot 10.000 baht.
Bij water tot aan de stoelen gaat het om ongeveer 15.000 tot 20.000 baht. Komt het water tot de onderkant van het dashboard of de middenconsole, dan wordt ongeveer 25.000 tot 30.000 baht genoemd. Bij water tot het bovenste gedeelte van dashboard of console begint de schatting rond 30.000 baht.
Het vijfde niveau is een volledig ondergelopen auto. Dan kan de schade zo groot zijn dat total loss aan de orde komt.
Die bedragen zijn geen vaste vergoedingen. Staat het water bijvoorbeeld tot de stoelen, dan heb je dus niet automatisch recht op 20.000 baht. Een schade-expert bekijkt wat daadwerkelijk beschadigd is en hoeveel herstel kost.
Wanneer is een auto total loss?
Een auto die helemaal onder water heeft gestaan, is verzekeringstechnisch niet automatisch afgeschreven. Er gelden andere criteria.
Van total loss is sprake wanneer de auto niet meer naar de toestand van vóór de schade kan worden hersteld, of wanneer de schade minstens 70 procent bedraagt van de waarde van de auto op het moment dat de schade ontstond.
Wordt de auto als total loss aangemerkt, dan betaalt de verzekeraar het volledige verzekerde bedrag dat op het polisblad staat, binnen de geldende voorwaarden.
Daar zit een belangrijk verschil met de marktwaarde. Stel dat je auto op het moment van de overstroming meer waard is dan het verzekerde bedrag op je polis, dan wordt niet automatisch de hogere marktwaarde uitgekeerd. Kijk daarom af en toe naar het verzekerde bedrag. Veel automobilisten doen dat pas als de auto al in de garage staat.
Bij 80 procent gaat de auto naar de verzekeraar
Er geldt nog een regel die bij zware schade belangrijk wordt. Was de auto bij het afsluiten van de verzekering verzekerd voor minstens 80 procent van de toenmalige marktwaarde en wordt hij total loss verklaard, dan moet de verzekerde of begunstigde de eigendom van de auto aan de verzekeringsmaatschappij overdragen.
De verzekeraar betaalt de kosten van die overdracht. Daarna eindigt de dekking voor die auto.
Je krijgt in zo’n situatie dus niet het volledige verzekerde bedrag en het beschadigde voertuig om zelf te houden. Dat is vooral relevant wanneer iemand denkt het wrak later nog te kunnen verkopen of onderdelen eruit te kunnen halen.
Start een ondergelopen auto niet
Een eenvoudige fout kan de schade na een overstroming groter maken: proberen of de motor nog aanslaat. Doe dat niet wanneer het water hoog rond of in de auto heeft gestaan.
Maak eerst foto’s en video’s. Leg de buitenkant, het interieur en de motorruimte vast en probeer ook zichtbaar te maken hoe hoog het water heeft gestaan. Neem daarna contact op met je verzekeraar en laat de auto controleren of wegslepen.
Water in de vloerbedekking is vervelend. Water in de motor, computers, sensoren en elektrische aansluitingen kan een heel ander verhaal worden. Vooral bij moderne auto’s kan schade op plekken zitten die je zelf niet ziet.
Controleer je polis voordat het water komt
De beste tijd om uit te zoeken of je auto tegen overstroming verzekerd is, is natuurlijk vóór de straat blank staat. Controleer op je polis welk type verzekering je hebt, of flood damage of overstroming is opgenomen en welk verzekerd bedrag bij je auto hoort.
Kijk bij een Type 2+ of Type 3+ extra goed naar eventuele aanvullende dekking. De naam van het verzekeringspakket alleen zegt niet genoeg.
Na een overstroming bepaalt dus meer dan de waterlijn op het portier hoeveel je krijgt. De daadwerkelijke schade, de dekking, het verzekerde bedrag en de waarde van de auto spelen allemaal mee. En bij zware schade zijn vooral twee percentages belangrijk om te onthouden: 70 procent voor total loss en 80 procent voor de overdracht van de auto aan de verzekeraar.
Bronnen: Pattaya Mail, Thai General Insurance Association, Siam Commercial Bank.
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Belasting Nederland15 november 2026Zonder bewijs uit Thailand houdt Nederland loonheffing in op je pensioen
 Expats en pensionado15 november 2026Wie ziek terugkeert uit Thailand betaalt het verpleeghuis tot een jaar zelf
 Geld en financiën15 november 2026Drie weken Phuket kost een stel €1.105,- minder dan drie weken Tenerife
 Vliegtickets15 november 2026Vliegmaatschappijen review: KLM
Tot op heden heb ik, nadat mijn eigen auto van me werd weggenomen, steeds een auto gehuurd.
Om de maandelijks terugkerende huurprijs (zo ongeveer THB 16.000) te vervangen zoek ik een tweedehands auto voor niet teveel geld.
Ik denk dat er binnenkort weer heel veel auto’s te koop zullen zijn die er ogenschijnlijk pico bello uit zullen zien maar die wellicht eerder aan diepzee duiken hebben meegedaan.
Voorzichtigheid is geboden waarbij ik moet opmerken dat er veel handelaars zijn die werkelijk begaafd zijn in het als nieuw laten uitzien van een auto die meer dan 15 jaren oud is, zelfs als die auto onder water heeft gestaan.
Ook al heb je een verzekering type 1 of een andere met optie ‘flood add on’, dan nog vragen verschillende verzekeringen bewijzen. Stel dat je bewust door te hoog water bent gereden! Of dat je je auto niet hebt verplaatst naar hogere gedeeltes. Maak bij plotselinge stijging van het water direct foto’s van de situatie (inclusief de waterlijn op de auto) om te bewijzen dat het om een onvoorziene overstroming ging terwijl de auto geparkeerd stond. Nu in dit geval waar ganse wijken onder water staan en de noodtoestand is afgeroepen, zal er waarschijnlijk minder naar bewijzen gevraagd worden.