Tweede Kamer hervat pensioendebat over koopkracht en zeggenschap
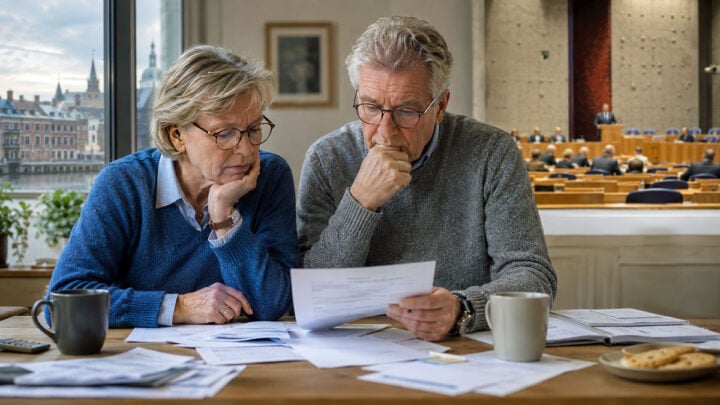
Na het zomerreces begint het parlementaire seizoen weer en pensioenen staan vrijwel direct op de agenda. Op donderdag 10 september vergadert de Kamercommissie voor Sociale Zaken en Werkgelegenheid van 10.00 tot 14.00 uur over een lange reeks pensioenonderwerpen.ing
Dat debat komt op een belangrijk moment. De overgang naar het nieuwe pensioenstelsel is inmiddels in volle gang. Per 1 juli 2026 waren 38 pensioenfondsen en vier pensioenkringen overgestapt. Uiteindelijk moeten ruim honderd andere fondsen nog volgen. Daardoor krijgen steeds meer gepensioneerden rechtstreeks te maken met de nieuwe manier waarop hun pensioen wordt berekend en aangepast.
Koopkracht blijft een belangrijk pijnpunt
Een van de belangrijkste kwesties is de koopkracht van pensioenen. Bij de invoering van het nieuwe stelsel was een belangrijke gedachte dat pensioenen gemakkelijker kunnen stijgen wanneer de financiële resultaten goed zijn. Tegelijk bestaat geen garantie dat pensioenuitkeringen ieder jaar volledig meestijgen met de inflatie.
Juist daarover bestaat bezorgdheid onder organisaties van gepensioneerden. Wanneer boodschappen, energie, zorg en andere dagelijkse uitgaven sneller duurder worden dan het pensioen stijgt, neemt de koopkracht alsnog af. Een eenmalige verhoging bij het overzetten van bestaande pensioenaanspraken naar het nieuwe systeem verandert daar op langere termijn weinig aan.
Extra bescherming tegen inflatie ligt nog op tafel
De overheid heeft verschillende mogelijkheden onderzocht waarmee pensioenfondsen uitkeringen beter tegen onverwacht hoge inflatie zouden kunnen beschermen. Daarbij is onder meer gekeken naar het vormen van reserves binnen groepen gepensioneerden, een andere verdeling van pensioen over de jaren en het gebruik van bestaande solidariteitsreserves.
Aan dergelijke maatregelen zitten volgens het kabinet ook nadelen. Meer bescherming tegen inflatie betekent bijvoorbeeld dat ergens extra risico moet worden genomen of geld anders over deelnemers en generaties moet worden verdeeld.
Voor belangenorganisaties van gepensioneerden gaat de ontwikkeling echter te langzaam. Zij vrezen dat concrete maatregelen worden uitgesteld, terwijl gepensioneerden intussen opnieuw koopkracht kunnen verliezen.
Meer zeggenschap over het eigen pensioen
Ook de invloed van deelnemers op pensioenfondsen komt terug in de politieke discussie. De Tweede Kamer nam eerder dit jaar een motie aan waarin het kabinet werd gevraagd voorstellen te doen voor meer directe en structurele zeggenschap van deelnemers binnen pensioenfondsen.
Die discussie is belangrijk, omdat de financiële risico’s in het nieuwe stelsel nadrukkelijker bij deelnemers liggen. Tegelijk worden veel belangrijke beslissingen nog altijd genomen door pensioenfondsen, werkgevers en werknemersorganisaties.
Voor gepensioneerden is dat een gevoelig punt. Zij ontvangen hun pensioen al en kunnen toekomstige tegenvallers niet meer opvangen door langer te werken of extra pensioen op te bouwen. Daarom klinkt de roep om meer invloed op beslissingen die rechtstreeks gevolgen hebben voor hun pensioeninkomen.
Ook de rol van DNB blijft onderwerp van discussie
De Nederlandsche Bank speelt een belangrijke rol bij de overgang naar het nieuwe stelsel. Pensioenfondsen moeten aantonen dat de overstap zorgvuldig en evenwichtig gebeurt. DNB controleert de plannen en kan een overgang tegenhouden wanneer niet aan de wettelijke voorwaarden wordt voldaan.
Belangenorganisaties van gepensioneerden plaatsen vraagtekens bij de manier waarop sommige regels door de toezichthouder worden uitgelegd. DNB benadrukt juist dat zij controleert of pensioenfondsen de belangen van verschillende groepen, waaronder gepensioneerden, evenwichtig hebben meegewogen.
Daarmee wordt het pensioendebat van 10 september meer dan een technische bespreking. Het gaat uiteindelijk om de vraag hoeveel koopkracht gepensioneerden overhouden, hoeveel invloed zij krijgen op hun eigen pensioenvermogen en hoe streng pensioenfondsen bij de overgang naar het nieuwe stelsel worden gecontroleerd.
Ook de bredere inkomenspositie van ouderen blijft daarbij belangrijk. Rond de begroting wordt nauwlettend gevolgd of veranderingen in belastingen en premies ertoe leiden dat AOW’ers indirect een groter deel van hun eigen AOW gaan financieren. Voor Nederlandse pensionado’s in Thailand kunnen zulke maatregelen rechtstreeks doorwerken in het netto-inkomen dat iedere maand beschikbaar is.
Bronnen
- Tweede Kamer – Commissiedebat Pensioenonderwerpen, 10 september 2026. (Tweede Kamer)
- Rijksoverheid – onderzoek naar aanvullende instrumenten om de koopkracht van pensioenen beter te beschermen. (Rijksoverheid)
- Tweede Kamer – aangenomen motie over meer directe en structurele zeggenschap van pensioendeelnemers. (Tweede Kamer)
- De Nederlandsche Bank – stand van zaken en toezicht bij de overgang naar het nieuwe pensioenstelsel. (De Nederlandsche Bank)
- Rijksoverheid – voortgang van de pensioentransitie in 2026. (Rijksoverheid)
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Van de redactie20 oktober 2026Van de redactie: vandaag vallen we in herhaling
 Opinie19 oktober 2026TB-opinie: Thailand telt zijn toeristen per week om het jaar niet te hoeven uitleggen
 Geld en financiën19 oktober 2026Buitenlands huwelijk niet gemeld bij SVB kost weduwnaar ruim €7.000
 Kort nieuws19 oktober 2026Thailand nieuws 19 oktober: jacht op stromannen tot december, 1,8 miljoen mensen nog in het water, zware regen vanaf 21 oktober, zeven jaar graven aan Chao Phraya-kanaal
Tijd om het idealistisch beleggen te verbiefen en gaan voor het hoogste rendement
Beste BertP,
100% mee eens!
Ik ontvang pensioen vh ABP en kan me nogal opwinden over de wanprestaties die zij leveren, bij het behalen van rendement op het vermogen dat zij beheren en het gebrek aan inspraak die gepensioneerden hebben. Ze hebben jarenlang heel duurbetaalde beleggingsspecialisten gehad,.die echt tonnen per jaar verdienden, die er helemaal niets van bakten. Uiteindelijk drong het tot uitvoerend voorzitter van Wijnen door dat het beter was om gewoon te beleggen via beleggingsfondsen, om zo de kosten van die zgn beleggingsspecialisten te besparen. Verder omarmt het abp maatschappelijk verantwoord beleggen, maar met als gevolg dat zwaar ten koste gaat vh rendement. Als het ABP bijv ook had belegd in de defensie industrie, nb ter verdediging van je eigen land, dan zouden gepensioneerden en pensioenspaarders een veel hoger pensioen tegemoet kunnen zien.
Kortom we mogen niet, maar moeten ons hele werkzame leven elke maand honderden euro’s afdragen voor onze oude dag en verder bek houden. De pensioenfondsen en politiek bepalen wat goed voor ons is. Ik vind dat als ik moet bepalen dat ik dan de vrijheid moet hebben om een pensioenspaarder te kiezen en hoe risicovol mijn pensioensparen wil laten zijn.
Vergeet niet dat groenzoeter P Rosenmoller met zijn groene idealistische drammerij er ook geen goed aangedaan heeft.
Ik heb nog geen bericht gehad ven het ABP wat er in 2027 bij komt.
Maar erger nog vrees ik voor de jaren daarna, dan kon het wel eens in de min worden
Gr. Arno
Volgens mij verward je rendement met dividend.
levert beleggen in de defensie industrie een hoger dividend op?
Antwoord samengevat door AI
Nee, beleggen in de defensie-industrie levert over het algemeen geen hoger dividendrendement op in vergelijking met andere sectoren. Hoewel defensiebedrijven door geopolitieke spanningen en stijgende militaire budgetten recordwinsten boeken, ligt het gemiddelde dividendrendement (dividend yield) van de sector historisch gezien rond de 1% tot 2,5%. Dit is vergelijkbaar met of zelfs lager dan het marktgemiddelde en aanzienlijk lager dan traditionele hoog-dividendsectoren zoals olie & gas, telecom of vastgoed.