Zelf beleggen – Hoe ik (65) mijn spaargeld inzet voor inkomen nu met financiële zekerheid voor later (lezersinzending)
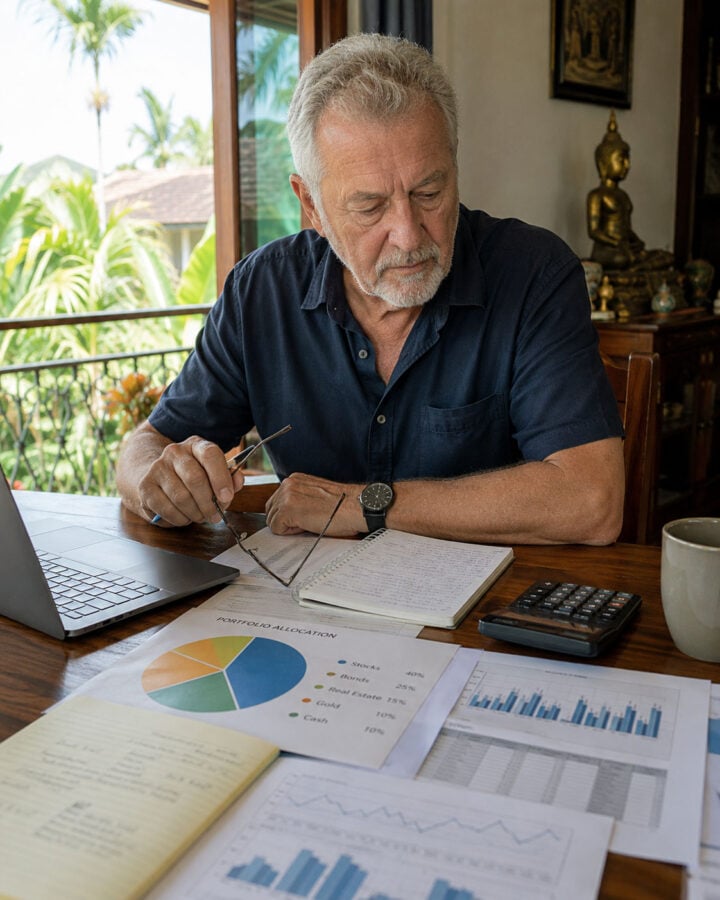
Beleggen is niet mijn hobby. Het is vooral iets waar ik me in ben gaan verdiepen, omdat mijn situatie daarom vraagt. Nu ik van mijn vermogen moet leven, wil ik begrijpen hoe ik dat vermogen zo kan inzetten dat het mijn inkomen aanvult en tegelijkertijd zo lang mogelijk meegaat.
In dit stuk beschrijf ik hoe ik tot die gedachte ben gekomen en hoe ik op zoek ben gegaan naar een beleggingsmix die past bij iemand die met pensioen is en gedurende langere tijd geld uit zijn vermogen moet halen.
Ik ben geen financieel adviseur. Dit is mijn persoonlijke zoektocht en ervaring, geen financieel advies of aanbeveling om een bepaalde beleggingsstrategie te volgen.
De situatie
Ik ben op mijn 55e gestopt met werken. Vanaf mijn 45e legde ik geen pensioenpremies meer in, omdat ik voor mezelf begon. Mijn werkgeverspensioen is daardoor karig.
Ik heb nog wel een lijfrente, maar ook daar liep ik tegen een probleem aan. Omdat ik in Thailand ga wonen, willen de meeste verzekeraars de lijfrente niet op de gebruikelijke manier uitkeren. Uiteindelijk heb ik daarom een beleggingslijfrente moeten afsluiten.
Daarnaast heb ik mijn huis in Nederland verkocht. Dat had deels te maken met de gewijzigde regels rond box 3. Ook speelt mee dat onroerend goed in Nederland na vertrek uit Nederland in box 3 blijft vallen. Het huis is eerst nog een tijd verhuurd geweest, maar uiteindelijk heb ik besloten het te verkopen.
Het geld staat voorlopig op meerdere spaardeposito’s, in afwachting van een beter plan.
De lijfrente en de klassieke mix
Bij de meeste lijfrenteaanbieders is er maar weinig keuze in de samenstelling van een portefeuille. Je krijgt doorgaans standaardprofielen zoals defensief, neutraal of offensief. Uiteindelijk komt het meestal neer op een verhouding tussen aandelen en obligaties.
Voor een lijfrente die twintig jaar of langer moet meegaan, vind ik dat te beperkt.
Ik mis juist onderdelen als edelmetalen, onroerend goed en contant geld. Dat zijn naar mijn idee belangrijke bouwstenen wanneer je gedurende een lange periode geld uit een portefeuille moet halen en tegelijkertijd wilt voorkomen dat het vermogen uitgeput raakt.
Ik ben daarom ook gaan kijken naar beleggingsfondsen zoals Wijs & van Oostveen, Meesman en Index People, waar ik mijn lijfrente heb belegd. Ook deze partijen hanteren echter in essentie de klassieke assetmix van aandelen en obligaties.
Mijn gevoel daarbij is dat zo’n portefeuille over een periode van twintig jaar of langer niet stabiel genoeg is, zeker wanneer er meerdere beurscrises in die periode plaatsvinden.
Grote pensioenfondsen pakken dat anders aan. Die spreiden hun vermogen veel breder en hebben naast aandelen en obligaties bijvoorbeeld ook vastgoed en grondstoffen.
Dat bracht mij op het idee om verder te kijken.
Wat ik wil
Mijn doel is eigenlijk vrij eenvoudig.
Ik wil minstens twintig jaar lang ieder jaar 4% van mijn vermogen kunnen opnemen, waarbij die opname jaarlijks met de inflatie wordt verhoogd. Daarmee blijft de koopkracht van mijn inkomen ongeveer gelijk.
Om dat op langere termijn vol te houden, moet het vermogen gemiddeld ergens tussen de 5 en 6% per jaar renderen. Maar alleen het gemiddelde rendement is voor mij niet voldoende.
Tijdens een beurscrash wil ik dat het verlies beperkt blijft. Dat verlies van de top van een portefeuille naar het daaropvolgende dieptepunt heet de max drawdown. Dat vind ik voor iemand die van zijn vermogen leeft minstens zo belangrijk als het gemiddelde rendement.
Zou ik het geld gewoon op een spaarrekening laten staan tegen gemiddeld 2,5% rente, dan is de bodem na ongeveer dertig jaar bereikt. Dat is voor mij te kort. Mijn vrouw is vijftien jaar jonger dan ik. Ze heeft dan een kariger partnerpensioen, zonder AOW en wellicht nog een restant van mijn lijfrente. Het vermogen moet daarom langer meegaan dan mijn eigen leven.
Op zoek naar de juiste portfolio
Ik ben vervolgens gaan kijken wat bekende beleggers adviseren en heb verschillende portfolios door AI-assistenten laten backtesten.
Warren Buffett adviseert een zeer eenvoudige portefeuille: 90% in een indexfonds zoals de S&P 500 en 10% in kortlopende staatsobligaties.
Het rendement daarvan is indrukwekkend. In mijn vergelijking kwam Buffett uit op 8,53% per jaar. Maar daar staat een flinke keerzijde tegenover: een maximale drawdown. Dat risico vind ik voor mijn situatie te groot. Een daling van bijna de helft van het vermogen is misschien goed te verdragen als je nog werkt en nog tientallen jaren voor je hebt. Als je gepensioneerd bent en tegelijkertijd ieder jaar geld uit je vermogen moet opnemen, wordt dat een ander verhaal.
Buffett levert uiteindelijk het meeste vermogen op, maar de rit ernaartoe vind ik te ruig.
Ray Dalio’s All Weather Portfolio probeert juist maximale stabiliteit te bereiken. De klassieke samenstelling bestaat uit ongeveer 30% aandelen, 55% korte en lange staatsobligaties en 15% goud en andere grondstoffen.
In mijn test kwam deze portefeuille uit op een lager rendement per jaar, maar ook met een aanzienlijk lagere maximale drawdown. Dat is een stuk rustiger dan Buffett, maar voor mij nog steeds niet helemaal wat ik zoek. Ik heb liever een iets lager rendement als daar een duidelijk rustigere portefeuille tegenover staat.
Er zijn ook minder bekende portefeuilles die nog verder proberen te gaan in het beperken van risico, zoals de Golden Butterfly en de Permanent Portfolio, beide strategieën die al langere tijd worden gevolgd.
De klassieke gedachte daarbij is eigenlijk eenvoudig: hoe defensiever je wilt beleggen, hoe meer obligaties je in de portefeuille opneemt. De Golden Butterfly heeft bijvoorbeeld 40% obligaties. Die aanpak heeft voor mij echter wat aan glans verloren tijdens de crash van 2022. Toen gingen aandelen en obligaties tegelijkertijd onderuit.
Dat zette mij opnieuw aan het denken over de vraag hoe je een portefeuille werkelijk spreidt.
De Awesome Portfolio
Uiteindelijk kwam ik uit bij de Awesome Portfolio van Jared Dillian.
De samenstelling daarvan is opvallend eenvoudig:
- 20% aandelen
- 20% obligaties
- 20% goud
- 20% onroerend goed
- 20% cash
Juist die combinatie vind ik interessant.
De portefeuille is niet alleen gebaseerd op aandelen en obligaties, maar gebruikt ook goud, vastgoed en cash als afzonderlijke bouwstenen. Over twintig jaar getest leverde de Awesome Portfolio jaarlijks een redelijk rendement en de kleinste maximale drawdown van alle modelportfolios.
Maar toch, ik was nog niet helemaal tevreden.
Mijn eigen variant
Een van mijn bezwaren tegen de Awesome Portfolio is dat het na een flinke beurscrash jaren kan duren voordat de portefeuille zich heeft hersteld. Ik wilde daarom kijken of ik de portefeuille zo kon aanpassen dat hij na een crash sneller weer kon aantrekken.
Daarom heb ik de verhoudingen veranderd:
- aandelen van 20 naar 25%
- cash van 20 naar 25%
- onroerend goed van 20 naar 10%
- obligaties 20%
- goud 20%
Mijn gedachte daarachter was simpel: iets meer aandelen voor het herstel na een crash en wat meer cash om slechte periodes op te vangen, terwijl ik wat vastgoed inlever. Op papier leek dat interessant. Maar uiteindelijk moet je zo’n idee natuurlijk gewoon testen.
De ultiemetest
Om de portefeuilles goed op de proef te stellen, wilde ik minimaal drie grote beurscrashes meenemen. Daarom ben ik begonnen in 1998, vlak voor de dotcom-crash, en heb ik doorgerekend tot eind 2025.
Dat is een periode van 28 jaar waarin onder andere de volgende gebeurtenissen zitten:
- de dotcom-crash;
- de kredietcrisis van 2008;
- de coronacrisis;
- en de rente- en inflatieschok van 2022.
Ik heb daarbij ieder jaar 4% opgenomen en de opname jaarlijks aangepast voor inflatie. Het gaat mij dus niet om de vraag:
Welke portefeuille heeft zonder onttrekkingen het hoogste rendement?
Maar om de veel interessantere vraag:
Welke portefeuille houdt het beste stand als ik er twintig tot dertig jaar lang van moet leven?
Ik heb de test door meerdere AI-assistenten laten uitvoeren. Gemini, Grok en Mistral leverden geen bruikbare of consistente resultaten. Claude en ChatGPT gaven wel uitvoerige en onderling consistente uitkomsten.
Resultaat 1998–2025
| Portfolio | Bruto rendement | Max drawdown | Volatiliteit |
| Warren Buffett | 8,56% | -33,3% | 15,8% |
| Awesome Portfolio | 6,55% | -7,4% | 6,5% |
| All Weather | 6,96% | -18,2% | 7,6% |
| Mijn variant | 6,65% | -8,7% | 6,5% |
Buffett komt als winnaar uit de bus voor rendement. Maar daarvoor moet je wel een maximale drawdown van 33% accepteren.
De Awesome Portfolio levert veel minder rendement op, maar heeft de laagste maximale drawdown en een aanzienlijk rustiger verloop.
Wat ik niet verwacht heb, is dat mijn eigen variant in de historische test een hogere drawdown heeft dan Awesome met wel een iets beter rendement.
Voor alle portfolio’s is in de 28 jaar 140% van de inleg onttrokken en aan het eind is nog meer dan de oorspronkelijke inleg over. Dit is de kracht van rendement op rendement.
En dan zijn er nog de kosten
Natuurlijk zijn de rendementen uit een backtest niet hetzelfde als wat je uiteindelijk werkelijk overhoudt. Er zijn kosten voor de beleggingsrekening, zoals bij Interactive Brokers, de kosten van de gebruikte indexfondsen en de kosten die ontstaan door het jaarlijks herbalanceren. Ik kom ongeveer uit op 0,2 tot 0,35% per jaar. Dat haalt dus nog een deel van het rendement af.
Zoals je ziet, zijn in het overzicht de kosten meegenomen. M.a.w. de test laat iets belangrijks zien: zelfs met een jaarlijkse, inflatiegecorrigeerde onttrekking heeft de Awesome Portfolio het in deze periode goed volgehouden.
Conclusie
Historisch gezien komen voor mij de Awesome Portfolio en mijn eigen variant als winnaars uit de bus. Niet omdat hij het hoogste rendement heeft. Dat heeft Buffett met grote afstand. Maar omdat de combinatie van rendement en risico voor mijn situatie het beste uitkomt.
Beide hebben de laagste drawdown en apart dat in deze historische test de extra cash en aandelen in mijn eigen variant juist meer rendement heeft opgeleverd.
Voorlopig houd ik het dus bij de Awesome Portfolio met lichte variaties op dit portfolio. Niet omdat ik daarmee de hoogste opbrengst verwacht, maar omdat ik vooral wil dat mijn vermogen lang genoeg blijft bestaan om de onttrekkingen te kunnen dragen. Dat is uiteindelijk waar mijn zoektocht om draait.
Ingezonden door Eddy
Over deze blogger
Lees hier de laatste artikelen
 Leven in Thailand11 oktober 2026Dagboek van een Thailandganger (deel 55) – Ploy zwijgt terwijl May steeds dichterbij komt
 Lezersinzending11 oktober 2026Eigendomsrecht van een huis in Thailand (lezersinzending)
 Lezersinzending11 oktober 2026De Moeilijke Eter (lezersinzending)
 Lezersinzending11 oktober 2026Loy Krathong in Roi Et (lezersinzending)
Leuk om te lezen. Zit in precies dezelfde situatie en ben ook al tegen wat muurtjes opgelopen van EU bedrijven die niet accepteren dat je in TH woont. (banken, lijfrente).
Dank voor het delen maar zou het erg fijn vinden iets meer te horen hoe je het in de praktijk nu uitvoert.
Is er een plek die alles voor je opzet / beheert? Ben je zelf steeds dingen aan het doen of loopt het min of meer vanzelf na de opstart.
De FED in USA gaat over een jaar of zo mogelijk weer over naar QE.
“Mike DiBiase van Stansberry Research voorspelt een financiele crisis in 2028.
Hij baseert dit op de geldhoeveelheid.In 2021 voorspelde hij al sterke inflatie door de enorme geldcreatie tijdens de pandemie (+$4 biljoen, +30% geldhoeveelheid). Volgens Milton Friedman is inflatie altijd een monetair fenomeen: meer geld dan groei van goederen en diensten. De inflatie piekte in 2022 op 9% (of hoger).Sinds begin 2024 groeit de geldhoeveelheid weer, inmiddels 26 maanden op rij en versnellend (circa 5,6% jaar-op-jaar in mei/juni). Rond medio 2027 zal dit volgens MD de inflatie opnieuw opdrijven (naast tijdelijke factoren zoals olieprijzen door de oorlog in Iran).Hogere inflatie leidt tot hogere rentes. Hoewel de Fed de korte rente heeft verlaagd, zijn de lange rentes gestegen (10-jaars +100 bp, 30-jaars +125 bp tot boven 5,2% – niveau van 2007). Alleen QE (geld printen om lange obligaties te kopen) kan die lange rentes omlaag brengen, maar dat verergert de inflatie.De Fed zit klem: Geen QE → stijgende rentes → faillissementen, kredietkrapte, recessie.
Wel QE → nog hogere inflatie → ook recessie.”
Een grafiekenexpert die ik volg op x.com ziet daarna de Nasdaq halveren en het 10 jaar duren voordat huidige niveaus weer bereikt worden. Een soort NIKEI (Japan) scenario vanaf eind jaren 80.
Huis in NL aanhouden en verhuren was veiliger en rustgevender geweest. Er is nu al roep om de box 3 belasting voor 2e huis te matigen, zodat er meer huurwoningen gaan komen.
Dag Eddy,
Ben oprecht blij dat er eindelijk eens iemand een uitgebreid topic over dit onderwerp start. Mooie en zeer complete uitleg.
Wat er echter ontbreekt is een overzicht bij welke broker/bank/financiële instelling je je portefeuille beheert. Als men, zoals mezelf, definitief naar Thailand verhuisd bent, zijn de mogelijkheden heel beperkt. Zelfs een doodgewone bankrekening aanhouden houdt risico’s in. Misschien kan je hier eens wat duidelijkheid brengen?
Mijn grote hobby is eveneens (actief) traden op de beurs. Ik doe dit hoofdzakelijk d.m.v. geautomatiseerde (zelfgeschreven) software. Maar het grootste probleem was ook hier een geschikte broker vinden om mee samen te werken. Oorspronkelijk had ik een eigen account maar die werd stopgezet omdat mijn adres verplaatst was naar Thailand. De uiteindelijke oplossing was dan maar het heropenen van een tradingaccount op naam van mijn kinderen, niet ideaal …
Misschien een opmerking terzijde … Ik ben al vele jaren een actief lid van enkele private blogs en daar gaat al geruime tijd geruchten de ronde dat de financiële markten op instorten staan. Als je ziet dat de voornaamste indices al jarenlanglang maar blijven stijgen, terwijl het overal ter wereld blijft branden, dan stelt men daar heel wat vragen bij. Neem daarbij de zwakke Amerikaanse dollar met hun immense staatsschuld, dan moet er niet veel meer gebeuren om de markten te laten instorten.
Zoals gezegd, ik handel actief op de beurs. Ik heb zelfs geen overnight openstaande posities meer, net omdat ik het ganse zaakje niet vertrouw. Met de huidige schommelingen heb ik mooie rendementen behaald met traden op goud en crude oil. Voor de rest handel ik voornamelijk op de SP500 futures en af en toe wat opties. Het zijn ideale tijden …
Begin vorig jaar heb ik een aanzienlijk pakketje goud aangeschaft. Ondertussen de helft ervan met mooie winst verkocht. De rest hou ik nu bij omdat ik verwacht dat bij een marktcorrectie de goud en zilverprijs zal exploderen. Misschien een goede tip voor de lezers 😉
Bedankt voor jouw mooie bijdrage en hopelijk wat mooie winsten de komende jaren!
Check IBKR
Beste Eddy,
Een goed geschreven inzending. Waaruit blijkt dat je goed hebt nagedacht over beleggen voor de lange termijn. Ik zit momenteel ook met een lange termijn vraagstelling; verkopen of investeren. Ik zou graag met je hierover willen overleggen van wat is wijsheid. Zou ik je email adres mogen hebben als je hierover zou willen praten. Mijn email is: Herman.Leyten@gmail.com.
Mvg Herman
Dag Herman,
Mijn reactie gelezen?
De vraag ‘verkopen of nog meer investeren ‘? Ik heb dit voor mezelf al duidelijk gemaakt. Ik zou op veilig spelen.
Is het niet de bedoeling van een blog om kennis en ervaringen met elkaar te delen, zodat iedereen er iets van kan leren?
Een discussie onmiddellijk kapen door je e-mailadres te plaatsen en vervolgens het gesprek buiten het blog persoonlijk verder te zetten, is volgens mij niet waar een blog voor bedoeld is.
Als je alles wat interessant is meteen naar de privésfeer verplaatst, blijft er van een openbare discussie uiteindelijk weinig over.
Proficiat met deze uitgebreide studie. Ik vind het vooral interessant dat je niet alleen naar rendement kijkt, maar ook naar drawdown en naar het feit dat je tijdens je pensioen structureel geld uit je vermogen moet halen. Dat maakt de analyse veel relevanter dan de klassieke vergelijking van “welke portefeuille heeft het hoogste rendement?”.
Toch roept je studie bij mij een aantal vragen op.
Om te beginnen zijn “aandelen, obligaties, goud en vastgoed” natuurlijk nog geen concrete beleggingen. Welke aandelen en welke index? Welke obligaties, met welke looptijd en kredietkwaliteit? In welke munt? En wat bedoel je precies met vastgoed: direct vastgoed of een vastgoedfonds? Die keuzes kunnen de resultaten behoorlijk veranderen.
Daar komt bij dat veel van de genoemde modelportefeuilles ontwikkeld zijn vanuit het perspectief van een Amerikaanse belegger. Dat vind ik voor een Europese belegger een belangrijk verschil. De Amerikaanse obligatiemarkt heeft bijvoorbeeld heel andere rendementen en mogelijkheden geboden dan de Europese markt. Een Amerikaanse belegger kan met staatsobligaties een rendement behalen dat voor een eurobelegger totaal onbereikbaar is.
Daarom zou ik ook graag weten in welke munt je backtests zijn uitgevoerd. Een rendement van 6,5% of 7% zegt voor een Europese gepensioneerde weinig als niet duidelijk is of dat rendement in USD of EUR is berekend. Wisselkoersen kunnen, zeker op korte termijn, een enorme invloed hebben (kijk maar naar de enorme stijging van de EUR vorig jaar).
Een tweede punt waar ik voorzichtig mee zou zijn, zijn de AI-backtests. Dat ChatGPT en Claude vergelijkbare resultaten geven, betekent helaas niet dat de berekeningen correct zijn (AI modellen zijn meestal niet zo goed in rekenen). AI kan heel overtuigend verkeerde historische data, aannames of berekeningen produceren. Bij een analyse zou ik de onderliggende data en berekeningen graag volledig zelf kunnen controleren.
Maar misschien is voor mij het belangrijkste punt wel iets anders: assetallocatie is volgens mij maar de helft van het verhaal. De andere helft is timing.
Je kunt vandaag perfect 20% in aandelen, 20% in obligaties, 20% in goud, 20% in vastgoed en 20% cash aanhouden. Maar wat als je morgen begint en de komende maanden aandelen (dicht bij de top?), obligaties én goud (over de top?) allemaal fors dalen? Dan blijkt dat spreiding alleen niet voldoende bescherming biedt.
Voor iemand die van zijn vermogen leeft, is bovendien de volgorde waarin rendementen optreden veel belangrijker dan alleen het gemiddelde rendement. Een beurscrash in de eerste drie jaar van je pensioen, gecombineerd met jaarlijkse onttrekkingen, heeft een totaal andere impact dan dezelfde crash na vijftien jaar. Dat sequence-of-returns risk zou ik eigenlijk nog belangrijker vinden dan de historische gemiddelde drawdown.
Kortom: ik vind je zoektocht en je poging om verder te kijken dan de klassieke 60/40-portefeuille zeer interessant. Maar volgens mij is de vraag niet alleen “welke assetallocatie is het beste?”.
Voor een Europese gepensioneerde zou ik de vraag eerder zo formuleren:
Welke beleggingen, in welke valuta, in welke verhouding, met welke kosten, op welk moment instappen, hoe snel herbalanceren en hoeveel cash aanhouden, zodat ik gedurende 30 à 40 jaar mijn gewenste inkomen kan opnemen zonder bij een slechte start van de pensioenperiode in de problemen te komen?
Dat is volgens mij een veel moeilijkere — maar ook veel interessantere — vraag waar ik ook zelf de laatste jaren veel tijd heb ingestoken.
Nogmaals: proficiat met de studie. Juist omdat je hiermee een interessante discussie opent, denk ik dat bovenstaande punten een mooie volgende stap in je onderzoek kunnen zijn.
Ik ga inderdaad geen ideeën uitwisselen door persoonlijk te communiceren maar doe dit liever open op het blog. Dan kan iedereen er wat van opsteken.
Wat ik helemaal niet begrijp in de uitleg van de topicstarter is hoe hij zijn portefeuille wil indekken tegen een zware beurscrash.
Hij verzwaart zelf nog zijn aandelen posities naar 25% en onroerend goed halveert hij. Wat een onlogische redenering is dit! Als de aandelenmarkt instort kan het jaren duren voor een herstel, sommige aandelen verliezen zelfs hun volledige waarde. Ik zou dan eerder afbouwen i.p.v. te verhogen naar 25%.
Het enige alternatief bij een crash is fysiek goud en vastgoed. De rest is gewoon gokwerk.
Ik deel ook de mening van Mark hiervoven waar hij beweert dat de markten momenteel zwaar overschat zijn. Het gaat overal slecht in de wereld en toch stijgen de voornaamste indexen. En het feit dat de goudprijs eerst naar boven gemanipuleerd werd en dan weer naar beneden leert me dat de institutionelen nu zwaar aan het hamsteren zijn. Ik heb ook het gevoel dat goud nu koopwaardig is (heb ik trouwens al gedaan).
Beste Donaat,
Bij angst voor dalende aandelen beurzen is het altijd verstandig om je portefeuille te beschermen door een langlopende put optie in te nemen gebaseerd op een index.
Dat lijkt oppervlakkig gezien een oplossing, maar dat valt tegen. Indien er een crash plaats vindt dekt een langlopende putoptie de verliezen bij lange na niet. De theta van de optie ‘vreet’ jou geld op. Bovendien moet je een ver out of the money putoptie nemen, anders is de inverstering van de putoptie veel te hoog en wordt de hele mix veel minder rendabel.
Goed geprobeerd SiamTon!
Dit is exact de uitleg die ik krijg als ik AI de vraag stel als een langlopende put optie je portefeuille kan beschermten bij een serieuze beurscrash.
Er lopen hier toevallig veel specialisten rond vandaag.
Het leven komt vaak anders dan je denkt . Als je een beetje zuinig en voorzichtig leeft komt het vanzelf goed . Ik heb mijn geld altijd op spaardeposito`s gezet en mijn eigen huis is vrij van schulden. De AOW is mijn basis en als pensioen gebruik ik mijn spaargeld .
Dank voor jouw bijdrage en uitleg over hoe jij belegt.
Wat ik mis in jouw verhaal is beleggingen in crypto.
De wereld staat voor een financiële reset. In de nabije toekomst zal nagenoeg alles gedigitaliseerd worden en op de blockchain geplaatst worden (tokenisering).
De bouwstenen die nodig zijn om het nieuwe railwerk te bouwen voor bedoeld nieuw financieel systeem bevinden zich in de crypto tokens met utiliteit. Daar ligt een enorme potentie richting de toekomst.
Derhalve dient crypto naar mijn bescheiden mening tevens onderdeel te zijn voor een beleggingsstrategie,
De cryptomunten die daarbij horen zijn XRP, HBAR, VELO, SHX, XLM, XDC, ALGO, QNT, TAO en dergelijke.
Zou willen zeggen DYOR (do your own research) en beslis voor jezelf of crypto een van jouw financiële pijlers gaat worden.
Dag Jan,
Leuk om te vernemen dat er nog mensen zijn die op de hoogte zijn dat er een globale financiële reset op komst is. Dit is maar heel weinig geweten en als je een vraag stelt rond dit gebeuren wordt dit steevast afgewimpeld en is dit onzin.
Ben jij soms toevallig op de hoogte van NESARA/GESARA, QFS en aanverwante onderwerpen? Ik ken al vele jaren de details en alles blijkt nu netjes in de plooi te vallen.
Nu zwijg ik maar, bang om mijn neus voorbij te praten. Ik tel alvast af naar de wereldschokkende gebeurtenissen. Het is misschien maar goed dat er maar heel weinig mensen ervan op de hoogte zijn 😉
Beste Mark,
Net zoals jij ben ik ook daarvan op de hoogte.
NESARA en GESARA zijn verzonnen complottheorieën over een grootschalige economische en politieke hervorming. Ze beloven de kwijtschelding van alle schulden, de afschaffing van belastingen en de invoering van een eerlijk globaal geldsysteem. Hier laat ik het maar bij..
Wat ik nog wel als mogelijkheid zie is dat de goudprijs door de Amerikanen zodanig zal worden her gewaardeerd dat daarmee de enorme schuldenlast ineens verdwenen zal zijn. De toekomst zal het uitwijzen.
Ik zou hier ook nog kunnen uitleggen betreffende de invoering van de CBDC maar dat laat ik maar voor wat het is. Ikzelf ben daar absoluut geen voorstander van.
Laat mij raden Mark, JOMANDA was je ook gek mee.
Niets meer als een boek van een fantast, O, sorry schrijver.
Draining the Swamp.
Citaat
NESARA, GESARA en QFS zijn termen die afkomstig zijn uit online complottheorieën en alternatieve financiële ideeën over het omverwerpen van het wereldwijde financiële systeem.
NESARA (National Economic Security and Reformation Act): Een fictief geachte Amerikaanse wet die zou zorgen voor een totale reset van schulden, de afschaffing van de inkomstenbelasting en de terugkeer naar een door goud gedekte valuta. Oorspronkelijk bedacht in de jaren 90 als een economisch voorstel door Harvey Barnard, is het later omgevormd tot een populaire complottheorie.
GESARA (Global Economic Security and Reformation Act): De wereldwijde variant van NESARA. Volgens de theorie zou dit systeem wereldvrede, de kwijtschelding van alle schulden wereldwijd en een eerlijke herverdeling van rijkdom brengen.
QFS (Quantum Financial System): Een verondersteld geavanceerd, kwantumgebaseerd financieel netwerk dat volgens aanhangers het huidige SWIFT-banksysteem moet vervangen. Het zou draaien op satellieten en kwantumcomputers om corruptie en fraude door de “gevestigde orde” onmogelijk te maken. In de praktijk bestaan deze systemen niet binnen het officiële bankwezen of het internationale recht. Ze duiken voornamelijk op binnen bewegingen zoals QAnon, waar regelmatig beweringen worden gedaan dat deze hervormingen “binnenkort geactiveerd worden”.
Wat een prachtige PERSOONLIJKE bijdrage! Daar leren we tenminste iets van 🙁
Zo zie je dat ChatGPT inderdaad heel wat onzin uitkraamt. Dit hier klakkeloos copy/pasten heeft NUL meerwaarde voor de lezers.
Doe op zijn minst zelf wat gedegen onderzoek. Of als je er helemaal niets van afweet reageer dan niet. Nu maak je jezelf enkel maar belachelijk.
De toekomst zal wel uitwijzen wie gelijk heeft. Heb je trouwens gelezen dat ook Jan hierboven duidelijk spreekt van een globale financiële reset?
Ik ben al vele 10-tallen jaren actief in de financiele wereld en heb ook een flauw vermoeden wat er staat te gebeuren. En nee, onze Mark is niet zomaar een fantast zoals jij laat uitschijnen.
We spreken elkaar nog wel in de toekomst. Vraag dan maar opnieuw tekst en uitleg aan chatGPT … wedden dat je dan een totaal ander antwoord krijgt!
Spaargeld vastzetten voor 15 jaar tegen 10%. Rente maandelijks uitbetaald. Doe ik al 12 jaar hier in Thailand. Als je meer wil weten neem dan contact met me op.
Daar gaan we weer….
Mogen dan alleen diegene die contact met je opnemen dat dan weten en anderen niet?
Misschien een tip. Zonder contactgegevens zal je trouwens nog lang mogen wachten…..
Alberto, Ponzi-schema?
In Thailand komen regelmatig high-yield-scams voor die precies zulke beloftes doen (hoge vaste rentes, snelle/maandelijkse uitbetalingen). Slachtoffers verliezen vaak grote bedragen.
De gewone man in de straat die kent enkel maar de belachelijk lage rentes op spaargeld.
De vooropgestelde 10% op jaarbasis is niet eens zo gek. Mijn rendement als actief trader ligt een pak hoger, maar dat gelooft toch niemand.
Als ik hier wat hogerop de belachelijke reactie lees van iemand die niets eens de materie kent en zijn wijsheid haalt bij chatGPT, dan doe ik geen moeite meer om hier wat meer uitleg te geven. Hij vergelijkt me zelfs met een JOMANDA.
Dan lach ik in mijn vuistje en laat ik ze maar doen. Kakelende kippen genoeg in de wereld maar velen daarvan leggen nu eenmaal geen eieren.
Mark, Mark licht geraakt je komt met een boek aanzetten en meldt voor de rest niets.
Zelfs een contact adres niet als je iets persoonlijk wil toelichten meldt je toch je adres en ga je niet wachten totdat iemand dat zelf vermeldt.
Nog beter vermeldt het op dit blog hoe je makkelijk aan die 10% komt?
Herschrijven of info opvragen geeft vaak een beter beeld als de vele reacties door ‘boer en burger’ op een blog. Het was Gemini trouwens. Informatie over die boekschrijver was duidelijk.
En ja, ook het financiële gebeuren wereldwijd verandert niet echt dagelijks, maar wel over de jaren bezien, maar dat is wat anders als wat Harvey Barnard beschrijft in zijn boek Draining the Swamp.
Er komen wel meer wereldvreemde ideeën uit dat deel van de wereld trouwens.
Hoe kom ik aan 10% …? Vraag het eens aan JOMANDA want mij geloof je toch niet.
En wees gerust, ik ben helemaal niet licht geraakt hoor, ik laat je maar in je eigen wijsheid. Buiten wat info van Gemini draag je toch niets bij.
Bij deze … dit was mijn laatste reactie in het topic.
Een belofte van dit soort rendementen lijkt me erg op een ponzi constructie.
Met crypto heb je meer mogelijkheden om een heel mooi rendement te behalen als je jouw crypto uitleent en derhalve deelneemt aan farming/liquidity pools. Ook kun je middels “staking” erg mooie rendementen behalen. Je dient uiteraard goed onderzoek te doen welke partijen hierbij betrouwbaar zijn en een goed track record hebben.
Dag Alberto Witteveen,
Kan je eens je contactgegevens met ons delen a.u.b.?
Ik had graag de formaliteiten gekend om eventueel in te stappen in jullie belegginssysteem.
Alvast dank!
Berend.
Geen haast, wacht rustig de beurscrash van 2027 – 2028 af.
Daarbij: klimaatverandering zal op termijn invloed hebben op bedrijven en de beurskoersen.
Er zijn actieve beleggers die >20% per jaar verdienen. Ik ken er eentje die 1 jaar zelfs 600% maakte met een paar gigantische klappers. Tonnen winst, niet 600% met als start 5000 euro, maar met meer dan 1 ton.
Ook andere jaren verdient hij vele tientallen procenten. Hij handelt op basis van MA50, MA200, RSI, divergentie. Gaat ook short als hij een daling verwacht. Kapt verliezen snel af, laat winnende posities doorlopen, met stijgende stoploss.
Kost veel tijd en je moet er goed kijk op hebben.
Maar 9.25% is haalbaar met een eenvoudige, rustige strategie:
Koop bijv 25.000 aandelen KPN (ongeveer 1 ton – stel met 1/4e van je cash-vermogen). KPN geeft dit jaar 20 cent dividend, dat is op de huidige koers van ~ 4 euro, bijna 5%. Na aftrek 15% dividendbelasting (die – wonend in Thailand – niet eventueel te verrekenen is in box 3), houd je 17 cent per aandeel –> 4.25% over. Schrijf op die 25.000 aandelen calls die ongeveer een half jaar lopen. Bij goede keuze verdien je zo nog ~ 20 cent per aandeel per jaar. Totaal per aandeel 37 cent –> 9.25%. En dit is afgezien van koerswinst. Uiteraard moet je de calls tijdig doorrollen als KPN te hard stijgt.
Daarnaast 1/4e in goud en 1/2e in cash, in afwachting van een bearmarket, waarin KPN waarschijnlijk 1 vd weinige aandelen zal zijn die weinig dalen.
Dag Kees,
Ik had de intentie om niet meer te reageren, maar voor jouw verstandige post maak ik graag een uitzondering.
Als ik wat verderop reageer met de stelling dat een winst van 10% op JAARbasis eigenlijk maar peanuts zijn dan wordt dit met ongeloof onthaald.
Een tipje van de sluier?
– Ik handel in beide richtingen (long en short)
– Meestal meerdere trades/dag
– Losers sluit ik onmiddellijk af, winners laat ik lopen
– Ik handel niet op timecharts maar meestal op renkocharts
– Ik handel voornamelijk op price action
– Idd. EMA zijn goede raadgevers, evenals liquidity sweeps
– De meeste winst haal ik uit korte trend reversals
– Nooit overnight open posities
– Ik handel enkel maar met hefboom producten, meestal indices
De rest hou ik voor mezelf …
Ik zit niet de ganse dag naar de grafieken te gapen, alles is geautomatisserd. Het grote voordeel is dat ik geen onbezonnen beslissingen neem gebaseerd op emotie. Dit was in het begin mijn grootste zorg.
Winsten van 10% per maand zijn zeker niet uitzonderlijk als je verstandig te werk gaat.
Voor mijn part mag iedereen denken wat hij wil. Insiders weten maar al te goed welke winsten er te behalen zijn. Ik verkoop hier GEEN onzin. Het is enkel spijtig dat je hier als een halve onnozelaar bestempeld wordt omdat men zelf de materie niet snapt.
Nogmaals dank voor je reactie!
Je bent een ervaren en goede trader. Dat je geen overnight-posities aanhoudt is bijzonder, want op dagbasis handelen is heel moeilijk, vaak vinden de grootste stijgingen/dalingen op de Nasdaq en S$P500 plaats in de avonduren of ’s ochtends vroeg. Dat je daar zelf software voor geschreven hebt waarmee je emotioneel handelen vermijdt… petje af.
Overigens kun je bij LYNX een beleggingsrekening aanhouden als je adres in buitenland hebt (valt onder IBKR). Of rechtstreeks bij IBKR.
Mijn favoriet is de SP500, die kan je 23 uur/dag traden.
Ik trade gedurende de 3 sessies:
Asian – London – New York
Dus eigenlijk de volledige 23 uur. De software is zodanig geprogrammeerd dat er de eerste 5 min. van de Asian sessie geen posities geopend worden. En 5 min voor het sluiten van de New York sessie worden alle openstaande trades automatisch afgesloten. Dan sluiten de markten gedurende 1 uur. Dat is wat ik bedoel met de “overnight”.
Daar ik in Thailand woon is manueel traden tijdens de NY sessie inderdaad niet te doen. Dat is hier gedurende de nacht. En laat nu net de NY sessie de meest vollatiele zijn – dus waar je het meest kan verdienen.
In het begin handelde ik manueel en was ik veel te emotioneel. Ik heb toen mijn account gewoonweg verprutst. Toen heb ik een volledig jaar enkel maar grafieken bestudeerd, data uitgetest en software geprogrammeerd. Pas daarna begon ik winst te maken.
Nu heb ik een 3-tal strategieën lopen die allen aardig presteren. Ik wissel af en toe eens af. Mijn toenmalig verlies heb ik al dubbel en dik terug verdiend.
Mijn laptop die draait 24 uur/dag, enkel in het weekend gaat die uit. Ik heb tevens een vaste PC waar wat mee experimenteer, een mooie hobby. In het weekend laad ik de data van de voorbije week in en wordt dit weggeschreven naar een database. Dit gebruik ik dan weer om te testen.
Dit alles heb ik mezelf aangeleerd. Met een beetje volharding kan je veel bereiken. En als je op het eind van de maand er nog een mooi bedrag aan overhoudt, maakt dit je enkel maar gelukkig.
Ziezo, dit was een beetje mijn verhaal. Hopelijk komt dit niet vervelend over.
Mark, Ik denk dat je in NL bij de uitzonderingen hoort. Zelf software geschreven; indrukwekkend knap. Verkoop je die misschien ook?
Aanverwant: USA overheid heeft gisteren opkopen van obligaties verdubbeld (dat is nog geen geldcreatie, maar markten reageerden met lagere rentes en stijgend goud en zilver). Mogelijk wordt dit gevolgd door nieuw QE.
Beste Mark,
Nee, dit komt helemaal niet vervelend over. Je mag best trots zijn op je verwezenlijking.
Ik kan ook aardig overweg met een PC maar wat jij uit je vingers tovert is toch van een andere orde.
Je bent een frisse wind voor ons blog. Als je zin hebt moet je ooit maar eens een nieuw topic starten waar je wat meer in detail treedt over je manier van werken. Ik leer graag wat bij.
Alvast dank en veel succes met het traden!
Je ben de laatste paar berichten een heel stuk begrijpelijker beste Mark.
Als je daar gisteren om 12.48 mee was gekomen hadden er heel wat minder scherpe opmerkingen hier gestaan.
Ik ga weer rustig door met mijn emotionele investeringen en laat de semiprof mannen hun bergen met goud verzamelen.