Hoeveel spaargeld heeft een Belgische gepensioneerde op zijn bank- en spaarrekening staan?
Wie zoekt naar “het spaargeld van de Belgische gepensioneerde”, vindt geen kant-en-klaar bedrag. Nederland houdt zo’n cijfer per leeftijdsgroep bij, België niet. Wel valt het beeld vrij scherp te reconstrueren. De uitkomst: de doorsnee Belgische gepensioneerde is rijk aan stenen, maar heeft een veel bescheidener bedrag op de rekening dan de grote totalen doen vermoeden.
De grote pot: ruim 300 miljard euro
Eind maart 2026 stond er 305,4 miljard euro op de gereglementeerde spaarrekeningen van Belgische huishoudens. Daarnaast stond er nog 89,3 miljard euro op zichtrekeningen en 64,9 miljard euro op andere deposito’s. Deel je het spaartotaal door het aantal gezinnen, dan kom je uit op ongeveer 58.400 euro per huishouden.
Dat getal zegt weinig over de gewone spaarder. Het doorsneegezin heeft zo’n 14.000 euro op zicht- en spaarrekeningen samen. Andere metingen komen hoger uit, tot een mediaan van 25.000 euro op spaarrekeningen. De werkelijkheid voor een gemiddeld gezin ligt dus ergens tussen 14.000 en 25.000 euro.
Wat weten we over gepensioneerden zelf?
Het vermogen van oudere Belgen zit vooral in hun huis. Huishoudens van 65 tot 74 jaar hebben een mediaan nettovermogen van 274.500 euro, boven de 75 is dat 334.400 euro. Dat komt doordat Belgische gepensioneerden meestal hun afbetaalde woning houden. Op de spaarrekening staat daar maar een klein deel van.
Het geld is bovendien scheef verdeeld. Slechts 13 procent van de vrouwen zegt dat hun huishouden meer dan 50.000 euro spaargeld heeft, tegenover 24 procent van de mannen. Driekwart van de mannen en bijna negen op de tien vrouwen zitten dus onder dat bedrag.
Kijk je naar wat gepensioneerden werkelijk uitgeven, dan wordt het beeld nog duidelijker. Acht op de tien geven meer uit dan hun wettelijk pensioen, vooral in de eerste jaren. Het verschil bedraagt ongeveer 600 euro per maand, en dat geld komt uit groepsverzekeringen, spaargeld of beleggingen. In die eerste, actieve jaren gaat een groter deel op aan vrije tijd en reizen. De spaarpot krimpt dus juist in de periode waarin mensen het meest op pad gaan.
Ter vergelijking: in Nederland ligt het gemiddelde spaargeld bij 65- tot 75-jarigen rond 76.600 euro, met een mediaan van circa 35.600 euro.
Het verband met Thailand: 800.000 baht
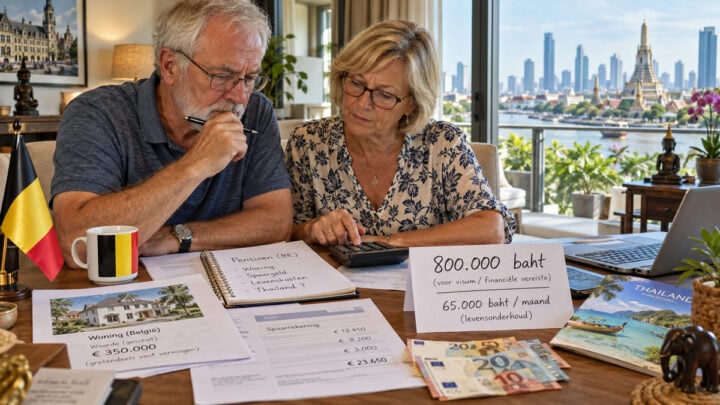
Hier wordt het concreet. Wie als vijftigplusser met een pensioenvisum in Thailand wil wonen, moet aantonen dat hij genoeg geld heeft. Dat kan op drie manieren: een banktegoed van minstens 800.000 baht, een maandinkomen van minstens 65.000 baht, of een combinatie van beide die samen minstens 800.000 baht per jaar oplevert.
De euro stond dit jaar gemiddeld op 37,6 baht, met een laagste stand van 36,3 in januari en een hoogste van 38,6 in juli. Bij 38 baht is 800.000 baht ongeveer 21.000 euro. Dat is meer dan de 14.000 euro die het doorsnee Belgische gezin op de rekening heeft staan. Wie de bankroute kiest, zet dus vaak het grootste deel van zijn spaargeld in Thailand vast.
De inkomensroute is voor veel Belgen nipt. Het mediaan wettelijk pensioen in Vlaanderen en Wallonië ligt rond 1.870 euro. Bij een koers van 38 is dat zo’n 71.000 baht, net boven de grens. Zakt de euro naar het niveau van januari, dan blijft er ongeveer 68.000 baht over. Een paar procent koersverlies en de marge is weg.
Voor vrouwen ligt het moeilijker. Een gepensioneerde vrouwelijke werknemer kreeg gemiddeld 1.206 euro per maand, tegenover 1.576 euro voor een man. Dat is ver onder de 65.000 baht, zodat zij bijna altijd op het banktegoed zijn aangewezen.
Voor het O-A-visum komt er nog een eis bij: een ziektekostenverzekering met een dekking van minstens 3.000.000 baht. Wie ouder wordt, betaalt daar flink voor, en ook dat geld komt uit dezelfde spaarpot.
Hoeveel Belgen gaat dit aan?
In Thailand wonen ongeveer 3.600 Belgische gepensioneerden. België en Thailand bespraken in 2024 een akkoord waarmee zij in openbare ziekenhuizen behandeld kunnen worden en hun kosten bij het Belgische ziekenfonds kunnen terugvragen.
Wat dit voor jou betekent
Een Belgische gepensioneerde met een gemiddeld pensioen en gemiddeld spaargeld kan Thailand betalen, maar heeft weinig speling. De pensioenroute hangt aan de wisselkoers. De bankroute legt de buffer vast die thuis voor een nieuwe ketel of een tandartsrekening bedoeld was. Reken dus niet alleen uit of je de drempel haalt, maar ook wat er overblijft als er onverwacht iets misgaat. En check de actuele visumeisen bij de Thaise ambassade in Brussel voordat je de stap zet: die kunnen per ambassade en immigratiekantoor verschillen.
Bronnen:
- Nieuws365 – Hoeveel geld staat er gemiddeld op een Belgische spaarrekening?
- Belfius Research – De Belgische pensioenen in kaart gebracht (maart 2026)
- Thaise ambassade – Non-Immigrant O-A (long stay)
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Nieuws uit Nederland en Belgie24 oktober 2026Wintertijd gaat in: tijdsverschil met Thailand zes uur
 Opmerkelijk24 oktober 2026Belgische agent raakt condo in Pattaya en 2 miljoen baht kwijt
 Vliegtickets24 oktober 2026Vliegen naar Bangkok kost in mei ruim 400 euro minder dan in december
 Belasting Nederland24 oktober 2026Vliegticket naar Thailand krijgt vanaf 2027 bijna €30 extra Nederlandse belasting
Heb als in Belgie woonachtige Nederlander 28 volle jaren van 1976 tot en met 2003 in Belgie fulltime gewerkt en aldus zijnde verzekerd. Heb ik ook recht op verzorging in een openbaar ziekenhuis met terugbetaling in Belgie ?
1. Ziekteverzekering is een belangrijk punt voor gepensioneerden.
Momenteel houdt de Overzeese Sociale Zekerheid, waarin ook een luik ziekteverzekering zit, een rondvraag om hopelijk de dienst uit te breiden.
Belgen die het eventueel zien zitten om een verzekering voor gezondheidsrisico’s gedurende hun Thaise periode te dekken, kunnen op deze site https://www.overzeesesocialezekerheid.be/nl/ met een e-mail hun mening uiten. Of men kan ook deelnemen aan de rondvraag via het bericht dat de ambassade rondstuurde.
Om het aanbod uit te breiden en een hervorming met een buitenlandse polis voor een “overwintering” in Thailand te kunnen afsluiten kan men op dit moment zijn mening direct uiten.
2. De spaarrekeningen van tienduizenden Belgen zijn naar aanleiding van de OECD aanwijzingen aan het adres van Belgische banken (naar aanleiding van het tegengaan van witwassen) verplicht gesloten. Toen heb ik een opmerking geplaatst bij de minister die daar verantwoordelijk voor was dat het op de vlucht jagen van spaarkapitalen van tienduizenden Belgen niet direct mee helpt om de banken gekapitaliseerd te houden. Na een 2-tal jaren is daaruit de verplichting een minimumrekening aan te bieden, gegroeid. Het zou mij benieuwen te weten hoeveel banken daar gehoor aan gaven.
Wel is het duidelijk dat een aantal Belgen zich weer terug inschreven in Belgie en nu “overwinteraars” in Thailand en elders geworden zijn.
Een bericht over het spaargedrag van Belgen op deze blog houdt eigenlijk geen rekening met al degenen die hun euros naar het buitenland verplaatst hebben. Of zitten die mee in de statistieken van dit bericht ?
Een overeenkomst dat je naar het ziekenhuis kunt en de gemaakte kosten gaat het belgish ziekenfonds terug betalen daar zou ik graag meer over willen weten,wand waarom zou je hier dan nog een verzekering nemen,graag wat meer uitleg daarover want dit is niet wat het ziekenfonds mij uitgelegd heeft
goeiemorgen, wat is het resultaat van die gesprekken in 2024 voor verzorging in openbare ziekenhuizen ?
Citaat: “In Thailand wonen ongeveer 3.600 Belgische gepensioneerden. België en Thailand bespraken in 2024 een akkoord waarmee zij in openbare ziekenhuizen behandeld kunnen worden en hun kosten bij het Belgische ziekenfonds kunnen terugvragen.”
Deze bewering zou je toch best eens controleren. Vooral als het om uitgeschreven Belgen in TH gaat. Ook de vermelding: BESPRAKEN betekent niet dat het wel degelijk van toepassing is.
Tav KungAddie: dat van besprekingen tussen BE en TH over te betalen ziekenhuisrekeningen is een oud bericht, namelijk van augustus 2024. Waarom weten BE-gepensioneerden dat niet, en hoezo verbaasd als voorgestaan wordt zoveel te weten? Zie: https://qa.thailand.go.th/visit-thailand-detail/–226
Waar het om gaat is dat BE-mensen die normaal gesproken gewoon over een BE ziekenfonds beschikken na opname en behandeling in TH ziekenhuizen normale tarieven betalen en declareren, en niet de vaak abnormaal opgeschroefde opportunistische financiële handelwijze van veel private klinieken en ziekenhuizen. Er is nog geen contract in voege en als dat al zou zijn gaat verwezen worden naar de goedkopere en beter controleerbare staatsziekenhuizen.
Voor het overige blijft dat uit BE uitgeschreven GEEN RECHT hebben op ziekenfondsdeelname, zoals dat bij NL uitgeschrevenen ook aan de orde is. BE/NL recht is gebonden aan EU recht en die geldt het EU domein.
Tav het algemeen: dan nog een andere opmerking: als BE mensen per capita beschikken over >€58K en daarnaast over afbetaalde huizen tot een waarde boven de €300K: wat let het BE-kabinet om niet een jaarlijkse vermogensbelasting in te voeren van 10%? Overigens geldt deze opmerking ook NL. Voorwaarde dient dan wel te zijn strikte afspraken rondom de staatsbegrotingen. Het extra opgehaalde geld mag alleen maar dienen om tekorten weg te werken en niet om politieke beloften te doen, want dan gaat het na een jaar of 5 weer mis, en moet een discussie volgen dat die vermogensbelasting opgetrokken moet worden. Hoeft niemand op te reageren, indachtig het artikel van De Expat. Was maar een gedachtegang. Menigeen zal het tot spinsel of kronkel veroordelen.