Erfenisgolf van 300 miljard euro komt op Nederland af
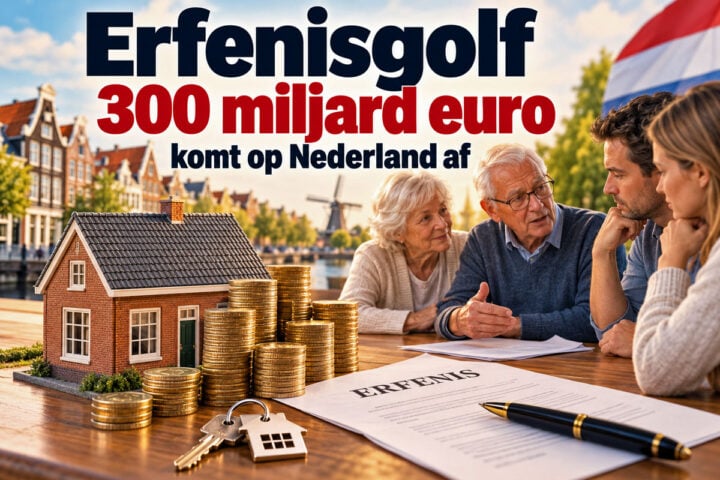
Nederlandse ouderen bezitten samen een ongekend groot vermogen, waarvan een belangrijk deel vastzit in de eigen woning. Door de forse stijging van de huizenprijzen is de overwaarde van veel woningen de afgelopen twintig jaar sterk toegenomen.
Dat vermogen gaat de komende jaren steeds vaker over naar kinderen en kleinkinderen. Daarbij gaat het niet alleen om erfenissen na een overlijden, maar ook om schenkingen tijdens het leven. Banken en financieel adviseurs verwachten daarom dat familievermogen een steeds grotere rol gaat spelen bij financiële beslissingen.
Naar schatting 300 miljard euro wordt overgedragen
Tussen 2024 en 2033 gaat naar schatting ongeveer 300 miljard euro aan woningvermogen via erfenissen en schenkingen naar volgende generaties. Die raming is gebaseerd op de grote hoeveelheid overwaarde die vooral oudere huizenbezitters inmiddels hebben opgebouwd.
De totale overwaarde op Nederlandse koopwoningen bedroeg in 2024 ongeveer 1.373 miljard euro. Huishoudens met een hoofdkostwinner van 55 jaar of ouder bezitten daarvan samen bijna 900 miljard euro. Een aanzienlijk deel van dat vermogen zal de komende decennia van eigenaar wisselen.
CBS-onderzoek onder kinderen van overleden ouders laat ondertussen zien dat erfenissen sterk verschillen. Van de erfgenamen van wie een erfenis bij de belasting was geregistreerd, bedroeg de netto-erfenis gemiddeld ongeveer 75.000 euro. De mediaan lag met 43.000 euro aanzienlijk lager, wat betekent dat een kleinere groep grote nalatenschappen het gemiddelde omhoog trekt.
Familie praat vaak te laat over vermogen
Juist bij oudere generaties is praten over geld niet altijd vanzelfsprekend. Kinderen weten daardoor soms nauwelijks hoeveel vermogen hun ouders hebben, hoe een woning juridisch is geregeld of wat er na een overlijden met bezittingen moet gebeuren.
Dat kan problemen veroorzaken wanneer een ouder overlijdt of niet langer zelf financiële beslissingen kan nemen. Een gesprek over een testament, woning, bankrekeningen, schenkingen en eventuele wensen voor de nalatenschap kan daarom veel onduidelijkheid voorkomen.
Het onderwerp wordt belangrijker doordat familievermogen steeds zwaarder meeweegt op de woningmarkt. Wie geld erft of geschonken krijgt, kan dat bijvoorbeeld gebruiken voor de aankoop van een woning, een verbouwing of het verlagen van een hypotheek. Mensen zonder vermogende ouders hebben die mogelijkheid niet, waardoor bestaande vermogensverschillen groter kunnen worden.
Schenken tijdens het leven kan een mogelijkheid zijn
Ouders kunnen ervoor kiezen een deel van hun vermogen al tijdens hun leven aan kinderen over te dragen. In 2026 mogen ouders jaarlijks maximaal 6.908 euro belastingvrij aan een kind schenken. Voor kleinkinderen en andere personen bedraagt de jaarlijkse vrijstelling 2.769 euro.
Daarnaast bestaat voor kinderen tussen 18 en 40 jaar, of kinderen met een partner in die leeftijdsgroep, onder voorwaarden een eenmalig verhoogde vrijstelling van 33.129 euro. Het kind mag zelf bepalen waarvoor dat bedrag wordt gebruikt. De speciale belastingvrije schenking voor de eigen woning bestaat sinds 1 januari 2024 niet meer, maar de algemene verhoogde vrijstelling mag wel voor een woning worden gebruikt.
Voor een dure studie geldt onder voorwaarden een hogere eenmalige vrijstelling van 69.009 euro. Bij verhoogde schenkingen gelden aanvullende fiscale voorwaarden en moet doorgaans aangifte schenkbelasting worden gedaan.
Wonen in Thailand maakt goede afspraken belangrijker
Voor Nederlanders die in Thailand wonen, kan een Nederlandse erfenis extra praktische vragen oproepen. Erfgenamen wonen soms duizenden kilometers van elkaar, terwijl banken, notarissen, woningen en administratieve documenten zich in Nederland bevinden. Ook kan de fiscale behandeling afhangen van de persoonlijke situatie van de overledene en de erfgenaam.
Daarom is het verstandig om niet pas na een overlijden uit te zoeken hoe alles geregeld is. Zeker wanneer een deel van de familie in Nederland woont en een ander deel in Thailand, kunnen duidelijke afspraken, een actueel testament en een overzicht van bezittingen veel praktische problemen voorkomen.
De grootste vermogensoverdracht moet nog komen
De verwachte 300 miljard euro is bovendien niet hetzelfde als het totale vermogen dat oudere generaties uiteindelijk zullen nalaten. Nederlandse huishoudens in hogere leeftijdsgroepen bezitten gezamenlijk meer dan 1 biljoen euro aan vermogen. De overdracht zal daarom ook na 2033 doorgaan.
De komende erfenisgolf gaat dus niet alleen over uitzonderlijk rijke families. Door tientallen jaren stijgende huizenprijzen beschikken veel gewone huiseigenaren inmiddels over aanzienlijk woningvermogen. Juist daarom wordt praten over schenken, erven en de verdeling van familievermogen voor steeds meer Nederlandse gezinnen een onderwerp dat moeilijk kan worden uitgesteld.
Bronnen
- CBS, Erfgenamen op de woningmarkt, 28 september 2026.
- APG, Wat zijn de gevolgen van de komende historische vermogensoverdracht?, 27 augustus 2026.
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Expats en pensionado26 oktober 2026Hogere rente legt pijnlijke waarheid achter nieuw pensioenstelsel bloot
 Kort nieuws26 oktober 2026Thailand nieuws 26 oktober: ruim miljoen mensen nog in het water, modderstroom door Patong, bank controleert grote contante stortingen, kabinet beslist over zonnepanelensubsidie
 Vliegtickets26 oktober 2026Een keer overstappen naar Bangkok bespaart €269 en kost je acht uur extra reistijd
 Maatschappij26 oktober 2026Een Thaise tandarts verdient 40.000 tot 80.000 baht, zijn assistente 14.000
Hahaaaa
En ik heb ‘n toffe zoon die zegt:
“Pa, opmaken nu je ‘t nog kunt” dan spaar je ons plm 25% erfrecht uit.
en “dan hoeven wij straks niet zo veel erf-belasting af te tikken”