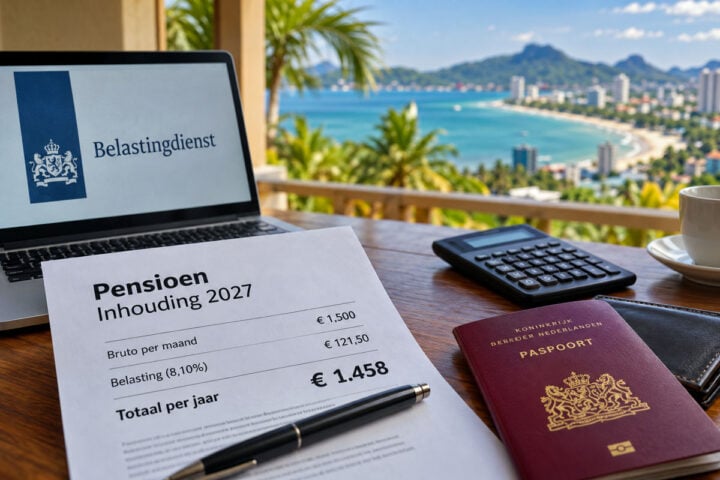
Krijg je € 1.500 bruto per maand uit een Nederlands pensioenfonds en woon je in Thailand, dan houdt dat fonds er nu vaak niets op in. Dat kan in januari omslaan. Door het nieuwe belastingverdrag mag Nederland weer heffen, en dan gaat er zo’n € 1.458 per jaar naar de Belastingdienst voordat het geld je Thaise rekening bereikt.
Het verschil zit in één zin uit 1975. Het oude verdrag zegt dat een pensioen uit een vroegere dienstbetrekking alleen belastbaar is in het land waar je woont. Ben je fiscaal inwoner van Thailand, dan kon je vrijstelling van loonheffing vragen en betaalde je fonds bruto uit. Het nieuwe verdrag, op 21 november 2025 in Brussel getekend, draait daar om. Nederland mag dan heffen over je bedrijfspensioen, je lijfrente en een afkoopsom. Thailand mag als woonland ook heffen, maar moet de Nederlandse belasting verrekenen. Voor je AOW en een ABP-pensioen uit overheidsdienst verandert er weinig. Daarop hield Nederland al in.
Hoe je op €1.458 uitkomt
Het tarief van de eerste schijf is in 2026 35,75 procent. Het grootste deel daarvan, 27,65 procent, is premie volksverzekeringen. Woon je in Thailand en werk je niet meer in Nederland, dan ben je voor die verzekeringen meestal niet meer verzekerd. Je betaalt alleen het belastingdeel: 8,10 procent. Over €18.000 pensioen per jaar is dat €1.458.
Een heffingskorting die dat bedrag verlaagt, krijg je als inwoner van een land buiten de EU niet. Het voorbeeld klopt zolang je AOW en je pensioen samen onder de €38.883 blijven. Ga je daarboven, dan betaal je over het meerdere 37,56 procent en loopt de rekening snel op.
Je fonds kan in de praktijk anders inhouden dan deze som, omdat het je AOW niet meetelt. De echte afrekening volgt pas via je aangifte als buitenlands belastingplichtige.
Waarom 1 januari 2027 nog niet vaststaat
In Den Haag ging het stil. Het kabinet legde het verdrag in september ter stilzwijgende goedkeuring voor aan beide Kamers. De Kamercommissie voor Financiën nam het op 8 oktober voor kennisgeving aan, en tot 22 oktober konden Kamerleden nog om een echte behandeling vragen.
Daarmee ben je er niet. Thailand moet zijn eigen goedkeuring nog afronden. Het verdrag treedt in werking op de laatste dag van de maand na de maand waarin beide landen elkaar hun goedkeuring hebben gemeld, en geldt dan vanaf 1 januari daarna. Melden beide landen dat in november, dan begint het op 1 januari 2027. Gebeurt het later, dan schuift alles een jaar op en blijft in 2027 het verdrag van 1975 gelden.
Over het tempo aan Thaise kant is publiek weinig bekend. Wie zijn begroting voor volgend jaar maakt, kan dus het beste met twee scenario’s rekenen.
Wat Thailand intussen zelf belast
Sinds 1 januari 2024 belast Thailand buitenlands inkomen van fiscaal inwoners op het moment dat je het overmaakt. Inwoner ben je bij 180 dagen of meer in een kalenderjaar. Maak je je pensioen over, dan is dat inkomen in Thailand belastbaar, ook als het een jaar op een Nederlandse rekening heeft gestaan.
Hier zit de nuance die in veel discussies wegvalt. Betaal je nu al Thaise belasting over je overgemaakte pensioen, dan trekt Thailand straks de Nederlandse belasting daarvan af, tot ten hoogste het Thaise bedrag. Een deel van de €1.458 verschuift dan van Bangkok naar Heerlen. Laat je je geld grotendeels in Nederland staan, of valt je Thaise belasting laag uit door aftrekposten, dan is de Nederlandse inhouding wel gewoon extra.
De Thaise belastingdienst werkt al anderhalf jaar aan een versoepeling: buitenlands inkomen zou vrij zijn als je het in hetzelfde jaar of het jaar erna overmaakt. Half oktober 2026 was die regeling nog altijd geen wet.
Wat je voor de jaarwisseling regelt
Pak eerst je vrijstellingsbeschikking erbij en kijk tot welke datum die loopt. Die beschikking rust op het oude verdrag. Gaat het nieuwe in, dan vervalt die grond.
Een vrijstelling werkt nooit met terugwerkende kracht. Heeft je fonds dit jaar ten onrechte ingehouden, dan haal je dat terug via je Nederlandse aangifte over 2026, niet met een nieuw verzoek.
Bewaar vanaf januari elk jaar de opgave waarop de Nederlandse inhouding staat. Zonder dat papier kan het Thaise belastingkantoor de verrekening niet toepassen, en sommige kantoren vragen om documenten met een stempel van de ambassade. Dat kost tijd, dus begin er niet pas in maart mee.
Een praktische ergernis die blijft: het Nederlandse formulier Verklaring belastingplicht woonland stempelen Thaise kantoren in de praktijk vaak niet. Lezers van deze site gebruiken daarom het Thaise woonplaatscertificaat R.O.22 dat je na een Thaise aangifte kunt aanvragen.
Overweeg je een klein pensioen af te kopen, reken dan even door. Onder het nieuwe verdrag valt een afkoopsom ook onder Nederlandse heffing.
Krijg je in december nog een bruto pensioen, dan zegt dat niets over januari. Je eerste strookje van 2027 laat zien of Thailand op tijd was.
Bronnen: Rijksoverheid, Tractatenblad 2025, 94, TaxLive, Belastingdienst, Jongbloed Fiscaal Juristen, Vertrekklaar, Thai Law Online, Thailandblog.nl
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Valuta - Thaise Baht27 oktober 2026Euro herstelt licht tegenover baht, ECB-besluit volgt donderdag
 Geld en financiën27 oktober 2026Drie weken Thailand voor een gezin met twee kinderen kost 4.000 tot 11.000 euro
 Belasting Nederland27 oktober 2026Op je bedrijfspensioen in Thailand gaat vanaf 2027 mogelijk €1.458 af
 Nieuws uit Thailand27 oktober 2026Trage visumafgifte kost Thailand reizigers en zet toerisme onder druk