Hoeveel spaargeld heb je werkelijk nodig voor een pensioen in Thailand?
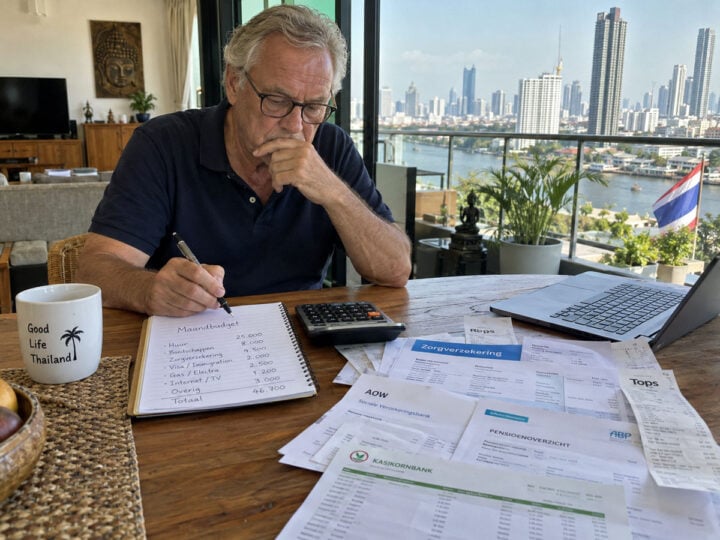
Nederlandse 65-plushuishoudens hebben gemiddeld veel meer spaargeld dan de doorsnee-pensionado werkelijk bezit. Voor iemand die in Thailand woont, is zo’n vergelijking bovendien maar half bruikbaar. Je moet ook rekening houden met een particuliere zorgverzekering, je gekozen verblijfsroute en het bedrag dat iedere maand eventueel uit je spaargeld moet komen.
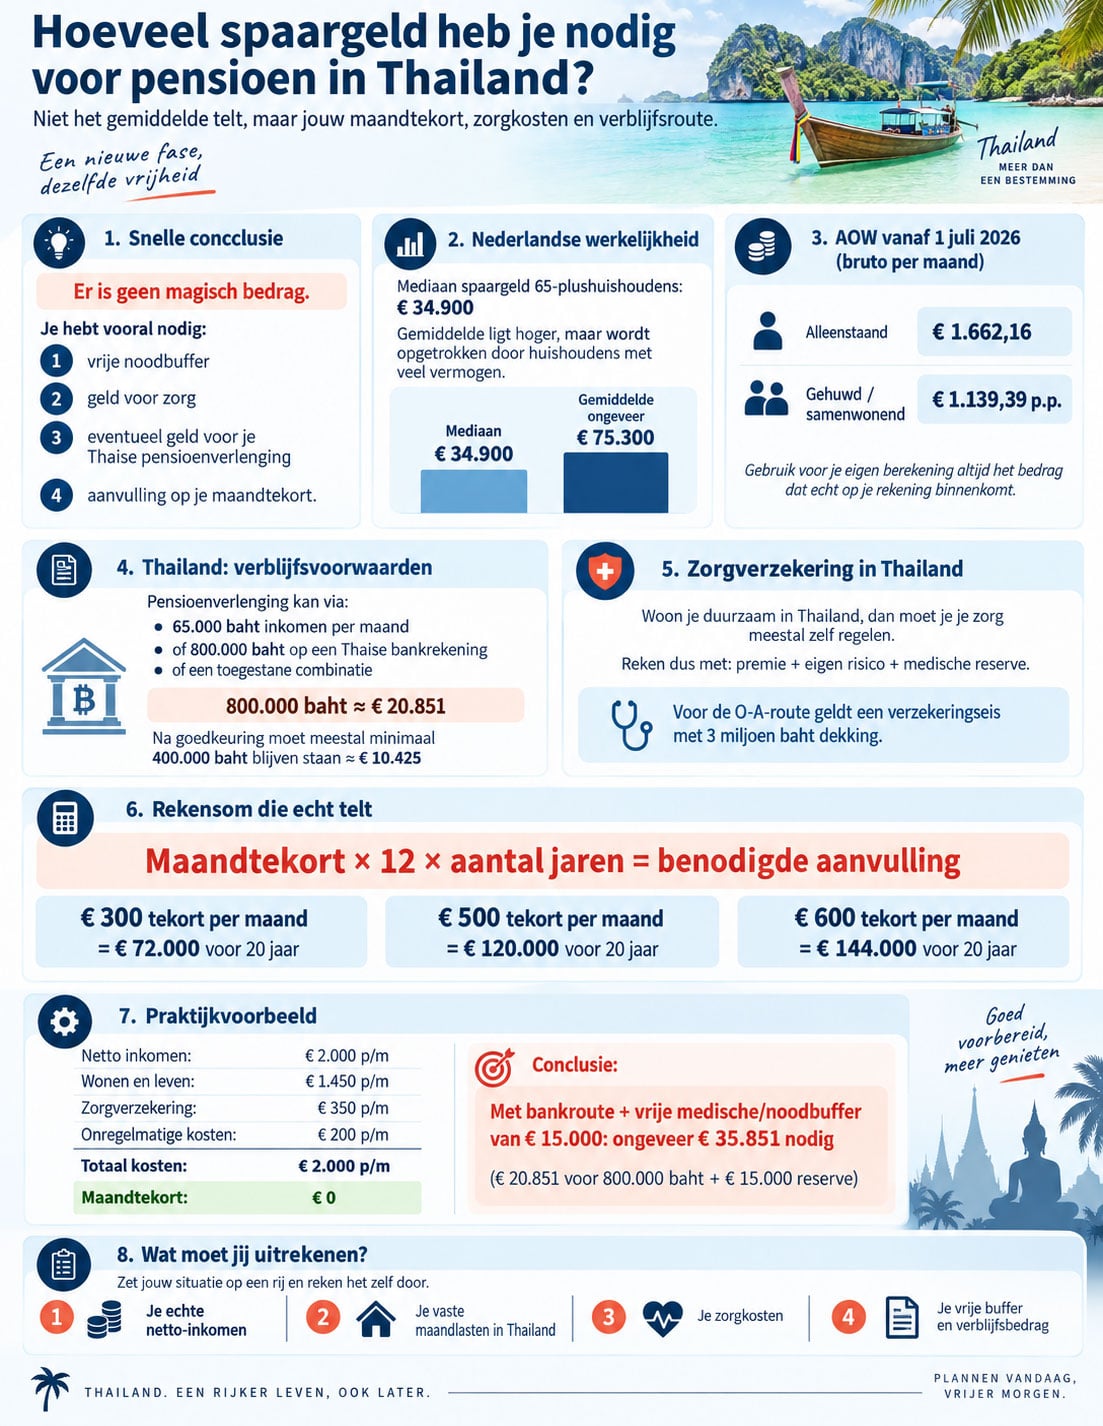
De mediaan van het spaargeld van Nederlandse 65-plushuishoudens lag begin 2024 rond € 34.900. Dat klinkt als een aardig richtbedrag, maar het zegt niets over jouw maandelijkse tekort. Wie van AOW en pensioen alle vaste lasten kan betalen, gebruikt spaargeld vooral als reserve. Wie iedere maand € 500 tekortkomt, heeft voor twintig jaar al € 120.000 nodig, zonder inflatie of rendement.
In Thailand komt daar nog iets bij. Een zorgverzekering moet je meestal zelf regelen als je er duurzaam woont, en bij sommige pensioenroutes moet geld aantoonbaar op een Thaise bankrekening staan. Daardoor kan hetzelfde spaarsaldo in de praktijk heel verschillend uitpakken.
De mediaan zegt meer dan het gemiddelde
Bij huishoudens met een hoofdkostwinner van 65 tot 75 jaar stond begin 2024 gemiddeld € 76.600 op bank- en spaarrekeningen. De mediaan was € 35.600. Voor alle 65-plushuishoudens samen komt de mediaan uit rond € 34.900. De helft zit daar dus onder en de helft erboven.
Dat grote verschil met het gemiddelde ontstaat doordat huishoudens met veel vermogen het gemiddelde omhoogtrekken. Gebruik € 34.900 daarom hooguit als vergelijking met andere Nederlanders. Het is geen pensioenadvies en zeker geen bedrag dat automatisch past bij een leven in Thailand.
In Thailand hoort zorg in je spaarsom
Wie duurzaam in Thailand woont en alleen AOW of pensioen uit Nederland ontvangt, is meestal niet meer verzekerd voor de Nederlandse Wlz. Thailand valt ook niet onder de Nederlandse buitenlandregeling voor zorg. In de praktijk betekent dit dat je voor medische kosten zelf dekking moet regelen, bijvoorbeeld met een Thaise of internationale particuliere zorgverzekering, of dat je bewust een deel zelf betaalt.
De premie verschilt sterk door leeftijd, dekking, eigen risico en medische voorgeschiedenis. Zet daarom je werkelijke jaarpremie in de berekening, niet een algemeen gemiddelde. Heb je een polis met een hoog eigen risico of uitsluitingen, dan heb je daarnaast een medische reserve nodig.
Een belangrijk onderscheid: voor een gewone pensioenverlenging vanuit een Non-Immigrant O geldt niet algemeen een verplichte zorgverzekering. Voor de O-A-route gelden wel afzonderlijke verzekeringseisen, met een vereiste medische dekking van 3 miljoen baht.
800.000 baht is niet zomaar spaargeld
Bij een jaarverlenging in Thailand op basis van pensionering kun je voldoen met aantoonbaar inkomen van minimaal 65.000 baht per maand, een banktegoed van minimaal 800.000 baht of een toegestane combinatie daarvan.
Gebruik je de bankroute, dan moet de 800.000 baht minimaal twee maanden voor de aanvraag op de rekening staan en minimaal drie maanden na toestemming blijven staan. Daarna mag je opnemen, maar het saldo mag niet onder 400.000 baht zakken.
Op 19 september 2026 was 800.000 baht ongeveer € 20.851 en 400.000 baht ongeveer € 10.425. De koers verandert dagelijks. Voor je eigen planning is het verstandig dit geld apart te zien van je vrije noodbuffer, zeker rond de verlengingsdatum.
Reken met wat er echt binnenkomt
De volledige AOW bedraagt vanaf 1 juli 2026 bruto € 1.662,16 per maand voor een alleenstaande en € 1.139,39 per persoon voor gehuwden of samenwonenden. De vaak genoemde nettobedragen van € 1.581,55 en € 1.084,13 gelden in de officiële tabel voor mensen die in Nederland wonen. Gebruik die nettobedragen dus niet automatisch voor Thailand.
Pak voor je berekening het bedrag dat daadwerkelijk iedere maand op je rekening komt. Tel daar je aanvullend pensioen bij op. Trek vervolgens je huur of woonlasten, boodschappen, vervoer, zorgverzekering en gemiddelde jaarlijkse kosten van af.
De kernsom is eenvoudig: maandtekort × 12 × aantal pensioenjaren. Een tekort van € 300 per maand kost over twintig jaar € 72.000. Bij € 500 per maand is dat € 120.000 en bij € 600 per maand € 144.000. Dat is zonder inflatie en zonder rendement.
Zo ziet een echte rekensom eruit
Stel dat je in Thailand netto € 2.000 per maand ontvangt. Je gewone woon- en leefkosten zijn € 1.450, je particuliere zorgverzekering kost € 350 per maand en je zet gemiddeld € 200 per maand apart voor jaarlijkse of onregelmatige uitgaven. Je totale maandbudget is dan precies € 2.000. Je hoeft je spaargeld dus niet structureel aan te spreken.
Gebruik je daarnaast de bankroute voor je pensioenverlenging, dan houd je ongeveer € 20.851 apart voor de 800.000 baht. Stel dat je zelf daarnaast € 15.000 als vrije medische en noodreserve wilt aanhouden. Dan kom je uit op ongeveer € 35.851 aan beschikbaar vermogen.
Veranderen je maandlasten en ontstaat een tekort van € 300, dan komt daar voor twintig jaar € 72.000 bij. Dezelfde persoon komt dan uit op ongeveer € 107.851. Bij een structureel tekort van € 500 loopt dat op tot ongeveer € 155.851. Het verschil zit dus niet in leeftijd, maar in je maandelijkse tekort.
Wie wil weten hoeveel spaargeld hij voor Thailand nodig heeft, moet daarom vier bedragen naast elkaar leggen: zijn echte netto-inkomen, vaste maandlasten, zorgkosten en het geld dat voor de verblijfsroute beschikbaar moet blijven. Pas daarna krijgen € 35.000, € 75.000 of € 150.000 betekenis. Een gemiddelde Nederlandse spaarrekening vertelt dat verhaal niet.
Bronnen: CBS, voorlopige vermogenscijfers 2024 en leeftijdsverdeling. (Centraal Bureau voor de Statistiek) Sociale Verzekeringsbank, AOW-bedragen vanaf 1 juli 2026 en Wlz bij wonen buiten Nederland. (SVB) Nederland Wereldwijd, verdragslanden en internationale zorgverzekering. (NederlandWereldwijd) Thaise immigratiedienst en ministerie van Buitenlandse Zaken, pensioenverlenging, financiële eisen en verzekeringseisen voor O-A. (Uttaradit Immigration)
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Expats en pensionado19 september 2026Spreiding van pensioenrendement kan koopkracht pensionado’s in Thailand raken
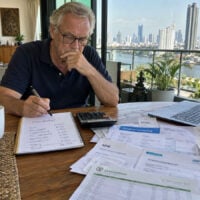 Expats en pensionado19 september 2026Hoeveel spaargeld heb je werkelijk nodig voor een pensioen in Thailand?
 Vliegtickets19 september 2026Vliegdeals Thailand 19 september: Amsterdam naar Bangkok met Oman Air voor €495
 Kort nieuws19 september 2026Thailandnieuws 19 september: Aanslag, miljardenbeslag, noodweer en duurdere vluchten in Thailand