ABP verliest miljarden ondanks sterk gestegen dekkingsgraad
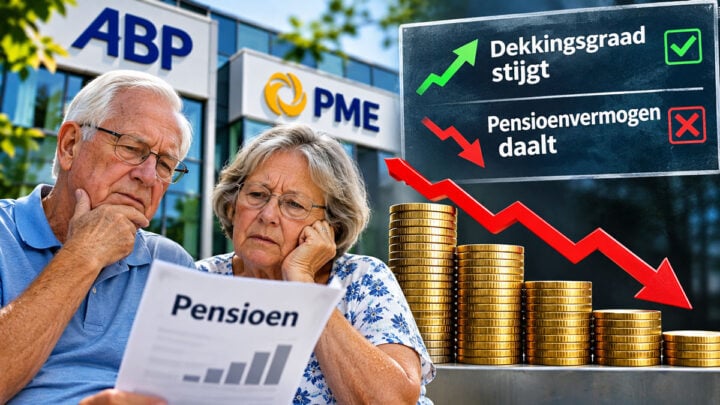
De dekkingsgraden van ABP en PME stijgen, maar dat betekent niet automatisch dat hun pensioenvermogen groeit. Bij ABP daalde het belegde vermogen in het derde kwartaal met miljarden, terwijl de verplichtingen nog harder afnamen door de hogere rente. Daardoor oogt de financiële positie sterker. Voor deelnemers, ook in Thailand, blijft vooral het behaalde rendement belangrijk voor hun toekomstige pensioen en koopkracht op de lange termijn.
Een stijgende dekkingsgraad klinkt als goed nieuws. Pensioenfondsen staan er financieel beter voor en krijgen meer ruimte om pensioenen te verhogen of buffers te verdelen bij de overgang naar het nieuwe pensioenstelsel. Toch vertelt dat percentage niet het hele verhaal. Een fonds kan een hogere dekkingsgraad hebben, terwijl het tegelijkertijd miljarden euro’s op zijn beleggingen verliest.
ABP verliest ruim 24 miljard euro
Dat is precies wat bij ABP in het derde kwartaal van 2026 gebeurde. De actuele dekkingsgraad steeg van 126,9 naar 132,2 procent. Op papier werd het fonds dus aanzienlijk sterker. Tegelijkertijd behaalde ABP een negatief beleggingsrendement van 4,3 procent. Daardoor daalde het belegde vermogen in drie maanden met 24,3 miljard euro naar ongeveer 543 miljard euro.
Dat de dekkingsgraad toch steeg, kwam vooral door de hogere rente. Hierdoor daalde de berekende waarde van de toekomstige pensioenverplichtingen nog sterker: van 447 miljard naar 411 miljard euro. De verhouding tussen vermogen en verplichtingen verbeterde daardoor, ondanks het forse beleggingsverlies.
Een hoger percentage is dus niet hetzelfde als winst
Dat verschil is belangrijk. De dekkingsgraad laat zien hoeveel vermogen een pensioenfonds heeft tegenover zijn berekende toekomstige verplichtingen. Als die verplichtingen door een hogere rente sterk dalen, kan de dekkingsgraad stijgen zonder dat het fonds daadwerkelijk meer geld bezit.
Juist daarom verdient het beleggingsrendement meer aandacht. Onder het nieuwe pensioenstelsel wordt rendement bovendien nog zichtbaarder voor deelnemers. Pensioenvermogen wordt persoonlijker toegerekend en financiële resultaten werken daardoor duidelijker door in het verwachte pensioen.
Ook bij PME is de financiële positie de afgelopen maanden sterk verbeterd. De actuele dekkingsgraad bedroeg eind augustus 130,9 procent, tegenover 127,7 procent eind juni. PME wil, net als ABP, op 1 januari 2027 overstappen naar de nieuwe pensioenregeling.
Nederlanders in Thailand merken vooral de koopkracht
Voor gepensioneerde Nederlanders in Thailand is een hoge dekkingsgraad prettig, maar uiteindelijk telt vooral wat er maandelijks op de bankrekening binnenkomt. Een verhoging van het pensioen helpt direct bij de koopkracht, terwijl tegenvallende rendementen op langere termijn juist druk kunnen zetten op toekomstige uitkeringen.
Dat speelt extra wanneer je in Thailand woont en vrijwel volledig afhankelijk bent van Nederlands pensioeninkomen. Niet alleen inflatie in Thailand, maar ook de koers van de euro tegenover de baht bepaalt dan hoeveel je daadwerkelijk kunt besteden.
Een positief bericht over de dekkingsgraad verdient daarom enige nuance. Het zegt dat een pensioenfonds er volgens de huidige rekenregels financieel sterker voor staat. Het zegt niet automatisch dat het vermogen is gegroeid of dat de beleggingen goed hebben gepresteerd.
Rendement wordt belangrijker
De overgang naar het nieuwe pensioenstelsel verandert bovendien de manier waarop deelnemers naar hun pensioen moeten kijken. De oude dekkingsgraad verliest een groot deel van zijn betekenis. Beleggingsresultaten en de ontwikkeling van het persoonlijke pensioenvermogen komen centraler te staan.
Daarmee wordt ook de kwaliteit van het vermogensbeheer belangrijker. Een miljardenverlies kan niet simpelweg worden weggepoetst met de boodschap dat de dekkingsgraad toch is gestegen. Voor deelnemers telt uiteindelijk hoeveel rendement hun pensioengeld op lange termijn oplevert.
Blijft liggen
Uit de beschikbare cijfers kan niet worden afgeleid wat de recente ontwikkeling precies betekent voor het individuele pensioen van een deelnemer. Dat hangt onder meer af van het pensioenfonds, de persoonlijke situatie en de uiteindelijke financiële positie op het moment van de overgang naar het nieuwe stelsel.
Bronnen
- De Telegraaf – commentaar Martin Visser
- ABP – kwartaalbericht derde kwartaal 2026
- PME – actuele dekkingsgraad
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Geld en financiën2 november 2026Euro blijft rond 37,8 baht en drukt koopkracht expats
 Geld en financiën2 november 2026Nabestaandenpensioen kan Nederlanders in Thailand onverwacht financieel raken
 Nieuws uit Nederland en Belgie2 november 2026Politieke crisis in België: vooral gepensioneerde Belgen in Thailand moeten begrotingsstrijd volgen
 Vliegtickets2 november 2026Suvarnabhumi wil binnen zeven jaar de capaciteit verdubbelen tot 120 miljoen