Thaise verzekeringstoezichthouder gebruikt vijf schadeniveaus voor auto’s met een verbrandingsmotor
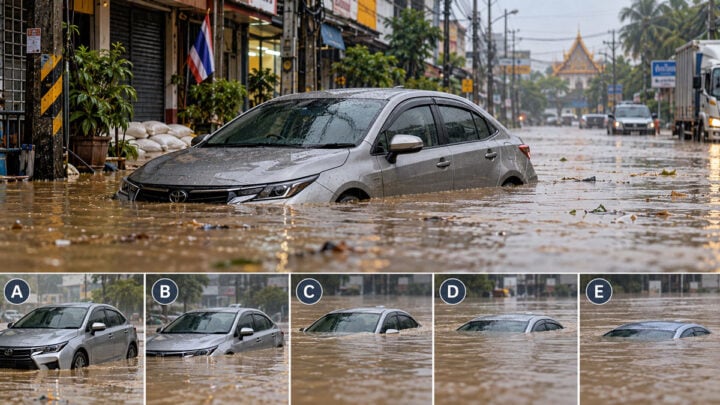
Wie in Thailand zijn auto na een overstroming terugvindt met water in het interieur, krijgt voortaan meer houvast bij de schadeafhandeling. De Thaise verzekeringstoezichthouder gebruikt vijf schadeniveaus voor auto’s met een verbrandingsmotor. De hoogte van het water bepaalt daarbij mede hoe zwaar de schade wordt ingeschat en welke reparatiekosten daarbij horen.
De regeling komt op een gevoelig moment. Grote delen van Thailand kampen met overstromingen en zodra het water zakt, begint voor veel autobezitters een tweede probleem: wat is er kapot en hoeveel betaalt de verzekering? Water tot aan de vloer is vervelend, maar een volledig ondergelopen auto is een ander verhaal.
De vijf niveaus lopen daarom van relatief beperkte schade aan vloer en interieur tot een voertuig dat helemaal onder water heeft gestaan. Voor elektrische auto’s ligt de beoordeling ingewikkelder, omdat ook de accu en de voorschriften van de fabrikant moeten worden meegenomen.
Van natte vloer tot volledig ondergelopen auto
Bij niveau A bereikt het water het vloertapijt van de auto. De geschatte reparatiekosten liggen tussen 8.000 en 10.000 baht. Niveau B geldt wanneer het water tot de stoelen komt. Dan wordt uitgegaan van ongeveer 15.000 tot 20.000 baht aan herstelkosten.
Bij niveau C staat het water tot aan het onderste deel van het dashboard. De schade loopt dan op tot ongeveer 25.000 à 30.000 baht. Niveau D begint wanneer ook het bovenste deel van het dashboard is bereikt. Reparaties kosten dan vanaf 30.000 baht en kunnen aanzienlijk duurder uitvallen.
Niveau E is duidelijker: de auto heeft volledig onder water gestaan. Afhankelijk van de polisvoorwaarden kan het voertuig dan als total loss worden beschouwd en kan de verzekerde waarde worden uitgekeerd. Een paar centimeter water maakt dus al snel een verschil van tienduizenden baht.
Niet iedere autoverzekering dekt overstromingen
Voor autobezitters in Thailand is vooral de polis belangrijk. Een verzekering van het type 1 bevat dekking tegen overstromingsschade. Bij verzekeringen van het type 2+ en 3+ moet je controleren of schade door overstromingen als aanvullende dekking is opgenomen.
Dat onderscheid kan pijnlijk worden wanneer een auto na dagen in het water weer zichtbaar wordt. Wie alleen kijkt naar het soort verzekering en ervan uitgaat dat waterschade vanzelf wordt vergoed, kan voor een onaangename verrassing komen te staan.
Elektrische auto’s vragen bovendien om een aparte beoordeling. Daar telt niet alleen hoe hoog het water heeft gestaan. Ook de toestand van de accu en de technische eisen van het merk en model spelen mee. Juist een beschadigde tractiebatterij kan de schade fors verhogen.
Start een ondergelopen auto niet opnieuw
Een van de belangrijkste adviezen is eenvoudig: probeer een ondergelopen auto niet te starten. Water kan schade hebben veroorzaakt aan de motor, elektrische systemen en elektronica. Door toch te starten kan bestaande schade groter worden.
Wacht tot het gebied veilig bereikbaar is. Maak daarna foto’s van de buitenkant en het interieur en leg ook zichtbare waterlijnen vast. Meld vervolgens de schade bij de verzekeraar met je polisgegevens, kenteken, locatie en een omschrijving van wat er is gebeurd.
Kun je vanwege hoog water nog niet bij de auto, dan hoef je daarvoor geen risico te nemen. Meld de schade alvast en verzamel extra bewijs zodra je veilig terug kunt. Een foto van een auto is geen gebroken been waard.
Verzekeraars moeten sneller handelen
De verzekeringstoezichthouder heeft maatschappijen opgedragen zich voor te bereiden op een grote toestroom van claims. Dat betekent voldoende schade-experts, sleepwagens, reparatiebedrijven en kanalen waar verzekerden hun schade kunnen melden.
Wanneer de schade duidelijk is vastgesteld, moet een claim binnen zeven dagen worden afgehandeld. Bij een total loss zijn meer documenten nodig, zeker wanneer de auto nog via huurkoop of financiering loopt.
Voor vragen en klachten is de verzekeringshotline 1186 tot en met 5 oktober 24 uur per dag bereikbaar. Dat kan vooral nuttig zijn als je verzekeraar en garage verschillend denken over de omvang van de schade of wanneer niet duidelijk is welke dekking je precies hebt.
De vijf niveaus lossen de ellende van een ondergelopen auto niet op, maar ze maken de schadebeoordeling in Thailand wel begrijpelijker. Kijk vooral eerst naar je polis en start de auto niet zomaar. Wie na het zakken van het water meteen de contactsleutel omdraait, kan van een dure reparatie een veel duurdere maken.
Bronnen: Bangkok Post, Thairath
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Geld en financiën4 oktober 2026Baht blijft zwak, euro kan komende week richting 38 baht
 Vliegtickets4 oktober 2026Vliegdeals Thailand zondag 4 oktober: rechtstreeks Brussel naar Bangkok met Thai Airways voor €689
 Nieuws uit Thailand4 oktober 2026Bangkok negeerde overstromingswaarschuwingen, nieuwe waterpiek dreigt medio oktober
 AOW4 oktober 2026Hoger belastingtarief in 2027 raakt AOW’ers in Thailand anders