Jonge Thai raken steeds vroeger verstrikt in schulden
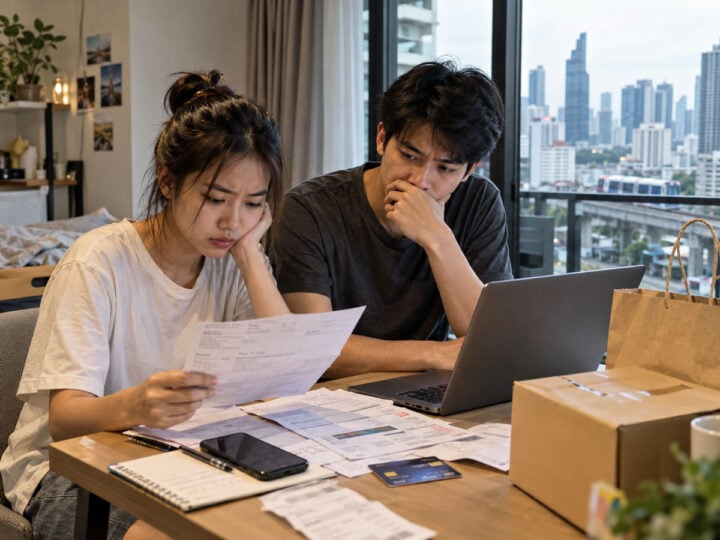
Thailand kampt al jaren met een hoge huishoudschuld. De Bank of Thailand maakte eind september bekend dat Thaise huishoudens in het tweede kwartaal van 2026 gezamenlijk ongeveer 16,43 biljoen baht aan schulden hadden. Dat komt overeen met 85,2 procent van het bruto binnenlands product.
Dat percentage daalt langzaam, maar geeft slechts een deel van het verhaal weer. Vooral onder jonge Thai groeit het gebruik van creditcards, persoonlijke leningen, afbetalingsregelingen en digitale kredietvormen. Zij kunnen vaak met enkele klikken geld lenen of producten kopen waarvoor ze op dat moment onvoldoende geld hebben.
Creditcardschuld onder jongeren stijgt snel
Opvallend is de ontwikkeling bij mensen jonger dan 25 jaar. Hun uitstaande creditcardschuld groeide in 2025 met 13,5 procent. De persoonlijke leningen binnen dezelfde leeftijdsgroep stegen met 11,5 procent. Daarmee lag de groei bij jongeren hoger dan bij alle andere leeftijdsgroepen.
De cijfers zijn extra zorgwekkend, omdat veel jonge Thai nog maar kort werken en meestal weinig spaargeld hebben. Een onverwachte rekening, baanverlies of dalend inkomen kan daardoor snel tot betalingsproblemen leiden.
Kopen wordt losgekoppeld van betalen
Een belangrijke oorzaak is dat lenen steeds eenvoudiger en minder zichtbaar wordt. Bij een traditionele lening is duidelijk dat je schuld aangaat. Bij een creditcard, termijnbetaling of koop-nu-betaal-laterregeling voelt een aankoop minder snel als lenen.
Juist daarin schuilt het gevaar. Een telefoon van 30.000 baht lijkt betaalbaar wanneer de maandtermijn slechts 1.500 baht bedraagt. Maar wie tegelijk kleding, elektronica, reizen en andere aankopen op afbetaling doet, stapelt maandelijkse verplichtingen op.
De Government Savings Bank waarschuwt voor dat mechanisme. Niet de totale prijs, maar het bedrag dat iedere maand moet worden betaald, gaat het koopgedrag bepalen. Daardoor kan iemand denken dat hij een product kan betalen, terwijl hij in werkelijkheid alleen de eerstvolgende termijn kan opbrengen.
Sociale media versterken de druk
Ook sociale media spelen een rol. De Thaise economische planningsraad NESDC waarschuwde eerder dit jaar dat jongeren sterk worden beïnvloed door online reviews, influencers en trends. Vooral beginnende werknemers zouden daardoor gemakkelijker geld uitgeven voordat zij voldoende financiële reserves hebben opgebouwd.
Dat maakt de ontwikkeling breder dan alleen een kredietprobleem. Jongeren groeien op in een omgeving waarin kopen voortdurend wordt gestimuleerd, terwijl betalen steeds verder naar de toekomst kan worden verschoven.
Dalende huishoudschuld geeft daarom weinig reden tot rust
Dat de totale Thaise huishoudschuld als percentage van het bbp langzaam daalt, is positief. Maar het cijfer verhult dat bepaalde groepen juist kwetsbaarder worden.
Wanneer jonge Thai al aan het begin van hun werkzame leven meerdere consumptieve schulden hebben, houden zij minder geld over om te sparen, een huis te kopen of financiële tegenvallers op te vangen. De rekening van gemakkelijk krediet komt daardoor vaak pas jaren later.
Bronnen
- Bangkok Post – Debt trapping younger Thais
- Bank of Thailand – Loans to Household
- Nation Thailand – NESDC waarschuwt voor stijgende schulden onder jongeren
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Expats en pensionado9 oktober 2026Thailand scherpt controle op grote geldstromen uit buitenland aan
 Weer en klimaat9 oktober 2026Vijf dagen zware regen op komst ook boven Bangkok
 Vliegtickets9 oktober 2026KLM krijgt vanaf 2027 snelle Starlink-wifi op verre vluchten
 Achtergrond9 oktober 2026650 baht voor twaalf uur bij de slagboom: wat je condobewaker nu verdient
Gisteren las ik hier het volgende:
“De gemiddelde huishoudschuld ligt rond de 800.000 baht, het hoogste niveau in achttien jaar, en de schuld bedroeg eind juni 85,2 procent van het bbp, een van de hoogste cijfers van Azië.”
Dit topic stelt dan weer dat de huishoudschuld aan het dalen is.
Wat moeten we nog geloven? Sommige topics spreken elkaar voortdurend tegen. Verwarring troef.
Het afterpay maakt de maatschappij kapot, niet alleen in Thailand, maar zeker ook in Nederland.
In Thailand hebben veel mensen meerdere creditcards en bij veel restaurants krijg je ook nog korting als je met een bepaalde cc betaalt. Dit heb ik altijd raar gevonden en mijn vrouw had daar eigenlijk een simpele verklaring voor. Veel mensen hebben aan het eind van hun salaris een stukje maand over en als je dan met je cc toch kunt eten in een bepaald restauarant en ook nog korting krijgt gaan veel mensen overstag. Het is echt geen liefde van het restaurant of cc-maatschappij, hun draait het alleen om omzet.
Daar komt bij dat in het verleden nauwelijks controle was als iemand een cc aanvroeg, als er maar regelmatig geld binnenkwam op d erekening was het goed.
Wat deed men dan, men opende bij alle banken een rekening en op één rekening kwam het salaris binnen en dat werd vervolgens rondgepompt over de andere rekeningen en zodoende had iedere rekening inkomsten, dus recht op een cc.