Belasting Belgen – Federale interestaftrek verdwijnt: meer niet-inwoners moeten aangifte doen
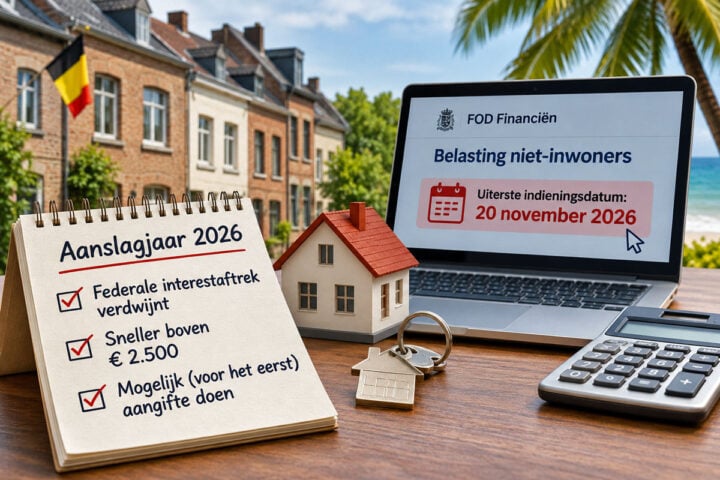
Tot en met aanslagjaar 2025 konden bepaalde interesten die je betaalde voor een lening voor een woning die niet je eigen woning was, worden afgetrokken van de onroerende inkomsten. Denk bijvoorbeeld aan een appartement dat je verhuurt of een tweede woning in België. Die aftrek kon ervoor zorgen dat je als niet-inwoner onder de grens van 2.500 euro bleef.
Vanaf aanslagjaar 2026, dat betrekking heeft op de inkomsten van 2025, verdwijnt deze federale interestaftrek volledig. Er is geen overgangsregeling. Het maakt dus niet uit wanneer je de lening hebt afgesloten. Ook bestaande leningen vallen onder de nieuwe regels.
Wanneer geldt de grens van 2.500 euro?
Voor niet-inwoners met Belgisch vastgoed bestaat een belangrijke uitzondering op de aangifteplicht. Heb je uitsluitend onroerende inkomsten uit in België gelegen vastgoed en blijven die inkomsten onder 2.500 euro per jaar, dan hoef je onder voorwaarden geen aangifte in de belasting niet-inwoners in te dienen.
Bij gehuwden en wettelijk samenwonenden die gezamenlijk worden belast, wordt die grens in principe per partner beoordeeld. Overschrijdt één van beiden de grens, dan moeten de Belgische onroerende inkomsten van beide partners worden aangegeven. Ook wanneer je daarnaast andere Belgische inkomsten hebt die moeten worden aangegeven, kan de vrijstelling niet gelden.
Juist bij het berekenen van die grens speelt de afschaffing van de interestaftrek een belangrijke rol. Voorheen konden betaalde interesten het bedrag van de onroerende inkomsten verlagen. Vanaf aanslagjaar 2026 kan dat niet meer. Daardoor kunnen mensen die jarenlang onder de grens van 2.500 euro bleven, daar nu plotseling boven uitkomen.
Vooral opletten als je in Thailand woont
Woon je permanent in Thailand, maar bezit je nog een huis, appartement of ander vastgoed in België, dan is het verstandig opnieuw te controleren of je aangifteplichtig bent. Ga er niet automatisch van uit dat de situatie hetzelfde is als vorig jaar.
Dat geldt bijvoorbeeld wanneer je een appartement in België verhuurt en daarvoor nog een hypotheek of andere lening afbetaalt. Kon je de betaalde interest vroeger gebruiken om onder de grens van 2.500 euro te blijven, dan kan diezelfde situatie voor aanslagjaar 2026 tot een aangifteplicht leiden.
De wijziging betekent overigens niet automatisch dat je meer belasting moet betalen. De eerste vraag is of je door de nieuwe berekening verplicht wordt een aangifte in te dienen. Hoeveel belasting uiteindelijk verschuldigd is, hangt af van je persoonlijke situatie, de aard van het vastgoed, de inkomsten en eventuele andere Belgische inkomsten.
Deadline is 20 november 2026
De aangifte voor niet-inwoners over inkomstenjaar 2025 moet uiterlijk 20 november 2026 worden ingediend. Dat kan online via MyMinfin. Volgens de FOD Financiën is voor deze aangifte geen extra indieningstermijn mogelijk. Wie te laat of helemaal geen aangifte indient, riskeert een boete, een belastingverhoging of een aanslag van ambtswege.
Heb je als Belg in Thailand vastgoed in België en betaal je daar nog een lening voor, controleer dan vooral of je zonder de vroegere interestaftrek boven de grens van 2.500 euro uitkomt. Een situatie waarin je vorige jaren geen aangifte hoefde te doen, kan vanaf aanslagjaar 2026 dus anders uitpakken.
Bronnen
- Tiberghien – Afschaffing federale interestaftrek: impact op niet-inwoners met Belgisch vastgoed
- FOD Financiën – Aangifte in de belasting niet-inwoners
- Forum for the Future – Nieuwe belastingwet en afschaffing fiscale voordelen
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Geld en financiën2 november 2026Euro blijft rond 37,8 baht en drukt koopkracht expats
 Geld en financiën2 november 2026Nabestaandenpensioen kan Nederlanders in Thailand onverwacht financieel raken
 Kort nieuws2 november 2026Thailand nieuws 2 november: Myanmarese bommen in Mae Hong Son, spoedoverleg over Iran, grens met Cambodja blijft dicht, hagel en overstromingsgevaar
 Nieuws uit Nederland en Belgie2 november 2026Politieke crisis in België: vooral gepensioneerde Belgen in Thailand moeten begrotingsstrijd volgen