Zelf een specialist kiezen in Thailand betekent niet automatisch dat je verzekering betaalt
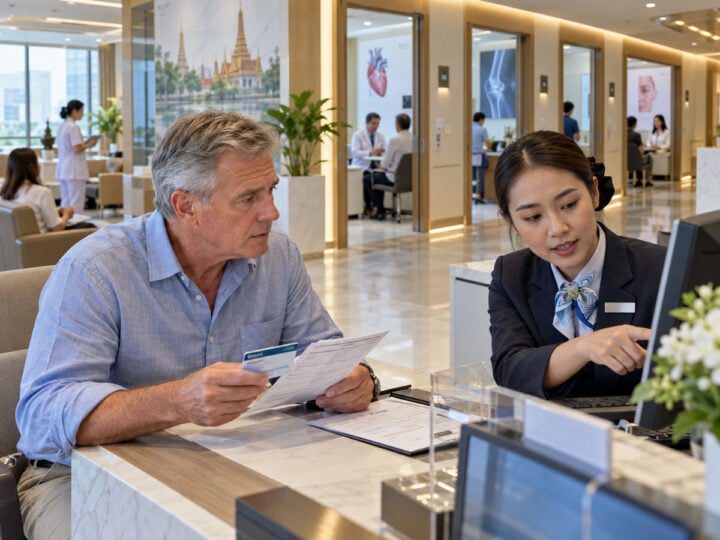
Wie in Thailand gebruikmaakt van een privéziekenhuis, kan bij veel instellingen rechtstreeks een specialist zoeken en een afspraak maken. Dat geldt ook voor buitenlanders en expats die poliklinische zorg nodig hebben. De keuzevrijheid in het ziekenhuis betekent echter niet automatisch dat de zorgverzekeraar alles vergoedt. De dekking hangt af van je polis, het gekozen ziekenhuis, eventuele limieten en de manier waarop de rekening met de verzekeraar wordt afgehandeld.
Zelf een arts kiezen kan meestal wel
Grote Thaise privéziekenhuizen maken het vaak eenvoudig om zelf een arts te selecteren. Je kunt bijvoorbeeld zoeken op specialisme, beschikbare dagen en soms ook op taal. Sommige ziekenhuizen bieden daarnaast de mogelijkheid om het ziekenhuis een geschikte specialist te laten voorstellen.
Daarmee verschilt de praktische toegang tot een specialist van wat veel Nederlanders en Belgen gewend zijn. Een verwijzing van een huisarts is bij een privéziekenhuis niet altijd nodig om een afspraak te kunnen maken. De verzekering is een ander verhaal. Dat je bij het ziekenhuis terechtkunt, betekent niet automatisch dat jouw verzekeraar die afspraak onder dezelfde voorwaarden vergoedt.
Poliklinische zorg kan apart verzekerd zijn
Een belangrijk verschil is dat veel verzekeringen onderscheid maken tussen opname in een ziekenhuis en poliklinische zorg. Een bezoek aan een cardioloog, dermatoloog, orthopeed of andere specialist zonder ziekenhuisopname valt doorgaans onder poliklinische zorg, vaak aangeduid als OPD.
Zo’n dekking kan een eigen maximumbedrag hebben of alleen als aanvullende module zijn verzekerd. Ook kunnen een eigen risico of eigen bijdrage gelden. Een hoge jaarlijkse verzekeringslimiet zegt daarom op zichzelf weinig over de vergoeding van een losse afspraak bij een specialist.
Onderzoeken kunnen opnieuw toestemming vragen
Een eerste consult kan bovendien leiden tot bloedonderzoek, een scan, fysiotherapie, een ingreep of uiteindelijk een ziekenhuisopname. Voor die vervolgstappen kunnen andere voorwaarden gelden dan voor het eerste gesprek met de arts.
Voor bepaalde onderzoeken of behandelingen kan voorafgaande toestemming van de verzekeraar nodig zijn. Het is daarom verstandig niet alleen te vragen of het consult wordt vergoed, maar ook hoe eventuele vervolgonderzoeken onder je polis vallen.
Direct betalen is niet overal mogelijk
Ook de betaling verschilt per verzekeraar en ziekenhuis. Bangkok Hospital Pattaya vermeldt bijvoorbeeld dat rechtstreekse betaling door de verzekeraar bij poliklinische zorg alleen mogelijk is wanneer daarover afspraken bestaan.
Ontbreekt zo’n regeling, dan kan het ziekenhuis vragen om de rekening eerst zelf te betalen. Je ontvangt vervolgens de documenten waarmee je de kosten bij je verzekeraar kunt declareren. Ook bij een ziekenhuis dat normaal met jouw verzekeraar samenwerkt, kunnen de voorwaarden per polis verschillen.
Wie in Thailand een bepaalde specialist op het oog heeft, kan daarom het beste voor de afspraak drie zaken controleren: of poliklinische specialistische zorg is meeverzekerd, welke eigen kosten gelden en of het ziekenhuis rechtstreeks met de verzekeraar kan afrekenen. Zo voorkom je dat de arts van je keuze achteraf vooral een financiële verrassing oplevert.
Bronnen: The Thaiger, Bangkok Hospital Pattaya, Allianz Ayudhya
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Nieuws uit Thailand8 oktober 2026Nieuwe Thaise vertrekbelasting van 1000 baht raakt straks ook toeristen
 Geld en financiën8 oktober 2026Euro zakt richting laagste punt in weken en kost Thailandgangers koopkracht
 Achtergrond8 oktober 2026Achter de kassa van 7-Eleven: 14.000 baht per maand en in ploegen
 Vliegtickets8 oktober 2026Vliegdeals Thailand 8 oktober: Bangkok vanaf €519 en Phuket vanaf €527