Geld overmaken naar Thailand: zo voorkom je dat kapitaal, pensioen en winst fiscaal door elkaar lopen
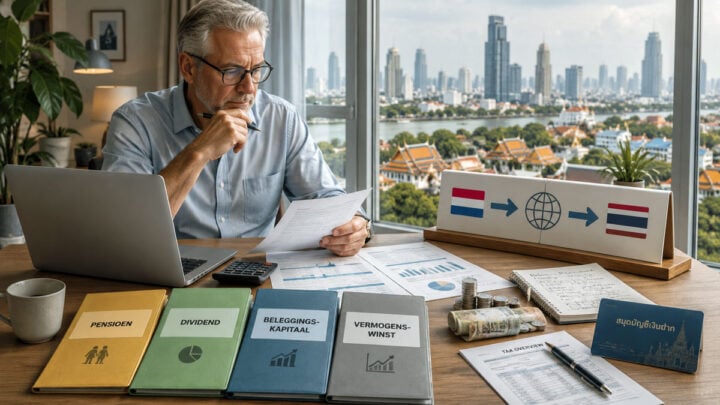
Wie in Thailand woont en geld uit het buitenland overmaakt, doet er verstandig aan precies te kunnen aantonen waar dat geld vandaan komt. Een bankoverschrijving is namelijk niet automatisch belastbaar inkomen. Het kan gaan om pensioen, dividend, beleggingswinst of simpelweg om je eigen eerder geïnvesteerde kapitaal. Dat verschil kan fiscaal duizenden euro’s schelen.
Voor buitenlandse beleggingen is het belangrijk onderscheid te maken tussen verschillende soorten geld. Een waardestijging van aandelen die je nog niet hebt verkocht, is bijvoorbeeld een niet-gerealiseerde winst. Die winst is iets anders dan dividend dat je tijdens het bezit van de aandelen ontvangt.
Stel dat je omgerekend 500.000 baht aan dividend uit buitenlandse aandelen ontvangt. In het land waar de belegging is gevestigd, kan daarop al belasting zijn ingehouden. Wanneer je fiscaal inwoner van Thailand bent en het geld naar Thailand overmaakt, kan vervolgens ook de Thaise belastingheffing in beeld komen.
Dat betekent niet automatisch dat je twee keer belasting betaalt. Thailand heeft met veel landen een belastingverdrag. Afhankelijk van het verdrag kan buitenlandse belasting geheel of gedeeltelijk worden verrekend met de in Thailand verschuldigde belasting. Bewaar daarom belastingcertificaten, dividendafrekeningen en bewijsstukken van buitenlandse inhoudingen.
Bij verkoop van aandelen telt niet de hele opbrengst als winst
Een veelgemaakte fout is dat de volledige verkoopopbrengst van een belegging als inkomen wordt gezien.
Je koopt bijvoorbeeld buitenlandse aandelen voor omgerekend 5 miljoen baht en verkoopt ze later voor 7 miljoen baht. Die 7 miljoen bestaat uit twee onderdelen:
- 5 miljoen baht oorspronkelijk geïnvesteerd vermogen;
- 2 miljoen baht gerealiseerde vermogenswinst.
Het terughalen van je oorspronkelijke 5 miljoen baht maakt dat geld op zichzelf niet opnieuw tot inkomen. Juist daarom is het belangrijk te kunnen aantonen wat ooit is geïnvesteerd en welk gedeelte van een latere verkoop daadwerkelijk winst vormt.
Dat wordt lastiger wanneer op één buitenlandse rekening dividend, rente, verkoopopbrengsten, pensioengeld en eerder opgebouwd vermogen door elkaar lopen. Aan een bankoverschrijving van bijvoorbeeld 2 miljoen baht is immers niet te zien waar dat bedrag precies uit bestaat.
Houd een administratie van beleggingen én overboekingen bij
Een eenvoudige administratie kan later veel discussie voorkomen. Noteer bij beleggingen ten minste de aankoopprijs, verkoopprijs, aankoop- en verkoopdatum en gerealiseerde winst.
Houd daarnaast bij iedere overboeking naar Thailand vast wat de herkomst van het geld is. Denk aan pensioen, dividend, rente, gerealiseerde beleggingswinst of teruggehaald kapitaal.
Bankafschriften alleen zijn daarvoor vaak onvoldoende. Die laten zien dát geld is overgemaakt, maar niet noodzakelijk wat de fiscale oorsprong ervan is.
Houd pensioen apart van beleggingen
Voor Nederlanders en Belgen die in Thailand wonen, is vooral pensioen een belangrijk aandachtspunt. Pensioeninkomsten kunnen fiscaal anders worden behandeld dan dividend of beleggingswinst.
Ook binnen de categorie pensioen bestaan verschillen. Een particulier pensioen, overheidspensioen, lijfrente of eenmalige pensioenuitkering hoeft volgens een belastingverdrag niet op dezelfde manier te worden behandeld.
Wanneer pensioen iedere maand op dezelfde buitenlandse rekening binnenkomt waarop ook beleggingsopbrengsten worden gestort, wordt de administratie daardoor al snel ondoorzichtig.
Een aparte rekening voor pensioeninkomsten kan daarom praktisch zijn. Hetzelfde geldt voor een aparte beleggingsrekening.
Een voorbeeld laat zien waarom dat verschil belangrijk is
Stel dat je in één jaar de volgende bedragen ontvangt:
- 1,2 miljoen baht pensioen;
- 400.000 baht dividend;
- 6 miljoen baht uit de verkoop van aandelen.
Die aandelen had je eerder voor 5 miljoen baht gekocht. De werkelijke gerealiseerde winst bedraagt dus 1 miljoen baht.
In totaal komt 7,6 miljoen baht beschikbaar. Maar het zou onjuist zijn dat hele bedrag zonder verdere analyse als nieuw buitenlands inkomen te behandelen. Daarvan bestaat immers 5 miljoen baht uit oorspronkelijk geïnvesteerd vermogen.
Voor een correcte fiscale beoordeling moet het bedrag daarom eerst worden uitgesplitst in pensioen, dividend, oorspronkelijk kapitaal en gerealiseerde winst. Vervolgens kan per onderdeel worden bekeken waar het belastbaar is en of reeds betaalde buitenlandse belasting kan worden verrekend.
Begin niet bij de bankoverschrijving, maar bij de herkomst
Wie zijn belastingzaken in Thailand goed wil organiseren, moet daarom niet alleen vragen: hoeveel geld heb ik naar Thailand overgemaakt?
Belangrijker zijn vier andere vragen: waar komt het geld vandaan, wanneer is het inkomen ontstaan, was je in dat jaar fiscaal inwoner van Thailand en is er in het buitenland al belasting over betaald?
Vooral bij grotere bedragen kan een goede administratie het verschil maken. Zorg dat je vóór een overboeking kunt aantonen welk deel pensioen, dividend, winst of eigen vermogen is. Daarmee verklein je niet alleen het risico op dubbele belasting, maar sta je ook veel sterker wanneer de Thaise belastingdienst later om uitleg vraagt.
Let op: de fiscale behandeling hangt af van je persoonlijke situatie, het soort inkomen en het belastingverdrag tussen Thailand en het betreffende land. Bij grotere bedragen of complexe vermogensstructuren is advies van een deskundige op het gebied van Thaise én internationale belastingheffing verstandig.
Bronnen
- Pattaya Mail, 24 augustus 2026: Planning foreign remittances to Thailand and avoiding double taxation. Dit is de oorspronkelijke bron voor de voorbeelden over dividend, verkoop van aandelen, oorspronkelijk kapitaal en het apart administreren van pensioen- en beleggingsinkomsten.
Bekijk het artikel bij Pattaya Mail - Thai Revenue Department, Revenue Code Section 41. Hier staat onder meer dat iemand die in een belastingjaar 180 dagen of langer in Thailand verblijft voor deze regeling als fiscaal inwoner wordt beschouwd. Ook wordt hier de Thaise heffing over bepaalde buitenlandse inkomsten geregeld wanneer die naar Thailand worden gebracht.
Over deze blogger
-
Dit artikel is geschreven en gecontroleerd door de redactie. Wij maken o.a. gebruik van AI om onderzoek te doen naar onderwerpen en het schrijven over deze onderwerpen. Wij genereren ook foto's met AI, maar gebruiken daarnaast ook stockfoto's. Hoewel er zorgvuldig wordt omgegaan met de inhoud, kan niet worden gegarandeerd dat alle informatie volledig, actueel of foutloos is.
De lezer is zelf verantwoordelijk voor het gebruik van de informatie op deze website. De auteur aanvaardt geen aansprakelijkheid voor eventuele schade of gevolgen die voortvloeien uit het gebruik van de geboden informatie.
Lees hier de laatste artikelen
 Maatschappij11 oktober 2026Tien baht per stokje: wat verdient de spiesjesverkoper om de hoek in Pattaya?
 Weer en klimaat11 oktober 2026Weersverwachting Thailand 11-17 oktober: minder regen in groot deel Thailand, zuiden blijft kwetsbaar voor zwaar weer
 Agenda11 oktober 2026Agenda: Aanmelden voor het Kerstgala 2026 in Hua Hin is nu mogelijk!
 Nieuws uit Thailand11 oktober 2026Reddingswerkers krijgen meeste lof na overstromingen, regering nauwelijks
Goed en duidelijk maar wat ben je ermee?
Je mag je nog perfect voorbereiden en alles zorgvuldig documenteren maar als de Thaise bureaucratie halsstallig tegenwerkt of wegens gebrek aan kennis je dossier afkeurt, dan heb je weinig verhaal.
Ik ken iemand die een fiscaal jurist ingehuurd heeft en nu al 2 jaar aan het vechten is tegen de bierkaai. Het gaat wel over een substantieel bedrag die hij overgebracht heeft voor de aankoop van een luxe villa.
Misschien nog een aanvulling.
De man is zijn ganse leven een hardwerkende zelfstandige geweest. Heeft goed geboerd en slijt nu zijn oude dag in Thailand met zijn Thaise echtgenote.
Hij heeft een karig pensioen maar wel een goedgevulde spaarrekening. Daarvan had hij enkele 10-tallen miljoenen thb verplaatst naar hier en er o.a. een mooie villa mee gebouwd.
Nu moet hij in detail aantonen waar dat geld vandaan komt. Zijn pensioen als zelfstandige volstaat uiteraard niet. Men vraagt nu al meer dan 2 jaar al zijn belastingaangiftes van toen hij als zelfstandige werkte. Men eist bovendien dat die vertaald en gelegaliseerd worden. De man wordt er gek van.
Het hilarische is dat men van al die paperassen geen bal begrijpt. De fiscale specialist probeert nu alles uit te klaren. Onbegonnen werk, dat hem bovendien een pak geld kost.
Section 41 van de PIT geeft aan wat belast is. Section 42 geeft het onbelaste inkomen aan. Voorts is van belang of dat inkomen is verdiend in een jaar waarin je 180 dagen of meer in Thailand was. Nieuwe migranten adviseer ik om zó te verhuizen dat je, in dat verhuisjaar, geen 180 binnenlandse dagen haalt (maar vergeet jouw vakantie in Thailand niet…). Dan zit je bijna al op half juli en kan je na emigratie zonder heffing een pak geld binnen boeken.
Ik heb betreffende die 180 dagen nog altijd een vraagje.
Vanaf wanneer tellen die dagen eigenlijk? Is dat vanaf 1 januari van het jaar? Of vanaf de dag dat je werkelijk binnenkomt in Thailand?
Dit is een AI-tekst:
Tax residents who stay in the country for 180 days or more in a calendar year are taxed on Thai-sourced income and foreign-sourced income that is brought (remitted) into Thailand. Non-residents are taxed only on income derived from Thai sources.
Dus het gaat om het aantal dagen in Thailand in een kalenderjaar. Die dagen hoeven niet aaneengesloten te zijn.
Ja het is een gedoe als je naast je pensioen/lijfrente ook een beleggingspoot als inkomen hebt.
Ik moet het nog meemaken. Dus naast 2 NL en 2 Thaise betaalrekeningen, heb je nog een goede brokerrapportage nodig.
Met AI hulp kwam ik erachter dat Interactive Brokers de rapportages (hoofdsom vs winst) kant en klaar heeft. Met Degiro moet je nog wat handwerk verrichten.
De Thaise fiscus accepteert de broker rapporten in het Engels. En je kunt kiezen tussen FIFO (aankoop vs verkoop) of gewogen gemiddelde aankoop vs verkoop. Het schijnt dat je een manier moet kiezen en niet tussen belastingjaren kunt wijzigen. In de praktijk is gewogen gemiddelde het beste tussen beste en slechte beursjaren.
Dus je paper trail bestaat uit het brokerrapport na verkoop, de transfer van broker naar NL rekening en de transfer van NL naar Thaise rekening.
Stel je hebt een defensieve mix en je onttrekt 4 procent jaarlijks, dan zegt AI me dat je in de eerste 10 jaren tussen 10 en 30 procent winst over je inleg hebt. Dit betekent in de regel dat je over de eerste 10 jaren pas boven een beleggingsvermogen van 1 miljoen euro Thaise belasting verschuldigd bent over inkomen uit dit vermogen.